
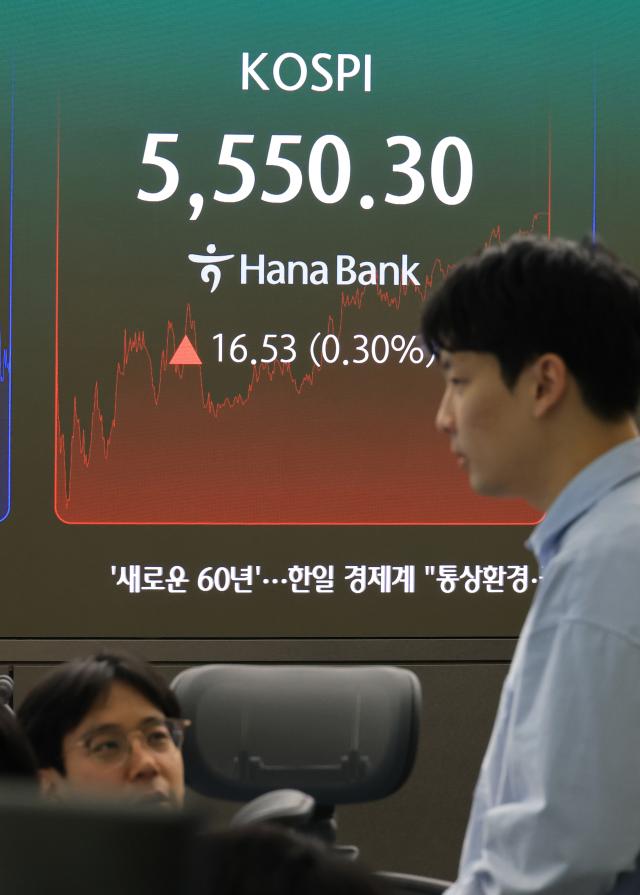
أغلقت بورصة نيويورك الأسبوع الماضي على انخفاض بسبب الارتفاع الحاد في أسعار النفط الخام العالمي الناجم عن التطورات في الشرق الأوسط، وتزايد المخاوف من ضغوط تضخمية. وعلى الرغم من تراجع الضغط البيعي على أسهم الذكاء الاصطناعي، امتدت أعباء الأسعار المرتفعة لخام النفط وارتفاع عائدات السندات الحكومية إلى قطاعات الخدمات المالية والصناعة والسلع الاستهلاكية، مما أضعف معنويات المستثمرين. مع اقتراب الأسبوع الحالي من عقد لجنة الاحتياطي الفيدرالي الأمريكي للسياسة النقدية (FOMC) والإعلان عن نتائج الشركات التكنولوجية العملاقة والمؤسسات المحلية المتخصصة في أشباه الموصلات، يُتوقع أن يشهد سوق الأسهم المحلي (كوسبي) تقلبات سوقية ملحوظة قبل هذه الأحداث الرئيسية.
أغلق متوسط داو جونز الصناعي في بورصة نيويورك بتاريخ 23 الشهر الحالي (بالتوقيت المحلي) عند مستوى 52215.16 نقطة، منخفضاً 652.82 نقطة أي بنسبة 1.23% عن إغلاق الجلسة السابقة. وانخفض مؤشر ستاندرد آند بورز 500 بمقدار 39.75 نقطة (0.52%) ليغلق عند 7623.68 نقطة، فيما هبط مؤشر ناسداك ذو التركيز التكنولوجي بـ 53.52 نقطة (0.21%) ليُغلق عند 25955.34 نقطة.
شكل الارتفاع الحاد في أسعار النفط الخام العالمي عبئاً رئيسياً على السوق. وقد أدت تعاظم المخاوف من احتمالية تصعيد عسكري بين الولايات المتحدة وإيران إلى ارتفاع الحذر من احتمال حدوث اختناقات في إمدادات النفط الخام. أغلق عقد النفط الخام الأمريكي (WTI) بتسليم ديسمبر في بورصة نيويورك التجارية عند سعر 103.27 دولار للبرميل، بارتفاع 3.80 دولار أي بنسبة 3.82% عن جلسة الأمس. كما ارتفع عقد النفط براينت بتسليم ديسمبر في بورصة لندن ICE للعقود الآجلة بمقدار 3.55 دولار (3.14%) ليصل إلى 116.72 دولار للبرميل.
ترجم ارتفاع أسعار النفط إلى تعاظم المخاوف التضخمية واحتمالية استمرار أسعار الفائدة المرتفعة. وقد تجاوزت عائدات السندات الحكومية الأمريكية لأجل 10 سنوات مستوى 5% أثناء الجلسة، بينما يراقب السوق احتمال تأخر تيسير السياسة النقدية من قبل الاحتياطي الفيدرالي في حالة استمرار ضغوط الأسعار. من المقرر أن يشهد الأسبوع الحالي الإعلان عن قرارات لجنة السياسة النقدية لشهر أكتوبر والبيانات الأمريكية لمؤشر الإنفاق الاستهلاكي الشخصي (PCE) لشهر سبتمبر، مما قد يحافظ على عدم اليقين حول مسار معدلات الفائدة.
من المتوقع أن يسود حذر الانتظار سوق الأسهم المحلي أمام الأحداث الرئيسية المقبلة. وفقاً لبيانات سوق ما قبل الافتتاح (NXT) في تمام الساعة 8:49 من صباح نفس اليوم، أظهرت أسهم شركات محلية رئيسية منها سامسونج إلكترونيكس (-0.70%)، وSK هايينكس (-0.63%)، وSK سكوير (-2.19%)، وLG إنرجي سولوشن (-1.31%)، وسامسونج إلكتروميكانيكس (-2.32%) اتجاهاً هبوطياً.
توقعت محللة بشركة كيوم للأوراق المالية جيهي يونج تقلبات مؤشر كوسبي ما بين 5300 و5800 نقطة خلال الأسبوع الحالي. وحسب التحليل، قد تتسع التقلبات السوقية مع تركيز عدد من الأحداث المهمة محلياً وعالمياً، تشمل قرار لجنة السياسة النقدية الأمريكية، مؤشر الإنفاق الاستهلاكي (PCE)، إعلانات النتائج المالية للشركات التكنولوجية العملاقة، وإعلانات أرباح شركتي سامسونج إلكترونيكس وSK هايينكس.
على وجه الخصوص، تركز الأسواق على مؤشرات الربحية من الاستثمارات في الذكاء الاصطناعي والقدرة على توليد التدفقات النقدية بالنسبة لشركات تقنية عملاقة مثل أمازون وألفابت وميكروسوفت. قالت المحللة: "إذا تأكد أن الاستثمارات الرأسمالية الضخمة ستؤدي إلى تحسن في إيرادات الخدمات السحابية والتدفقات النقدية، قد تتلاشى المخاوف من الاستثمار الزائد في الذكاء الاصطناعي. لكن إذا تأخر تحقيق العائدات بالمقارنة مع توسع الاستثمارات، فقد يشكل ذلك عبئاً على استعادة أسعار أسهم قطاع البنية التحتية للذكاء الاصطناعي وقطاع أشباه الموصلات".
محلياً، تنصب الأنظار على إعلانات النتائج المالية والمكالمات الهاتفية لشركتي سامسونج إلكترونيكس وSK هايينكس. أوضحت المحللة: "تتجاوز اهتمامات السوق حجم الأرباح الحالية لتنصب على استدامة أرباح قطاع أشباه الموصلات بعد عامي 2027-2028". وأضافت: "وفقاً لذلك، ستكون آفاق الطلب والأسعار لذاكرة النطاق العريض (HBM) والذاكرة DRAM الشاملة، بالإضافة إلى التغييرات في التوازن بين العرض والطلب الناشئة عن توسع الطاقات الإنتاجية، من بين أهم نقاط المتابعة".
تشكل سياسات توزيع الأرباح على المساهمين متغيراً إضافياً. قد تتأثر معنويات المستثمرين والعرض والطلب بناءً على سياسة توزيع الأرباح الخاصة بسامسونج إلكترونيكس والخطط المستقبلية لتعويض المساهمين، وكذلك توضيح تدابير إضافية لتعويض مساهمي SK هايينكس. يُتوقع أيضاً أن تلعب النتائج المالية لشركات غير متخصصة في أشباه الموصلات مثل هانوا أوشن وهيونداي موتور وهانوا إيروسبيس وسامسونج إلكتروميكانيكس دوراً في تحديد حركة أسعار الأسهم حسب القطاعات.
خلصت المحللة إلى القول: "مع احتمالية تسارع التقلبات السوقية في سياق معالجة الأحداث الكبرى المحلية والعالمية خلال الأسبوع الحالي، من الضروري متابعة إشارات السياسة النقدية الأمريكية، ربحية استثمارات الذكاء الاصطناعي، بالإضافة إلى النتائج المالية للشركات المحلية المتخصصة في أشباه الموصلات والإشارات المتعلقة بسياسات توزيع الأرباح على المساهمين بشكل متزامن".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.