
بدء العمل في 410 ميجاواط فقط من أصل 6.5 جيجاواط: SK Hyper يحقق 100 ميجاواط بأولسان من أصل 5 جيجاواط المخطط
نقص التمويل يهدد التوسع: تمويل إضافي بقيمة 600 تريليون وون مطلوب لكن المشاريع بلا عملاء مؤكدين تواجه عقبات في حصول التمويل
كشفت تقارير صناعية أن نسبة بدء العمل الفعلي في مشاريع مراكز البيانات الذكية (AIDC) المعلنة من قبل الشركات الكبرى في كوريا الجنوبية لا تتجاوز 6% من إجمالي القدرات المخططة حتى عام 2026. وفي حين يشهد قطاع البنية التحتية الذكية العالمي تأخراً عن الجداول الزمنية المحددة، فإن الوضع في كوريا الجنوبية أسوأ بكثير بسبب أعباء تمويلية ثقيلة تبلغ مئات تريليونات الوون.
وفقاً لبيانات صادرة عن قطاع تكنولوجيا المعلومات في 26 أكتوبر، فإن القدرة الإجمالية لمراكز البيانات الذكية المعلنة من قبل خمس شركات رائدة - وهي SK Hyper و KT وNaver و LG U Plus وKakao - تبلغ حوالي 6.5 جيجاواط. غير أن القدرة المستخدمة فعلياً أو قيد البناء الفعلي بلغت 410 ميجاواط فقط، مما يعني معدل بدء عمل لا يتجاوز 6.3%.
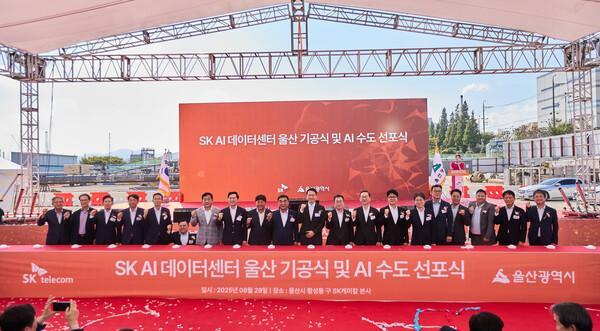
تحتل SK Hyper على 77% من الهدف الإجمالي بقدرة تخطيط تبلغ حوالي 5 جيجاواط بحلول 2029، لكن مشروعها الوحيد المبدوء منذ أغسطس من العام الماضي هو موقع أولسان الذي لا يتجاوز 100 ميجاواط (أي 2% فقط)، مما انعكس على متوسط القطاع بشكل عام. أما الشركات الأربع الأخرى فقد حققت معدلات بدء عمل تتراوح بين 21 و27% من أهدافها البالغة 1.48 جيجاواط.
على المستوى التفصيلي، بدأت شركة KT العمل في محطاتها بمدينة أنسان (50 ميجاواط) والمتوقع توسعتها إلى 300 ميجاواط في مدينة كونسان (60 ميجاواط)، مع مركز قاسان (40 ميجاواط) قيد التشغيل بالفعل، مما يحقق معدل بدء عمل يتراوح بين 11 و15% من هدفها المتمثل في بناء 1 جيجاواط بحلول 2031. كما يُتوقع بدء الأعمال في موقع تشونغنا بالعاصمة الإدارية الجديدة (50 ميجاواط) في الربع الرابع من هذا العام.
سجلت شركة LG U Plus أعلى معدل بدء عمل بين نظيراتها، حيث تبني مركزاً بقدرة 200 ميجاواط في فاجو مع التخطيط لافتتاح الكتلة الأولى في يونيو 2027. أما Naver فتعمل على التوسع من 55 ميجاواط إلى 200 ميجاواط في سيجونج بحلول 2028، فيما لا تزال خطط Kakao في نانيانجو (80 ميجاواط) في مرحلة التخطيط الأولى.
على الصعيد العالمي، رغم تركز 58% من تمويل البنية التحتية الذكية العالمية في الولايات المتحدة، فإن معدل بدء الأعمال هناك يصل إلى 30% فقط - وهو أعلى بكثير من المستوى الكوري. وفقاً لموقع Epoch AI المتخصص، فإن مشروع OpenAI "Stargate" قد حقق معدل بدء عمل بنسبة 97% من أصل 9.6 جيجاواط الموزعة على سبعة مواقع أمريكية، مع 9.3 جيجاواط قيد البناء و0.3 جيجاواط قيد التشغيل. في تكساس بمدينة أبيلين، يعمل أربعة من أصل ثمانية مبانٍ بكامل طاقته مع هدف الانتهاء في الربع الرابع من هذا العام، بينما تستهدف المواقع الرئيسية الأخرى الانتهاء بحلول الربع الرابع من 2028. يعادل إجمالي الـ 410 ميجاواط المبدوء من قبل الشركات الكورية الخمس 19% فقط من موقع Stargate بنيومكسيكو الذي يبلغ وحده 2.2 جيجاواط. كما تبني شركة Meta مركزاً بقدرة تصل إلى 5 جيجاواط في لويزيانا (Hyperion) بتكلفة استثمارية تتجاوز 50 مليار دولار مع توقع الانتهاء الكامل حوالي 2032. أما Amazon فقد شرعت بتشغيل حوالي 1 جيجاواط من أصل 2.2 جيجاواط في موقعها بولاية إنديانا، بينما حققت xAI مشروع Colossus 2 معدل تشغيل 0.95 جيجاواط من أصل 2 جيجاواط تقريباً.
وفقاً لشركة Sigra Climate المتخصصة في أبحاث السوق، من المتوقع أن تبلغ السعة المراد تشغيلها هذا العام 16 جيجاواط، منها 5 جيجاواط (31%) قيد البناء حالياً. أما العام المقبل فمن المتوقع أن تصل السعة المراد تشغيلها إلى 21.5 جيجاواط، منها 6.3 جيجاواط (29%) قيد البناء.
يرجع بطء بدء الأعمال في مراكز البيانات الذكية المحلية في المقام الأول إلى معوقات التمويل. وفقاً لتقارير القطاع، تتطلب إنشاء سعة 1 جيجاواط استثماراً يتراوح بين 80 و90 تريليون وون. لتحقيق أهدافها الخمسة، ستحتاج الشركات إلى تأمين تمويل إضافي يبلغ حوالي 600 تريليون وون.
تكمن الصعوبة الأولى في أن رأس المال الذاتي الذي يمكن للشركات المعنية توفيره أقل بكثير من المبالغ المطلوبة. أعلنت شركة SK Telecom عن التزام بتسييل 750 مليار وون في SK Hyper بحلول 2030 - وهو ما يمثل أقل من 0.2% من احتياجات المرحلة الأولى البالغة حوالي 462 تريليون وون. يتعين تعبئة الرصيد من مصادر خارجية، وتستهدف SK Hyper الوصول إلى أول تمويل خارجي بحلول نهاية هذا العام وبداية العام القادم.
العائق الثاني يكمن في معايير المؤسسات المالية. وفقاً لموقع "Cleary Securities Watch" المتخصص في التحليل المالي القانوني، تركز البنوك والمصادر التمويلية أنشطتها على المشاريع التي أبرمت عقود إيجار طويلة الأجل مع مستأجرين ذوي جدارة ائتمانية عالية. في حالة مركز بيانات أولسان التابع لشركة SK Telecom بقدرة 100 ميجاواط، تم تأمين التمويل بعد ضمان عميل رئيسي (AWS)، لكن المشاريع الأخرى التفتقر إلى عملاء مؤكدين، مما يضعها في قائمة الأولويات المنخفضة لدى المستثمرين، كما أوضح مسؤولون في القطاع المصرفي الاستثماري.
تمثل توفر الكهرباء متغيراً حاسماً آخر. أشارت شركة Cushman & Wakefield إلى أن إمكانية الوصول إلى الكهرباء تعد قيداً حاسماً يحدد نجاح تطوير مراكز البيانات وقيمة أصولها في كوريا الجنوبية، مع تنبيهها من أن شدة محدودية شبكة الكهرباء في منطقة العاصمة تشكل حاجزاً خطيراً.
وفي المقابل، تدفقت الأموال نحو المشاريع التي وفرت عقود إيجار مؤكدة. حقق مركز LG U Plus في فاجو - الذي يتمتع بأعلى معدل بدء عمل - عقود استئجار كاملة للكتلة الأولى من المباني الخمسة. كما أعلنت شركة SC Capital في 13 أكتوبر أن مركز البيانات الذكية بقدرة 40 ميجاواط في بوهانج بمحافظة كيونجبوك قد أتمم جمع تمويل بقيمة 600 مليار وون (بما في ذلك قروض بنكية بقيمة 450 مليار وون) بعد أن التزمت شركة NHN Cloud باستئجار 16 ميجاواط منها.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.