
تجاوز الوحدات السكنية غير المباعة بعد الانتهاء من البناء في المناطق الإقليمية 23 ألف وحدة، والمشتريات الحكومية وحدها غير كافية للتعامل مع الأزمة
تقليل ضريبة الاستحواذ والحوافز الضريبية الأخرى قيد النقاش لجذب الطلب الخاص، مع إعادة النظر في تسعير الوحدات السكنية
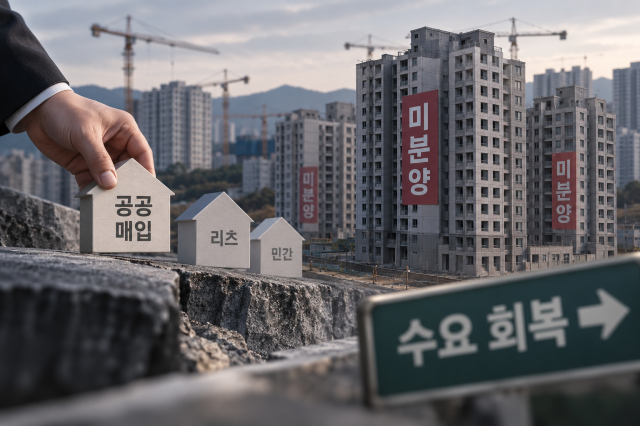
تبرز أزمة جديدة في سوق الإسكان بالمناطق الإقليمية بكوريا الجنوبية، حيث أظهرت المشتريات الحكومية حدوداً واضحة في التعامل مع تفاقم الوحدات السكنية غير المباعة. وفي هذا السياق، برزت ضرورة ملحة لابتكار إجراءات تجذب الطلب من القطاع الخاص، بما في ذلك توسيع الحوافز الضريبية مثل تقليل ضريبة الاستحواذ، بالتوازي مع تعديل أسعار البيع لتتوافق مع قدرة المشترين في كل منطقة. وتحذر التحليلات من أن الدعم الحكومي المفرط قد يؤخر من عزم المطورين على تعديل الأسعار بشكل طوعي، مما يستلزم إعادة نظر شاملة في شروط الدعم وآليات توزيع الخسائر.
وفقاً لوزارة الأراضي والبنية التحتية والنقل، بلغت الوحدات السكنية غير المباعة في المناطق الإقليمية حتى نهاية أغسطس الماضي 49,998 وحدة، منها 23,711 وحدة ظلت غير مباعة حتى بعد الانتهاء من البناء والتسليم. وتسعى الحكومة، من خلال شركة LH للأراضي والإسكان، إلى شراء 5,000 وحدة من هذه الوحدات خلال العام الحالي. غير أن الشركة حتى لو وافقت على جميع الطلبات المعلقة بما فيها 950 وحدة من الدورة الثالثة و2,335 وحدة من الدورة الرابعة، فسيقتصر إجمالي المشتريات على 3,285 وحدة فقط.
ويعود السبب الرئيسي للصعوبة في تأمين كميات كافية من الوحدات للشراء إلى تركز الطلبات في مناطق تعاني من معدلات شغور مرتفعة وضعف الطلب. وملزمة LH باستخدام الوحدات المشتراة كمساكن إيجار عام، مما يجعلها مجبرة على فحص مدى توفر طلب حقيقي للإيجار. وتكشف هذه الحقيقة عن بنية هيكلية تحدية: فالمساكن التي لم تجد مشترين في السوق الخاصة تستثنى أيضاً من برامج الشراء الحكومي، مما يعني أن توسيع حجم المشتريات وحده لن يكفي لحل أزمة الفائض السكني.
ومن بين الحلول المقترحة لجذب الطلب من المشترين الأفراد، يبرز توسيع نطاق الحوافز الضريبية. ويقول كيم إن-مان، مدير معهد كيم إن-مان لاقتصاديات العقارات: "من الذي سيرغب في شراء وحدات سكنية في المناطق الإقليمية حيث لا ترتفع الأسعار وتتراكم الوحدات غير المباعة؟" ويضيف: "يجب تقديم حوافز استثنائية، مثل الإعفاء المؤقت من ضريبة الاستحواذ، وتخفيض ضريبة الملكية، والإعفاء من ضريبة الأرباح الرأسمالية."
وبالمثل، تؤيد شين بو-يون، أستاذة في قسم الذكاء الاصطناعي والعقارات بجامعة سيجونج، هذا النهج قائلة: "هناك حاجة ملحة لتوسيع نطاق الحوافز الضريبية." وتتابع: "يجب تطبيق الحوافز الضريبية على عمليات شراء وحدات سكنية إضافية ليس فقط في المناطق ذات الانخفاض السكاني، بل أيضاً في المناطق الأخرى خارج المدن الكبرى والعواصم الإقليمية الرئيسية."
إلى جانب الحوافز الضريبية، يُعتبر تعديل أسعار البيع لتتناسب مع القدرة الشرائية المحلية خطوة أساسية أخرى. فحتى في وجود طلب فعلي من المشترين، قد لا تتحول النوايا إلى عمليات بيع إذا كانت أسعار البيع تفوق أسعار السوق المحلية أو مستويات دخل السكان. وبعبارة أخرى، قد يكون تخفيض العبء الضريبي غير كافٍ إذا ظلت تكاليف شراء الوحدة السكنية نفسها خارج نطاق قدرة المشترين.
ومن جهة المطورين والمقاولين، تكمن المشكلة في تعقيد الموازنة بين تكاليف البناء والنفقات المالية التي تم استثمارها بالفعل، بالإضافة إلى مسألة الإنصاف تجاه المشترين الأوائل. فالخوف من ردود فعل سلبية من جانب من اشتروا الوحدات بسعر أعلى يجعل قرار خفض الأسعار صعباً. ومع ذلك، فإن الاحتفاظ بأسعار مرتفعة مع بقاء الوحدات غير مباعة لفترات طويلة يزيد من عبء النفقات المالية، الأمر الذي يستحق إعادة حساب مقابل منافع تحصيل رؤوس الأموال المستثمرة من خلال خفض الأسعار.
أما بخصوص المناطق التي يصعب فيها توليد طلب على الإيجار حتى مع تخفيض الأسعار، فقد تتطلب الحالة نهجاً مختلفاً. والخيارات الموضوعة على الطاولة، مثل الشراء من خلال صناديق الاستثمار العقاري (REITs) أو تحويل الوحدات إلى وحدات إيجار، تتطلب أساساً حقيقياً من حيث الطلب الفعلي على الإيجار وجدوى الاستثمار المالي. وإذا اقتصر التغيير على نقل ملكية الوحدات دون حل مشكلة الشغور، فقد تتحول أزمة الوحدات غير المباعة إلى أزمة شغور طويل الأجل.
وخاصة في المناطق حيث تكون توقعات ارتفاع أسعار المساكن منخفضة جداً، يصبح من الضروري أن يستطيع المستثمرون الخاص استرجاع استثماراتهم من خلال عوائد الإيجار وما شابه. وتشرح الأستاذة شين: "في سياق يصعب فيه توقع ارتفاع في قيم الأصول، إذا كانت معدلات تمويل القروض تصل إلى 5%، فيجب أن تصل معدلات العائد إلى 7-8% على الأقل لجذب رأس المال الخاص."
وتنحصر نقطة الخلاف الأساسية في قرار حول مدى توسيع الدعم الحكومي من جهة، ومدى استعداد المطورين لتحمل تعديلات الأسعار والخسائر المترتبة من جهة أخرى. وثمة قلق من أن تشكل الآمال المستمرة في استمرار الحكومة في شراء الوحدات غير المباعة عائقاً أمام إقدام المطورين على خفض الأسعار بشكل طوعي وسريع.
ويرى لي أون-هيونغ، باحث كبير بمعهد سياسة البناء الكوري، أن "أزمة الوحدات السكنية غير المباعة في القطاع الخاص تنشأ عن عدم توافق بين الخطط التي وضعها المطورون والطلب الفعلي في السوق." ويضيف: "بدلاً من تدخل حكومي مباشر، من الأفضل ترك السوق يعدل نفسه بشكل طبيعي."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.