
إجراءات قيود الواردات الأوروبية الموجهة للصين تهدد الحصة السوقية للسيارات الكورية
دعم مركبات البرمجيات والرقائق الإلكترونية للسيارات... ضرورة تحسين ظروف الإنتاج والاستثمار المحلي
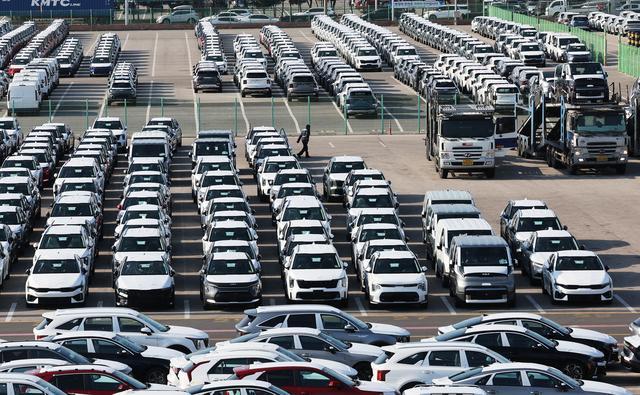
وبحسب وزارة التجارة والصناعة والموارد في 28 من الشهر الجاري، انخفضت قيمة صادرات السيارات في الشهر الماضي بمقدار 5.5% مقارنة بنظيره من السنة السابقة، لتصل إلى 6.05 مليارات دولار. وبينما ارتفعت وحدات تصدير السيارات الجديدة بنسبة 4.1%، كان لتأثير الحرب في الشرق الأوسط وتشديد القيود من قبل الدول الكبرى على تصادير السيارات المستعملة دورًا في هذا الانخفاض. وحققت صادرات أميركا الشمالية والاتحاد الأوروبي نموًا بنسبة 9.2% و15.3% على التوالي، بينما شهدت آسيا والشرق الأوسط تراجعًا بنسبة 60.0% و7.1% على التوالي.
غير أن حاجزًا تجاريًا جديدًا بدأ يظهر حتى في أوروبا، التي كانت تدعم الصادرات. فبحسب وكالة رويترز للأنباء، تعتزم المفوضية الأوروبية تطبيق السيفجارد على السيارات الهجينة بدءًا من أوائل شهر ديسمبر في أقرب الآجال. ويبلغ الحد الأقصى لواردات السيارات الهجينة الصينية 350 ألف وحدة سنويًا، وهو ما يمثل أقل من نصف كمية الواردات المتوقعة للعام الحالي البالغة 800 ألف وحدة. وتُطبّق حدود الواردات لمدة أربع سنوات مع زيادة سنوية بنسبة 6%.
وتتمثل المسألة الحاسمة في نطاق التطبيق على السيارات الكورية وحجم الحصة المخصصة. وبما أن السيفجارد ينطبق من حيث المبدأ على جميع الواردات بغض النظر عن بلد المنشأ، فقد يتم تخصيص حصص وطنية لدول تصدير أخرى منها كوريا الجنوبية.
وفي حالة تحديد حصة للسيارات الكورية، قد يواجه توسيع صادرات المركبات المنتجة محليًا قيودًا حتى مع زيادة الطلب الأوروبي على السيارات صديقة للبيئة. وبينما قد ينطوي تراجع واردات السيارات الصينية على فرص للشركات المنافسة، فإن التأثير الفعلي سيعتمد على أنواع السيارات المطبقة عليها التدابير والحصص المخصصة لكل دولة والمعايير المستخدمة في الحساب.
وأوضحت الحكومة أنها تعكف على صياغة استراتيجية تفاوضية لضمان حصة أفضل للسيارات الكورية. وقال مسؤول بوزارة الصناعة: "لم يتم تحديد شيء حتى الآن فيما يتعلق بكوريا، وهذه هي اللحظة المناسبة لابتكار استراتيجية تفاوضية للحصول على حصة أكبر".
وإلى جانب ذلك، يبرز تعزيز القدرة التنافسية في تكنولوجيا المركبات المستقبلية كمسألة حتمية. وحللت مجموعة ديلويت الكورية في تقرير عنوانه "دمج المركبات البرمجية والقيادة الذاتية والروبوتات" أن صناعة السيارات تشهد إعادة تنظيم تتجاوز التصنيع التقليدي نحو التنافس المتكامل في مجالات المركبات البرمجية (SDV) والقيادة الذاتية والروبوتات.
وتتصدى شركة هيونداي للسيارات لهذه التطورات من خلال التعاون مع شركة إنفيديا. وتتضمن الخطة تطبيق تقنية مستوى 2+ على نموذج الإنتاج الأول للمركبات البرمجية عام 2028، مع تطوير متزامن للذكاء الاصطناعي الخاص بالقيادة الذاتية بناءً على بيانات القيادة الفعلية.
وتدعم الحكومة أيضًا تسويق تكنولوجيا المركبات المستقبلية وتحقيق استقلالية سلسلة التوريد. وقد وقعت وزارة الصناعة في نهاية الشهر الماضي اتفاقية تضم شركات مصنعة ومتخصصة في الأجزاء والرقائق الإلكترونية والقيادة الذاتية. وتجري الدراسات والبحوث المتعلقة بحلول المركبات البرمجية والذكاء الاصطناعي لتحويل شركات التصنيع المتوسطة والحجم، بالإضافة إلى بناء معدات التحقق من الرقائق الإلكترونية للسيارات، وتستهدف بدء المشاريع الإضافية في السنة القادمة.
وإلى جانب التعاون التكنولوجي، تحظى مسألة التأهب لضعف القاعدة الإنتاجية المحلية نتيجة التوطين المحلي للعمليات في الخارج بأهمية كبيرة.
كيم فيل سو، أستاذ متفرغ في قسم المركبات المستقبلية بجامعة دارم، أشار إلى أن "وجود منشآت إنتاجية محلية ضروري لخلق فرص العمل وتنشيط صناعة الأجزاء"، مؤكدًا على ضرورة "تحقيق التوازن بين الإنتاج المحلي في الخارج ردًا على سياسة الأولوية الوطنية وبين الحفاظ على الإنتاج المحلي".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.