
المسار الحكومي لإدخال نظام الحجية أحادية الجانب
مخاوف القطاع المالي من انتهاك حق الالتقاضي
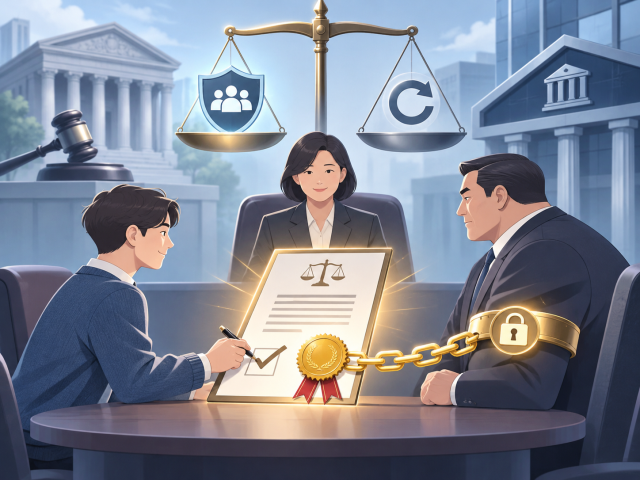
اختلافات حكومية حول إدخال نظام الحجية أحادية الجانب الذي يلزم الشركات المالية بقبول قرارات التسوية في منازعات التمويل الصغيرة إذا قبلها المستهلك. وبرغم أن هذا النظام يعتبر من المهام الحكومية الرئيسية للعام الجاري، فإن وزارة العدل تعارضه مخافة انتهاك حق الشركات المالية في الالتقاضي، مما يتوقع أن يؤدي إلى معوقات في مسار التشريع.
أفادت السلطات المالية في الثاني من نوفمبر/ تشرين الثاني أن لجنة الخدمات المالية تدرس إدخال نظام الحجية أحادية الجانب كأحد المهام الرئيسية للمراجعة هذا العام. يقضي هذا النظام بأنه عندما يقبل المستهلك قرار تسوية من هيئة تسوية منازعات التمويل بهيئة الرقابة المالية، يكتسب القرار قوة حكم التسوية الودية أمام المحاكم بغض النظر عن موافقة الشركة المالية.
وفي النظام الحالي، يتطلب اكتساب القرار أثره القانوني موافقة كل من المستهلك والشركة المالية. وإذا رفضت الشركة المالية القبول، يضطر المستهلك لرفع دعوى قضائية منفصلة. إلا أن المنازعات الصغيرة تتطلب وقتاً وتكاليف قضائية مرتفعة نسبة إلى حجم الضرر، مما يترتب عليه تخلي المستهلكين عن المطالبة بحقوقهم في كثير من الحالات.
لذا أدرجت الحكومة إدخال نظام الحجية أحادية الجانب ضمن المهام الحكومية لحماية المستهلك المالي. وأوضحت لجنة الخدمات المالية في خطتها لتنفيذ المهام الحكومية أنها ستدخل نظاماً يلزم الشركات المالية بالامتثال الإجباري لقرارات هيئة التسوية في منازعات صغيرة الحجم. وقدمت هذا الإجراء في الإحاطة البرلمانية في يوليو/ تموز الماضي كإجراء تعزيز حماية المستهلك المالي من الأضرار.
وتدعم هيئة الرقابة المالية إدخال هذا النظام بنشاط. وأعلنت مؤخراً عبر وثائق مقدمة لجلسات الاستجواب البرلماني عن خطط لإعداد رأي حكومي شامل يتضمن وضع معايير تطبيق الحجية أحادية الجانب وتعزيز الحيادية لدى هيئة التسوية وتكملة حقوق الدفاع للشركات المالية، بالإضافة إلى دعم عملية التشريع البرلمانية. ويُعتقد أن السلطات المالية تدرس تحديد حدود التطبيق بمستوى مليون دولار تقريباً من مبلغ التسوية.
غير أن معارضة وزارة العدل برزت كعنصر غير مؤكد. فقد أبدت وزارة العدل رأيها لدى السلطات المالية محذرة من انتهاك حق الشركات المالية في الالتقاضي في ضوء إدخال هذا النظام. وتذهب الوزارة إلى أن منح الحجية القانونية للشركة المالية بناءً على قبول المستهلك وحده قد يقيد حقها في الحصول على حكم من المحكمة.
وفي الواقع، يعتبر مدى الحماية الواجب توفيرها لحقوق الدفاع للشركات المالية العنصر الأساسي الحرج. قد تُناقش آليات وضع استثناءات تسمح للشركات المالية بالطعن أمام المحاكم في حالات وجود أخطاء في تحديد الوقائع أو عيوب إجرائية في عملية التسوية. لكن ثمة خشية من أن توسيع نطاق حق الطعن بصورة مفرطة قد يضعف الهدف الأساسي من إدخال النظام وهو سرعة تعويض المستهلك عن الأضرار.
يعكف البرلمان حالياً على مراجعة نسختين من مشروع قانون تعديل قانون حماية المستهلك المالي، قدمتهما عضوتا الحزب الديمقراطي الموحد كيم هيون جونغ وإي جونغ مون كل على حدة. وتتضمن كلا النسختين منح الحجية أحادية الجانب للمنازعات المالية الصغيرة التي لا تتجاوز عشرين مليون وون. وبما أن هذا يختلف عن المستوى المليوني تقريباً الذي تدرسه السلطات المالية، فمن المتوقع أن تستمر النقاشات حول نطاق التطبيق وإجراءات طعن الشركات المالية.
ولا تزال جهات القطاع المالي تعارض إدخال نظام الحجية أحادية الجانب. وقال مسؤول من القطاع المالي: "نحن نتفق مع الهدف من تعزيز حماية المستهلك، لكن حرمان الشركات المالية من فرصة الحصول على حكم قضائي يطعن في نتيجة التسوية يُعتبر إجراءً مفرطاً وغير متوازن".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.