
البنوك تخصص 300 مليار وون سنوياً.. صناديق الضمان تقدم ضمانات بمعدل 15 مرة من رأس المال
إلغاء حق المطالبة بسداد الديون المستحقة.. فرصة لتحسين التقييم الائتماني للبنوك
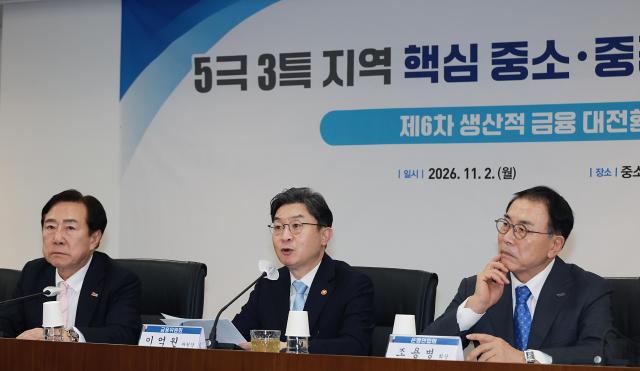
عقدت لجنة الخدمات المالية اجتماع المرحلة السادسة لتحويل التمويل الإنتاجي في الثاني من الشهر الجاري، وأعلنت عن خطط لتوسيع الدعم المالي للمشاريع الإقليمية وتحسين آليات استرجاع الديون المستحقة للموردين. وجاء الإعلان في سياق ارتفاع معدل التأخر عن السداد لقروض المشاريع الصغيرة والمتوسطة إلى 1 في المائة اعتباراً من نهاية شهر آب الماضي، مما يعكس الضغوط المالية المتزايدة على هذا القطاع الحيوي.
ستقدم البنوك التجارية مساهمة خاصة بقيمة 300 مليار وون على مدى ثلاث سنوات، بينما ستقدم صندوق الضمان الائتماني وصندوق ضمان التكنولوجيا ضمانات بمعدل يبلغ حوالي 15 مرة من رأس المال المساهم، مما يسفر عن إجمالي 4.5 تريليون وون من القروض برسوم فائدة منخفضة. وعلى الرغم من عدم تحديد سعر الفائدة النهائي حتى الآن، إلا أنه من المتوقع أن يكون أقل من سعر الفائدة على القروض التشغيلية العادية. سيشمل البرنامج حوالي 9000 مشروع صغير ومتوسط وكبير في مناطق المناطق الخمس والمناطق الخاصة الثلاث (باستثناء العاصمة وضواحيها)، وتُتوقع أن يبلغ حد التمويل لكل مشروع حوالي 5 مليارات وون، بناءً على مستويات الضمان الحالية من صندوق الضمان الائتماني وصندوق ضمان التكنولوجيا.
كما ستعمل السلطات على تسريع عملية استرجاع الديون المستحقة للموردين. ستقصر الحكومة مدة الاستحقاق للديون المستحقة من المبيعات، والقروض المضمونة بهذه الديون، وسندات التعاون المتبادل من 90 يوماً كحد أقصى إلى 60 يوماً. الديون المستحقة من المبيعات تمثل حق الشركة التي تزود السلع أو الخدمات في استقبال الدفع لاحقاً، أما القرض المضمون بهذه الديون فهو آلية يستخدمها المورد للحصول على تمويل مسبق من البنك باستخدام هذا الحق كضمان. كلما طالت مدة استرجاع الأموال، زاد العبء الفائدي على الموردين.
بناءً على بيانات سنة 2025، بلغت الديون المستحقة من المبيعات التي تستحق في فترة 61-90 يوماً حوالي 116.7 تريليون وون، وعند تطبيق تقصير مدة الاستحقاق اعتباراً من شهر فبراير من العام القادم، من المتوقع أن تنخفض عبء الفائدة السنوي على الموردين المستخدمين للقروض المضمونة بهذه الديون بمقدار يصل إلى 363 مليار وون. ونظراً لأن 97 في المائة فأكثر من مستخدمي هذه القروض هم من المشاريع الصغيرة والمتوسطة والعاملين بحسابهم الخاص، فمن المتوقع أن يؤدي تقصير فترة استرجاع الديون إلى تخفيف عبء رأس المال التشغيلي لديهم.
اعتباراً من شهر يناير من العام القادم، ستقوم الحكومة بإلغاء حق المطالبة بسداد القروض في حالة عدم دفع الشركة المشترية للدفعة. وهذا يعني أن المورد لن يكون ملزماً بسداد القرض للبنك في الحالات التي تفشل فيها الشركة المشترية في دفع فاتورة الشراء.
ومع ذلك، يثير البعض مخاوف من أن إلغاء حق المطالبة بسداد القروض قد يجعل البنوك عرضة لمخاطر أعظم، وقد يؤدي ذلك إلى انكماش في تقديم هذه القروض من قبل البنوك. ردّاً على هذه المخاوف، قال شين جانغ-سو، رئيس قسم البنوك بلجنة الخدمات المالية: "طلبنا من البنوك عدم تقليل حجم القروض بسبب إلغاء حق المطالبة بسداد القروض، وأشارت البنوك إلى أن بإمكانها تشغيل هذه البرامج دون تقليل القروض في ضوء قدراتها على التقييم الائتماني". وأضاف أن إلغاء حق المطالبة بسداد القروض سيكون بمثابة محفز لتحسين أساليب تقييم البنوك الائتمانية، مما يدفعها للابتعاد عن الاعتماد على هذا الحق والتركيز بدلاً منه على تقييم دقيق ومتطور للائتمان على مستوى الشركات وسلاسل التوريد.
بالإضافة إلى ذلك، ستقوم الحكومة بتوسيع نطاق الشركات المؤهلة لبرنامج سندات التعاون المتبادل بشكل تدريجي، بحيث يتمكن الموردون من الدرجة الثانية والثالثة من الاستفادة من التصنيف الائتماني للشركة الأم لتحقيق السيولة مبكراً. وكان البرنامج مقصوراً في السابق على المؤسسات العامة والشركات الكبرى التي تتمتع بتصنيف ائتماني من AAA إلى A-، لكنه سيتسع الآن ليشمل الشركات التي يبلغ تصنيفها الائتماني BBB فأعلى، وهو المستوى المعتبر لتقديم القروض المضمونة بالديون المستحقة. كما ستعمل الحكومة على تعزيز الحوافز للشركات المشاركة في برنامج سندات التعاون المتبادل. ستقوم برفع سعر الفائدة على الحسابات التي يودع بها الموردون من الدرجة الأولى الأموال لدفع فاتورات الموردين من الدرجات الأدنى، كما ستوفر مخفضات على أسعار الفائدة على القروض العادية للشركات الممتازة المشاركة في البرنامج.
قال إي أوك-وون، رئيس لجنة الخدمات المالية: "في سياق ارتفاع معدل التأخر عن السداد للقروض في المشاريع الصغيرة والمتوسطة، قد يؤدي ارتفاع الفائدة المتوقع في المستقبل إلى زيادة العبء الفائدي على الشركات وتعقيد أوضاعها التمويلية. ستعمل الحكومة على إزالة الاختناقات في تدفقات رأس المال وضمان توجيه التمويل إلى حيث يكون مطلوباً، بحيث يتسنى للشركات تقليل الآثار السلبية الناجمة عن ارتفاع الفائدة وتقلبات الاقتصاد. وستواصل الحكومة اتخاذ خطوات استباقية لتطوير وتحسين قاعدة التمويل الإنتاجي".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.