
أسعار الفائدة على القروض العقارية في البنوك الخمسة الكبرى ترتفع إلى 6.44% في الحد الأعلى
انتهاء فترات الفائدة الثابتة مدتها 5 سنوات يفتح الباب لإعادة حساب أسعار الفائدة على القروض
قرض بـ 300 مليون وون برفع سعر الفائدة من 3% إلى 6% يزيد الدفع الشهري بمقدار 450 ألف وون
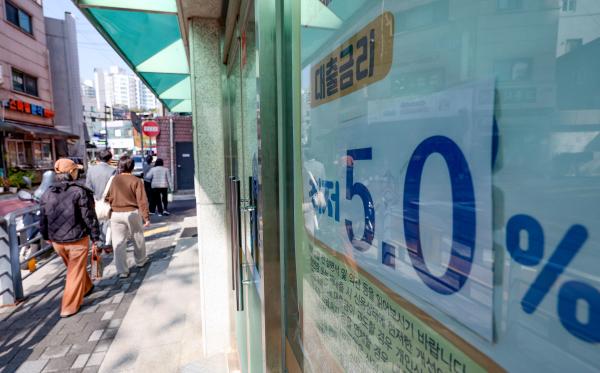
يواجه المقترضون الذين حصلوا على قروض بأسعار فائدة منخفضة خلال جائحة كوفيد-19 عبء أسعار فائدة مرتفعة بعد مضي 5 سنوات. فقد حان الوقت الذي تنتهي فيه فترات تطبيق الفائدة الثابتة على القروض العقارية، مما يستتبع إعادة حساب أسعار الفائدة. وفي ضوء احتمالية قيام البنك المركزي الكوري برفع سعر الفائدة الأساسي إضافة، تزداد المخاوف من أن قد يزداد عبء السداد على الأسر المعيشية بشكل كبير.
وبحسب القطاع المالي في 6 نوفمبر الجاري، بلغ سعر الفائدة على القروض العقارية من نوع المزيج (الفائدة الثابتة لمدة 5 سنوات) في البنوك الخمسة الكبرى - بنك كيه بي الوطني وبنك شين هان وبنك هانا وبنك وري وبنك إن إتش الزراعي - ما بين 4.46% و6.44% سنويًا. وبلغ سعر الفائدة على القروض الدوّارة (مدة 6 أشهر) ما بين 4.43% و6.38% سنويًا. وتشهد أسعار الفائدة على القروض الشخصية صعودًا أيضًا. فقد بلغ سعر الفائدة على القروض الشخصية في البنوك الخمسة الكبرى (على أساس سندات البنوك ذات آجل 6 أشهر) في 3 نوفمبر الجاري ما بين 5.32% و6.82% سنويًا، مع اقتراب الحد الأعلى من 7%.
يعود الحفاظ على أسعار فائدة مرتفعة على القروض إلى التفاعل بين احتمالية قيام البنك المركزي برفع سعر الفائدة الأساسي إضافة وارتفاع ضغوط أسعار الفائدة في السوق. فمع ارتفاع أسعار تمويل البنوك والعملات الأخرى، إلى جانب استمرار توجه البنوك في إدارة القروض الموجهة للأسر المعيشية، يبدو من الصعب توقع هبوط في أسعار القروض في المدى القريب.
وتحديدًا، من المتوقع أن يزداد العبء على المقترضين الذين حصلوا على قروض عقارية بفائدة ثابتة مدتها 5 سنوات خلال فترة الأسعار المنخفضة في 2021. فالمقترضون الذين حصلوا على قروضهم في ذلك الوقت يواجهون الآن فترة انتهاء تطبيق الفائدة الثابتة، مما يتطلب إعادة حساب أسعار الفائدة. ويتسم القرض من نوع المزيج عادة بتطبيق فائدة ثابتة خلال الخمس سنوات الأولى، ثم تحويلها إلى فائدة دوّارة.
وبحسب نظام الإحصاءات الاقتصادية للبنك المركزي، انخفض سعر الفائدة على القروض العقارية ذات الفائدة الثابتة (على أساس المبالغ الجديدة المدفوعة) إلى ما دون 2% في أبريل 2019، وظلّ دون 2% حتى أغسطس 2021. وبالتالي، يواجه المقترضون الذين اقترضوا بأسعار منخفضة في ذلك الوقت بيئة فائدة مختلفة تمامًا بعد مرور 5 سنوات.
على سبيل المثال، إذا اقترض شخص ما 300 مليون وون في 2021 بسعر فائدة 3% سنويًا بصيغة السداد المتساوي للأصل والفائدة على مدى 30 سنة، فإن الدفعة الشهرية ستكون حوالي 1.265 مليون وون. وبعد سداد القرض لمدة 5 سنوات، إذا تم تطبيق سعر فائدة 6% على الرصيد المتبقي البالغ حوالي 267 مليون وون، فستزداد الدفعة الشهرية إلى حوالي 1.718 مليون وون.
إذا ارتفع سعر الفائدة إلى 7% سنويًا، ستصل الدفعة الشهرية إلى حوالي 1.885 مليون وون، وإذا ارتفع إلى 8% سنويًا، ستصل إلى حوالي 2.059 مليون وون. بمعنى آخر، قد ينتج عن مستويات أسعار الفائدة المختلفة عبء إضافي يبلغ مئات الآلاف من الوون شهريًا مقارنة بالفترة السابقة. تجدر الإشارة إلى أن سعر الفائدة المعاد حسابه يختلف فعليًا بناءً على صيغة الحساب المتفق عليها في وقت الاقتراض وشروط الخصم المفضل.
المقترضون الذين يتحملون أعباء قروض دوّارة أيضًا لا يستطيعون الشعور بالارتياح. فبحسب اتحاد البنوك، بلغ مؤشر تكاليف التمويل كوفكس (COFIX) على أساس المبالغ الجديدة المدفوعة في سبتمبر 3.43% سنويًا، وهو ارتفاع بمقدار 0.25 نقطة مئوية عن الشهر السابق، وهو أكبر ارتفاع في 3 سنوات و10 أشهر منذ نوفمبر 2022. وينعكس ارتفاع مؤشر كوفكس بشكل تدريجي على أسعار الفائدة على القروض العقارية الدوّارة المرجعية.
علاوة على ذلك، يواجه المقترضون الجدد الذين يحتاجون إلى الحصول على قروض عبءً كبيرًا. فارتفاع سعر الفائدة على القروض العقارية إلى ما يزيد عن 6% مقرونًا بفرض قيود على الإقراض قد يصعب عملية جمع الأموال.
المشكلة هي أن صحة القروض الموجهة للأسر المعيشية تتدهور فعلاً. فبحسب هيئة الإشراف المالي، بلغت نسبة التأخر في سداد القروض للأسر المعيشية في البنوك المحلية 0.45% في نهاية أغسطس، وهو ارتفاع بمقدار 0.03 نقطة مئوية عن الشهر السابق. وارتفعت أيضًا نسبة التأخر في سداد القروض العقارية إلى 0.31% بارتفاع 0.02 نقطة مئوية خلال نفس الفترة.
وقال أحد المسؤولين في القطاع المالي: "إذا ظل سعر الفائدة على القروض مرتفعًا، فلا محالة أن ينخفض المبلغ المتاح للأسر المعيشية للإنفاق الاستهلاكي. وقد تزداد مخاطر التأخر في السداد، لا سيما بين المقترضين الذين يتمتعون برافعة دخل محدودة، نتيجة تزامن فترات إعادة حساب أسعار الفائدة."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.