
يتوقع أن يسجل سوق الأسهم المحلي الكوري ارتفاعاً الأسبوع المقبل (9-13 نوفمبر)، بعد انهياره الحاد الذي جاء عقب قلق من تراجع الاستثمارات في الذكاء الاصطناعي في أعقاب الانتخابات النصفية الأمريكية. ويحذر السوق من احتمالية استمرار موجات البيع في بداية الأسبوع المقبل، غير أن بعض المحللين يعتبرون أن الانخفاض الأخير كان مبالغاً فيه. ويعتبر معلنو السوق أن نتائج أعمال شركة كور ويف (Coreweave) الأمريكية المتخصصة في بنية الذكاء الاصطناعي، ومؤشر أسعار المستهلكين (CPI) والمؤشرات الاقتصادية الرئيسية الأخرى هي متغيرات حاسمة ستحدد احتمالات استعادة النفسية الاستثمارية.
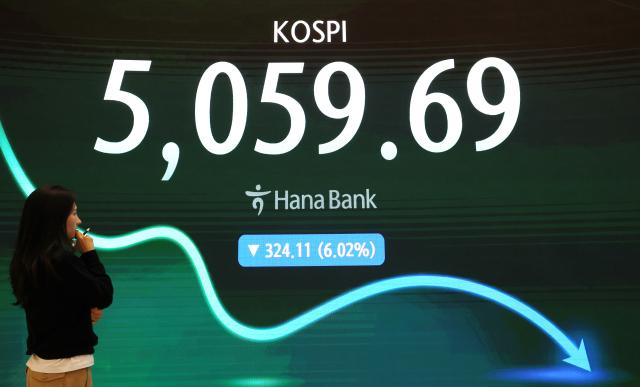
وفقاً لبيانات بورصة كوريا الوطنية في 7 نوفمبر، انخفض مؤشر كوسبي بمقدار 324.11 نقطة (بنسبة 6.02%) ليغلق عند 5059.69 نقطة. وبالمقارنة مع سعر الإغلاق في 30 أكتوبر الماضي البالغ 5730.74، فقد هبط المؤشر بنسبة 11.71% على مدار أسبوع واحد. وخلال جلسة التداول اليوم، انهار المؤشر إلى 4911.28 نقطة، مما أدى إلى تفعيل آلية قاطع الدارة. وأغلق مؤشر كوسداك أيضاً بانخفاض 5.03% عند 644.27 نقطة.
يأتي هذا الانهيار بعد فوز الحزب الديمقراطي بمقاعد في مجلسي النواب والشيوخ الأمريكيين في الانتخابات النصفية، مما أثار مخاوف متزايدة من تشديد الرقابة على مراكز بيانات الذكاء الاصطناعي. واجتمعت هذه المخاوف مع القلق بشأن أعباء النفقات الرأسمالية الهائلة لشركات التكنولوجيا الكبرى والشكوك حول ربحيتها، مما أثار عمليات بيع واسعة النطاق في أسهم أشباه الموصلات الأمريكية، وانعكس تأثير ذلك على السوق المحلي الكوري.
حذّر المحللون في قطاع الأوراق المالية من احتمالية استمرار التذبذب العالي حتى بداية الأسبوع المقبل. وأشار جانج جين-هيوك، محلل في شركة شينهان للاستثمارات (Shinhan Investment & Securities)، في تقرير بعنوان "الانتباه لاستمرار آثار البيع المدفوعة بالخوف في بداية الأسبوع المقبل" إلى أن تجاوز خطوط الدعم التقني في الأسواق الأمريكية والزيادة الحادة في تداول خيارات البيع (Put Options) أسهمت في مضاعفة ضغوط البيع المتسلسلة. ولاحظ بشكل خاص أنه في ظل عدم حل الشكوك حول استدامة ربحية استثمارات الذكاء الاصطناعي، قد تشكل نتائج أعمال شركات مثل نيوكلاود (Neocloud) المتوقعة الأسبوع المقبل عاملاً إضافياً للقلق.
من جانب آخر، يرى بعض المحللين أن القلق الحالي في السوق مبالغ فيه. وذهب لي كيونج-مين، محلل في شركة دايشين للأوراق المالية (Daishin Securities)، إلى أن اكتساح الديمقراطيين قد يؤدي إلى تأخير بناء مراكز البيانات وزيادة التكاليف، لكن احتمال توقف شامل على المستوى الفيدرالي محدود. وأوضح أنه بالنظر إلى إمكانية استخدام الرئيس ترامب لحق النقض (الفيتو)، فإن هناك حواجز سياسية عالية يجب تجاوزها قبل تطبيق أي تشديد فعلي للوائح.
الحدث الأكثر جذباً للاهتمام الأسبوع المقبل هو الإعلان عن نتائج الربع الثالث لشركة كور ويف، وهي شركة أمريكية متخصصة في خدمات السحابة والذكاء الاصطناعي. وستعلن الشركة عن نتائجها بالتوقيت المحلي الأمريكي في 10 نوفمبر. وبما أن مخاوف الاستقرار المالي قد برزت بسبب ارتفاع أسعار سندات الشركة وارتفاع أقساط مبادلة الائتمان (CDS)، فمن المتوقع أن يركز الاهتمام ليس فقط على نمو الإيرادات بل أيضاً على التدفقات النقدية، ومصاريف الفائدة، وخطط جمع الأموال الإضافية.
أشار المحلل إلى أنه إذا تم التأكد من استمرار خطط الاستثمار في الذكاء الاصطناعي لدى كور ويف وتوفر القدرة على جمع الأموال، فقد يؤدي ذلك إلى استعادة النفسية الاستثمارية لأسهم الذكاء الاصطناعي ذات الصلة، بما في ذلك قطاع أشباه الموصلات. وعلى النقيض من ذلك، إذا برزت مرة أخرى مخاوف الأعباء الديون أو انكماش خطط الاستثمار، فلا يمكن استبعاد ضغوط هبوط إضافية.
كما يلعب مؤشر الأسعار الأمريكي دوراً محورياً في تحديد اتجاه الأسواق. سيتم الإعلان عن مؤشر أسعار المستهلكين (CPI) الأمريكي لشهر أكتوبر في 10 نوفمبر بالتوقيت المحلي، وعن مؤشر أسعار المنتج (PPI) في 13 نوفمبر. وقد يؤدي ارتفاع معدل التضخم عن التوقعات إلى إثارة مخاوف من رفع البنك الاحتياطي الفيدرالي (Fed) لأسعار الفائدة بشكل إضافي. وفي المقابل، إذا تم التأكد من تخفيف الضغوط التضخمية، فقد يؤدي ذلك إلى استقرار الفائدة وارتفاع في أسهم القطاع النمو التي شهدت انخفاضات حادة.
يرى بعض المحللين أن نتائج الانتخابات النصفية الأمريكية قد تؤثر إيجابياً على الأسواق المالية على المدى الطويل. لفت هو جين-ووك، محلل في شركة سامسونج للأوراق المالية (Samsung Securities)، الانتباه إلى أن أولويات السياسة الديمقراطية تركز على توسيع إعانات التأمين الصحي، وإلغاء الرسوم الجمركية، وإنهاء الحرب الإيرانية. وبما أن تشديد الرقابة على الذكاء الاصطناعي ليس من أولويات الحزب الديمقراطي الرئيسية، فقد تتلاشى المخاوف المتعلقة به مع مرور الوقت.
ويتوقع المحلل هو أن التأثيرات الإيجابية لتخفيف المخاطر الجيوسياسية - من خلال انخفاض أسعار النفط العالمية واستقرار العائد على السندات الأمريكية طويلة الأجل - ستتفوق على المدى المتوسط والطويل على مخاطر تشديد الرقابة على الذكاء الاصطناعي. وأضاف أن انخفاض الأسعار النفطية وما يترتب عليه من تخفيف التضخم قد يؤدي إلى تحسين الدخل الحقيقي للأسر وانعاش الاستهلاك.
يدعم الانتظار على الارتفاع أيضاً حقيقة أن أعباء التقييم (Valuation Burden) لمؤشر كوسبي قد انخفضت بشكل كبير في خضم الانخفاض. وحددت شركة دايشين للأوراق المالية مستوى نسبة السعر إلى القيمة الدفترية (PBR) المتقدم 12 شهراً للمؤشر عند 1 مرة عند 5330 نقطة، ومستوى نسبة السعر إلى الأرباح (PER) المتقدم عند 3.447 مرات عند 4922 نقطة. ويقيّم المحلل الانخفاض الأخير على أنه مرحلة من الانخفاض المبالغ فيه (Undershooting) الناشئة عن عملية تشكيل نقاط دعم وسيطة.
في النهاية، من المتوقع أن يحاول سوق الأسهم المحلي الكوري الارتفاع الأسبوع المقبل بينما يهضم صدمة الانخفاض الحاد في بداية الأسبوع، مستفيداً من نتائج أعمال كور ويف والمؤشرات الأمريكية للأسعار كحافز للارتفاع. غير أنه في حالة عدم حل الشكوك حول استدامة استثمارات الذكاء الاصطناعي أو استمرار موجات البيع من المستثمرين الأجانب، قد تشتد المنافسة حول ما إذا كان مؤشر كوسبي سينجح في الاستقرار عند مستوى 5000 نقطة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.