
انهيار مؤشر كوسبي بنحو 11% خلال يومين… ارتفاع سعر الصرف إلى 1350 وون
مؤشرات النمو والأسعار تدعم الرفع… تراجع الاستهلاك يظهر كمتغير حاسم
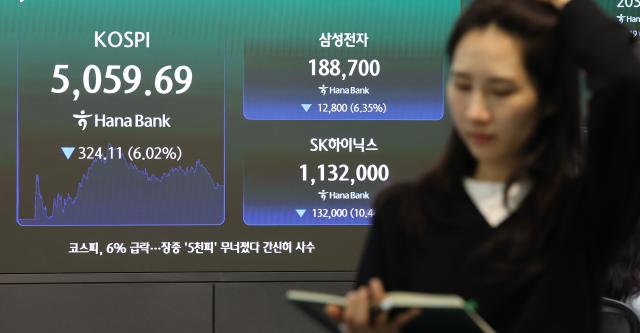
تزامنت الانهيارات الحادة في سوق الأسهم المحلية مع تعميق آفاق القلق لدى البنك المركزي الكوري قبل اجتماع لجنة السياسة النقدية في هذا الشهر برفع سعر الفائدة الأساسي. فيما تدعم مؤشرات الانتعاش الاقتصادي والتضخم المستمر الحاجة إلى مزيد من التشديد النقدي، تتزايد المخاوف من أن انخفاض الأصول المالية للأسر جراء تراجع الأسهم قد يؤدي إلى كساد الاستهلاك. ومع تسارع تقلبات الأسواق المالية، يبقى من المراقب معرفة ما إذا كانت ستؤثر على وتيرة رفع الفائدة والمستوى النهائي المستهدف للسعر.
وفقاً لتقرير البنك المركزي الكوري بتاريخ الثامن من الشهر، أغلق مؤشر كوسبي عند مستوى 5059.69 نقطة، منخفضاً بنسبة 6.02% عن جلسة التداول السابقة. وتراجع أيضاً بنسبة 5.28% في اليوم السابق، ما جعل معدل الانخفاض خلال يومين يصل إلى 10.98%. كما كسرت الأسعار دون حاجز 5000 نقطة خلال جلسة اليوم السادس.
واجهت أسواق الصرف الأجنبي أيضاً تطورات غير مستقرة. أغلقت جلسة تداول أسبوعية في سوق سيول للصرف بارتفاع سعر صرف الوون مقابل الدولار بمقدار 14.5 وون ليصل إلى 1356.6 وون مقابل الدولار مقارنة بجلسة التداول السابقة. كما ظهر ضغط متزايد لضعف الوون نتيجة مستمرة لعمليات بيع أسهم محلية من جانب المستثمرين الأجانب.
تكمن المشكلة في احتمالية انتقال تراجع أسعار الأسهم إلى الاقتصاد الحقيقي. فعندما تنخفض قيمة الأصول المالية مثل الأسهم، تتراجع القدرة الشرائية للأسر جراء ما يُعرّف بـ «التأثير العكسي للأصول». والتقييمات تشير إلى أن استمرار التراجع الحالي في سوق الأسهم قد يؤثر سلباً على الاستهلاك الذي دعم التعافي الاقتصادي حتى الآن.
أشار محافظ البنك المركزي شين هيون-سونغ نفسه إلى تأثير تراجع أسعار الأسهم على الاقتصاد الحقيقي خلال مؤتمر صحافي حول توجهات السياسة النقدية بلجنة السياسة النقدية والمالية بتاريخ 22 من الشهر الماضي. قال المحافظ حينها: «شهدنا تراجعاً كبيراً في أسعار الأسهم مؤخراً، وأعتقد أنها تؤثر إلى حد ما على الاقتصاد الحقيقي». وأضاف: «نعتقد أن هناك تعديلاً طفيفاً في الاستهلاك يحدث بشكل مؤقت».
غير أنه عند النظر في مؤشرات الاقتصاد الحالية وحدها، تبقى الحاجة إلى رفع الفائدة قوية للغاية. حقق الناتج المحلي الإجمالي الحقيقي في الربع الثالث من هذا العام نمواً بنسبة 1.0% عن الربع السابق، متفوقاً على توقعات السوق. بلغ معدل التضخم في أسعار المستهلكين في الشهر الماضي 2.8%، كما ظل معدل التضخم الأساسي (مستبعداً الغذاء والطاقة المتقلبة) عند مستوى مرتفع بنسبة 2.8%.
تُضاف إلى ذلك مخاوف من أن تراجع قوة الوون قد يرفع الضغوط على أسعار الواردات وبالتالي يزيد الضغوط التضخمية المحلية. وبينما تدعم اتجاهات النمو والأسعار فكرة رفع الفائدة إضافياً، فإن عدم الاستقرار في الأسواق المالية وتراجع الاستهلاك المحتمل يتطلبان حذراً أكبر في صنع القرار النقدي.
يركز السوق على احتمالية قيام لجنة السياسة النقدية والمالية برفع سعر الفائدة الأساسي من مستواه الحالي البالغ 3.00% سنوياً إلى 3.25% (برفع قدره 0.25 نقطة مئوية) في جلستها المقررة للـ 26 من هذا الشهر. غير أن الأداء الضعيف الأخير للأسهم أضعف توقعات السوق من المزيد من الرفع.
وفقاً لتحليل شركة كي بي للأوراق المالية، انخفضت توقعات سوق مقايضات الفائدة من رفع يصل إلى 100 نقطة أساس (النقطة الأساسية = 0.01 نقطة مئوية) لتعكس رفعاً قدره 27.5 نقطة أساس بعد ستة أشهر و31.5 نقطة أساس بعد تسعة أشهر. وترى كي بي للأوراق المالية أن سعر الفائدة الأساسي سيبقى ثابتاً عند 3.25% بعد رفع نوفمبر.
قال المحلل بشركة كي بي للأوراق المالية إيم جاي-جيون: «مع استمرار الأداء الضعيف للأسهم، يفقد السوق ثقته في التوقعات الطويلة الأجل لسعر الفائدة الأساسي البالغة 3.50%». وأضاف: «في حالة بقاء السعر ثابتاً في نوفمبر أو في حال إجراء رفع مصحوباً برأي أقلية بتجميد السعر، فإن احتمالية تخفيض التوقعات للسعر النهائي ستزداد بشكل ملموس».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.