
انخفاض سندات التمويل 5 سنوات بـ 0.48 نقطة مئوية...أسعار ثابتة تنخفض وأسعار عائمة ترتفع
استئناف بنك هانا والمصرف الزراعي للقروض وإلغاء حد السن في بنك شينهان...مع استمرار قيود الحد الأقصى
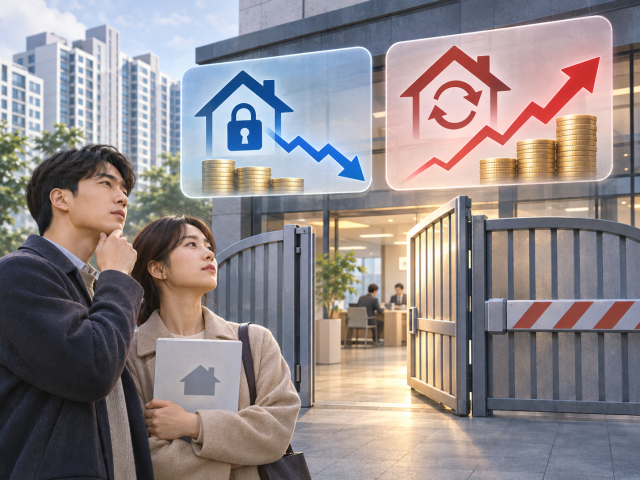
شهد سوق الرهون العقارية على المسكن في القطاع المصرفي تطورات ملحوظة مع اقتراب نهاية العام. فقد انخفضت أسعار الفائدة الثابتة للرهون العقارية على المسكن نتيجة لانخفاض أسعار سندات التمويل، كما أعادت بعض البنوك استئناف تعاملاتها بالقروض أو توسيع نطاق المتقدمين المؤهلين للحصول عليها. وهذا يختلف عن الصورة التي شهدتها نهاية العام الماضي من توقف متكرر للقروض وتقليص الحدود القصوى. غير أن أسعار الفائدة العائمة للرهون العقارية على المسكن تشهد ارتفاعاً، وتبقى قيود على القروض بحسب كل بنك، مما يؤدي إلى تأثيرات مختلفة حسب وضع المقترض.
بحسب البيانات المالية الصادرة في الثامن من الشهر الجاري، انخفض الحد الأدنى لأسعار الفائدة الثابتة للرهون العقارية على المسكن في البنوك الخمسة الكبرى - بنك كيه بي الوطني وبنك شينهان وبنك هانا وبنك وري والمصرف الزراعي - إلى 4.46% سنوياً اعتباراً من السادس من الشهر الجاري، انخفاضاً من 4.90% في نهاية سبتمبر، أي بفارق 0.44 نقطة مئوية.
انخفضت أيضاً أسعار سندات التمويل 5 سنوات (فئة AAA وغير مضمونة)، وهي الأداة المستخدمة بشكل أساسي في حساب أسعار الفائدة الثابتة للرهون العقارية على المسكن، من 4.525% سنوياً إلى 4.045% خلال الفترة ذاتها، بانخفاض قدره 0.48 نقطة مئوية. وحدث هذا الانخفاض في أسعار الفائدة في السوق رغم التطاول عن احتمالية زيادة إضافية من قبل البنك المركزي الكوري لسعر الفائدة الأساسي، مما ساهم في تراجع أسعار الفائدة الثابتة للرهون العقارية على المسكن. ويُعتبر قرار الحكومة بتقليص إصدارات السندات الحكومية في نوفمبر بمقدار 5 تريليونات وون عن الخطة الأولية أحد العوامل التي خففت عبء المعروض من السندات.
على الجانب الآخر، ارتفعت أسعار الفائدة العائمة المرتبطة بمؤشر تكاليف التمويل. فقد ارتفع مؤشر تكاليف التمويل للقروض الجديدة في سبتمبر بـ 3.43% سنوياً، أي بزيادة 0.25 نقطة مئوية عن الشهر السابق، مما دفع بنك الوطني وبنك وري إلى رفع أسعار الفائدة للرهون العقارية على المسكن بـ 0.25 نقطة مئوية في السادس عشر من الشهر الماضي على التوالي. كما رفع المصرف الزراعي أسعار الفائدة العائمة للرهون العقارية على المسكن بـ 0.19 نقطة مئوية في اليوم ذاته. وعليه، فحتى لو انخفضت أسعار الفائدة الثابتة، قد يشهد المقترضون الذين يستخدمون قروضاً مرتبطة بمؤشر تكاليف التمويل زيادة في عبء الفائدة عند إعادة حساب السعر.
تتغير أيضاً أجواء القطاع المصرفي فيما يتعلق بتقديم القروض. فقد رفعت لجنة الخدمات المالية في أغسطس الهدف المتعلق بمعدل نمو القروض للأفراد من 1.5% إلى 3.0%، وقررت إدارة القروض الجماعية مثل رسوم الانتقال والدفعات المرحلية والدفعات النهائية بشكل منفصل عن إجمالي البنك، مما وسع من هامش تقديم القروض لدى بعض البنوك.
استأنف بنك هانا منذ الثاني من هذا الشهر تقديم القروض الجديدة لمدة تقارب ثلاثة أشهر من توقفها لمنتج الرهون العقارية على المسكن غير المباشر "هانا وان كيو أبارتمنت لون 2" ومنتجات الرهون العقارية على المسكن والعقارات السكنية متعددة الأغراض بهدف إعادة الترميم. كما سمح بتسجيل تأمين الائتمان العقاري وضمان الائتمان العقاري للرهون العقارية المختلطة.
أما بنك شينهان فقد أطلق سراح المتقدمين لطلب الرهون العقارية على المسكن عن طريق وسطاء تحصيل القروض والمحصورين سابقاً في سن 39 سنة فما دون اعتباراً من طلبات نوفمبر. كما استأنف المصرف الزراعي تقديم الرهون العقارية على المسكن ذات الفائدة العائمة والرهون العقارية على المسكن بهدف إعادة التمويل من بنك آخر، وأطال أقصى فترة للرهن العقاري على المسكن خارج منطقة العاصمة من 30 سنة إلى 40 سنة.
غير أنه من الصعب اعتبار استئناف بعض البنوك لتقديم القروض بمثابة تخفيف شامل للمتطلبات في القطاع المصرفي. فبنك الوطني يحافظ على حد أقصى قدره 300 مليون وون للرهون العقارية على المسكن بهدف شراء العقار، بينما يفرض بنك وري حداً أقصى لمعاملات الرهون العقارية على المسكن المتعلقة بالعقارات الشهرية لكل فرع. وحيث أن اللوائح مثل نسبة خدمة الدين الإجمالية ونسبة القيمة المعترف بها للعقار تنطبق، فإن المبلغ الفعلي للقرض المتاح يختلف تبعاً لدخل المقترض والديون الموجودة والقيمة المعترف بها للعقار.
قال مسؤول في القطاع المصرفي: "بينما ينخفض سعر الفائدة للرهون العقارية على المسكن ذات الفائدة الثابتة مؤخراً نتيجة لانخفاض أسعار سندات التمويل، فإن احتمالية زيادة إضافية من قبل البنك المركزي لسعر الفائدة الأساسي لا تزال قائمة، مما يعني استمرار القلق بين المقترضين بشأن عبء الفائدة.">
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.