
ارتفاع حاد في معاملات سان بون والمناطق الوسطى بعد تجنب التنظيمات.. بينما تراجعت معاملات بوندانغ وبيونغتشون وسط قوة سعرية
تأثيرات متفاوتة لمناطق إعادة التطوير الرائدة بين المناطق المختلفة.. ارتفاع ملحوظ في أسعار مناطق سان بون والمناطق الوسطى الرائدة
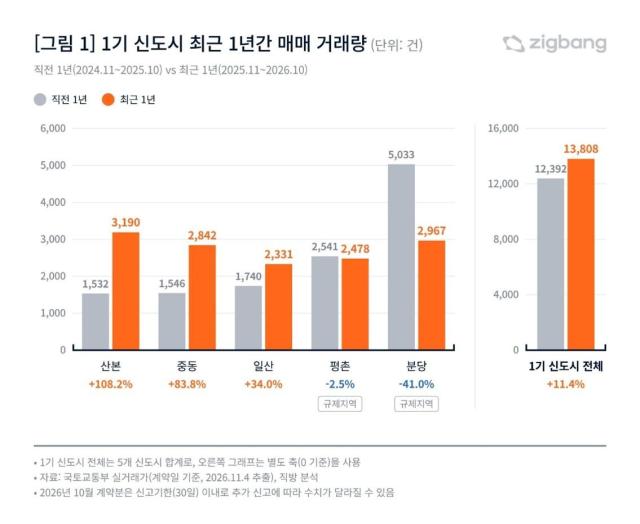
يشهد سوق الشقق السكنية في مدن الجيل الأول حول العاصمة الكورية الجنوبية اتجاهات متباينة في حجم المعاملات والأسعار. فيما شهدت المناطق غير الخاضعة للتنظيمات مثل سان بون والمناطق الوسطى ارتفاعاً حاداً في حجم المعاملات، شهدت المناطق الخاضعة للتنظيمات مثل بوندانغ وبيونغتشون انخفاضاً في المعاملات، إلا أن أسعار البيع فيها ارتفعت بشكل كبير.
وفقاً لتحليل منصة العقارات «جيكباند» لبيانات الأسعار الفعلية الصادرة عن وزارة الأراضي والبنية التحتية والنقل، بلغ إجمالي معاملات شراء وبيع الشقق في مدن الجيل الأول خلال السنة الماضية (من نوفمبر 2025 إلى أكتوبر 2026) 13808 معاملة. وهذا يمثل ارتفاعاً بنسبة 11.4% مقارنة بـ 12392 معاملة في السنة السابقة (نوفمبر 2024 - أكتوبر 2025).
على صعيد التفاصيل الإقليمية، شهدت سان بون أعلى معدل نمو في المعاملات بنسبة 108.2%، حيث تضاعفت معاملاتها من 1532 إلى 3190 معاملة. كما حققت المناطق الوسطى ارتفاعاً بنسبة 83.8%، وإيسان بنسبة 34.0%. وفي المقابل، شهدت بوندانغ وبيونغتشون انخفاضاً بنسبة 41.0% و2.5% على التوالي.
يُعزى هذا التباين إلى عوامل متعددة منها تطبيق سياسة العقارات الصادرة في أكتوبر والخامس عشر من نوفمبر من العام الماضي والقيود التنظيمية المرتبطة بها، إلى جانب حالة مشاريع إعادة التطوير في كل منطقة. فقد تم إدراج بوندانغ وبيونغتشون في قائمة المناطق الخاضعة للتنظيمات ومناطق تصاريح نقل الأراضي، بينما تم استثناء سان بون والمناطق الوسطى وإيسان من هذه التنظيمات. وبموجب القواعد المطبقة على أراضي تصاريح النقل، يُفرض أصلاً التزام بالإقامة الفعلية على شقق هذه المناطق، الأمر الذي يحد من استثمارات الفجوة السعرية التي تعتمد على الحصول على تمويل بالإيجار.
وفعلياً، بدأت معاملات سان بون والمناطق الوسطى بالارتفاع منذ أكتوبر ونوفمبر من العام الماضي، لتحقق بعدها معدل معاملات شهري يتراوح بين 200 و300 معاملة تقريباً. وفي الفترة من يوليو إلى سبتمبر من العام الحالي، بلغ عدد المعاملات في سان بون 834 معاملة وفي المناطق الوسطى 819 معاملة، أي بارتفاع بنسبة 129.1% و115.0% على التوالي مقارنة بالفترة ذاتها من السنة السابقة. وتجدر الإشارة إلى أن تعيين منطقتي رائدتين في سان بون كمناطق تطوير خاص في ديسمبر من العام الماضي - وهو الأول من نوعه في مدن الجيل الأول - قد أثر أيضاً على الطلب الشرائي من خلال توليد توقعات بشأن إعادة البناء.
من جهة أخرى، كان معدل ارتفاع أسعار البيع أكثر وضوحاً في منطقتي بوندانغ وبيونغتشون. ففي بوندانغ، ارتفع السعر الوسيط للشقة بمساحة 3.3 متر مربع خلال السنة الماضية من 5224 مليون وون إلى 7081 مليون وون، أي بارتفاع بنسبة 35.5%. وفي بيونغتشون، ارتفع من 3386 مليون وون إلى 4132 مليون وون بارتفاع بنسبة 22.0%. وهذا يقف في تناقض صارخ مع انخفاض حجم المعاملات فيهما بنسبة 41.0% و2.5% على التوالي.
أما في المناطق غير الخاضعة للتنظيمات مثل سان بون والمناطق الوسطى، فارتفع السعر الوسيط بنسبة 8.3% و5.4% على التوالي. وعلى النقيض، انخفض السعر الوسيط في إيسان من 2056 مليون وون إلى 2014 مليون وون بنسبة 2.0% رغم ارتفاع حجم المعاملات.
وأظهر تأثير تعيين مناطق إعادة التطوير الرائدة فروقات واضحة بين المناطق المختلفة. ففي سان بون، حققت منطقتا إعادة التطوير الرائدتان (المناطق 9-2 و11) معدل ارتفاع في السعر الوسيط على مدار سنة واحدة بلغ 14.9%، وهو يقارب ضعف معدل الارتفاع في الوحدات السكنية التي تم الانتهاء منها في تسعينيات القرن العشرين خارج المناطق الرائدة (7.9%). وحققت المناطق الوسطى أيضاً معدل ارتفاع في المناطق الرائدة بنسبة 9.6%، وهو أعلى من معدل الارتفاع في الوحدات خارج المناطق الرائدة (5.1%).
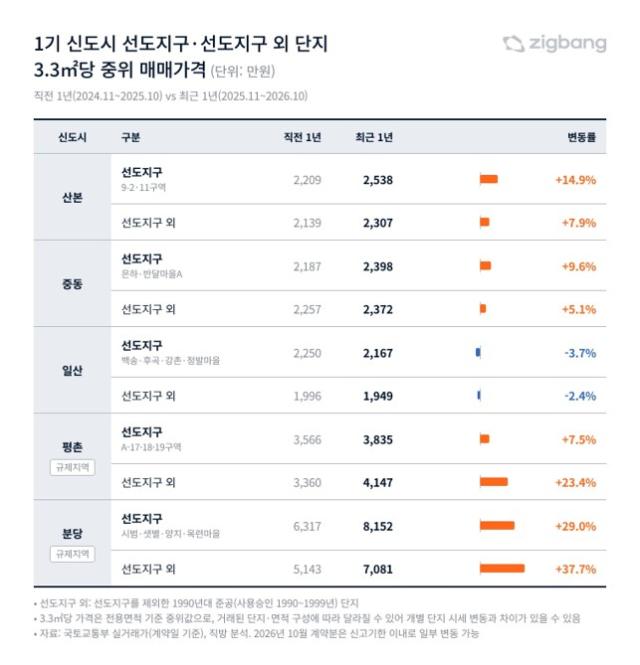
في المقابل، شهدت الوحدات السكنية خارج المناطق الرائدة في بوندانغ وبيونغتشون ارتفاعات أكبر. ففي بوندانغ، بينما ارتفع السعر الوسيط في المناطق الرائدة بنسبة 29.0%، ارتفع في الوحدات خارج المناطق الرائدة بنسبة 37.7%. وفي بيونغتشون، حقق السعر في المناطق الرائدة ارتفاعاً بنسبة 7.5% فقط، بينما حقق الارتفاع في الوحدات خارج المناطق الرائدة نسبة 23.4%.
وكشفت نسب المعاملات بأسعار جديدة عن فروقات إضافية. ففي بوندانغ، بلغت نسبة المعاملات بأسعار جديدة في الوحدات خارج المناطق الرائدة خلال السنة الماضية 47.4%، متفوقة على نسبتها في المناطق الرائدة (37.7%). بينما في بيونغتشون، بلغت النسبة في المناطق الرائدة 47.0%، وهي أعلى من نسبتها في الوحدات خارج المناطق الرائدة (22.3%).
وترى منصة «جيكباند» أن التوقعات بشأن إعادة البناء انعكست مبكراً نسبياً على الأسعار في بوندانغ وبيونغتشون، بينما ظهر في سان بون والمناطق الوسطى اتجاه متزايد للأسعار مؤخراً في المناطق الرائدة نتيجة دمج عاملين: الوضع المواتي للشراء كمناطق غير خاضعة للتنظيمات، وتقدم مشاريع إعادة التطوير.
على جانب آخر، توصلت تحليلات إلى أنه يمكن توفير حوالي 63000 وحدة سكنية إضافية في مدن الجيل الثالث بدون الحاجة إلى الحصول على أراضٍ إضافية إذا تم رفع نسبة استخدام المساحة من المستوى الحالي البالغ 206% في المتوسط إلى 300%. وكان قد أبلغ البنك الكوري للأراضي والإسكان (LH) الحكومة في الحادي والعشرين من الشهر الماضي عن خطة لرفع نسبة استخدام المساحة إلى 250% على الأقل لتوفير 30000 إلى 40000 وحدة سكنية إضافية.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.