
ارتفاع معدل الفائدة بمقدار 0.44% على قرض بقيمة 500 مليون وون يؤدي إلى زيادة الفائدة السنوية بمقدار 2.2 مليون وون
توسع الأعباء على القروض الجديدة والسداد الجزئي... وتأثير إعادة الحساب على القروض ذات الأسعار المتغيرة الحالية
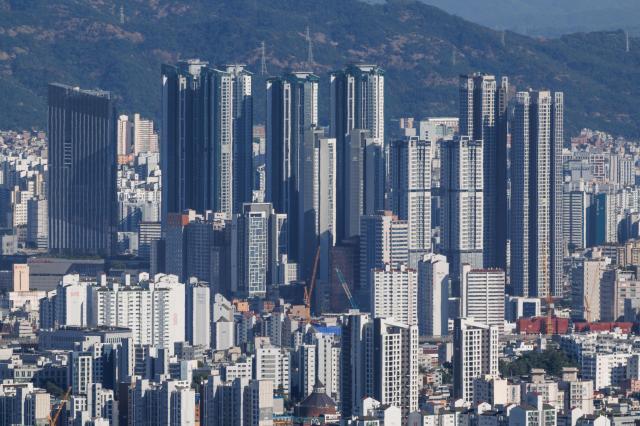
منظر عام لوسط مدينة سيول من شمال جبل بوك آك في منطقة جونج-رو. [الصورة من قبل المراسل يو تاي-جيل dbeorlf123@ajunews.com]
ترتفع أعباء الفائدة على المقترضين الذين اعتمدوا على الاستدانة القصوى لشراء منازلهم مع ارتفاع معدلات الفائدة على القروض العقارية ذات الأسعار المتغيرة. ويسجل مؤشر تكاليف تجميع الأموال (كوفيكس)، الذي يشكل أساس معدلات القروض، ارتفاعاً متتالياً لمدة شهرين متتاليين، مما أدى إلى تجاوز أدنى معدل فائدة للقروض العقارية 5% سنويّاً في بعض البنوك. وقد يشكل ارتفاع الأسعار عبئاً إضافياً على المقترضين الذين يخصصون جزءاً كبيراً من دخلهم لسداد أقساط القروض، مما يقلل من مرونتهم المالية.
وفقاً لاتحاد البنوك الكوري في السادس عشر من نوفمبر، بلغ مؤشر كوفيكس بناءً على القروض الجديدة المُطبقة في أكتوبر 3.62% سنويّاً، أي بارتفاع قدره 0.19 نقطة مئوية عن الشهر السابق. وهذا يمثل أعلى مستوى له منذ فبراير 2024، أي منذ ما يزيد على عامين ونصف. بعد ارتفاع بمقدار 0.25 نقطة مئوية في سبتمبر، بلغ إجمالي الارتفاع خلال الشهرين 0.44 نقطة مئوية.
عندما ترتفع الأسعار، يزداد مقدار الفائدة المستحقة على نفس مبلغ القرض. بافتراض أن رصيد القرض الأصلي ثابت عند 500 مليون وون، فإن ارتفاع الفائدة بمقدار 0.19 نقطة مئوية يؤدي إلى زيادة الفائدة السنوية بمقدار 950,000 وون. إذا انعكس ارتفاع مؤشر كوفيكس خلال الشهرين البالغ 0.44 نقطة مئوية بالكامل في معدل القرض، فستبلغ الفائدة الإضافية السنوية 2.2 مليون وون، أي حوالي 180,000 وون شهريّاً.
المقترضون الذين اعتمدوا على الاستدانة القصوى قد لا يملكون المرونة المالية الكافية للتعامل مع هذا الارتفاع في الفائدة. ففي ظل عدم نمو الدخل، قد يضطرون إلى تقليل المدخرات أو خفض نفقاتهم المعيشية لتغطية الفائدة الإضافية.
ينعكس ارتفاع مؤشر كوفيكس على معدلات الفائدة على القروض العقارية الجديدة ذات الأسعار المتغيرة لدى البنوك. رفع بنك كيه بي (KB) معدل الفائدة على القروض العقارية سداسية الأجل المرتبطة بمؤشر كوفيكس للقروض الجديدة من 4.66% إلى 6.06% سنويّاً إلى 4.85% إلى 6.25% سنويّاً. كما رفع بنك وووري (Woori) نفس النوع من القروض من 4.85% إلى 6.05% سنويّاً إلى 5.04% إلى 6.24% سنويّاً.
على المشترين المحتملين الذين يعدّون للشراء أن يعيدوا حساب الأقساط الشهرية التي يستطيعون تحملها ومبلغ القرض بناءً على معدلات الفائدة المرتفعة. إذا زادوا القرض بما يتناسب مع سعر العقار، ستزداد أعباء السداد؛ وإذا أرادوا الحفاظ على أقساط شهرية ثابتة، سيتعين عليهم تقليل مبلغ القرض أو ميزانية الشراء.
قد يتأثر المقترضون الذين وقّعوا بالفعل عقود شراء ويستعدّون لسداد الدفعة النهائية. فقد يتم تطبيق معدل فائدة أعلى من المتوقع في استشارة أولية بناءً على توقيت تأكيد السلعة والسعر.
بالنسبة للمقترضين الحاليين ذوي الأسعار المتغيرة، ينعكس تغيير مؤشر كوفيكس عند إعادة حساب معدل الفائدة بموجب العقد. يختلف الحد الفعلي لتغيير الفائدة بناءً على مؤشر كوفيكس المطبق سابقاً والمؤشر الجديد. لا ينعكس ارتفاع الشهرين الأخيرين بالكامل على جميع المقترضين الحاليين، لكن قد تزداد أعباء الفائدة بناءً على توقيت إعادة الحساب والمعايير المطبقة.
أشار اتحاد البنوك الكوري إلى أن "مؤشر كوفيكس بناءً على القروض الجديدة يُحسَب بناءً على الأموال المجمّعة حديثاً في الشهر المعني، وبالتالي ينعكس فيه تغيير أسعار السوق بسرعة نسبية. وعند الرغبة في الحصول على قرض مرتبط بمؤشر كوفيكس، يجب على المقترضين فهم هذه الخصائص بشكل كافٍ واختيار سلعة القرض بحذر."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.