
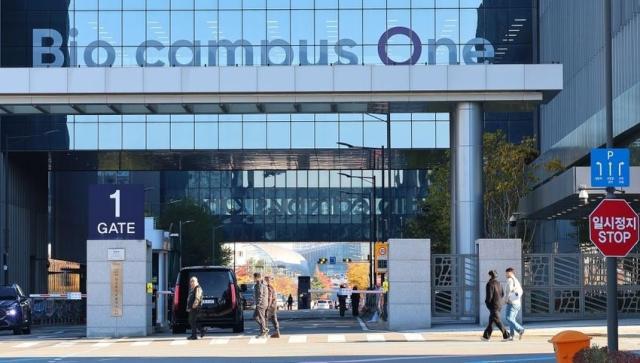
قيّمت شركة كوريا للاستثمار الأوراقية الأداء المتوقع لشركة سامسونغ بايولوجكس بشكل إيجابي، مشيرة إلى توقع توسع النتائج المالية من خلال استحواذ مجموعة بوليبيبتايد (PPGN) وبدء الإنتاج التجاري للمصنع الخامس. غير أن الشركة أشارت إلى أن معدلات تشغيل المصانع الحالية قد وصلت بالفعل إلى مستويات عالية، مما يؤدي إلى تباطؤ وتيرة النمو، مؤكدة على ضرورة التحقق من دوافع تصاعدية إضافية مثل حل النزاعات العمالية والحصول على طلبيات كبيرة. وأبقت الشركة على رأيها الاستثماري "شراء" مع الحفاظ على سعر هدف يبلغ 1.95 مليون وون.
أشار الباحث وي هاي جو من شركة كوريا للاستثمار الأوراقية في تقرير صادر يوم 13 الحالي إلى توقع إيرادات سامسونغ بايولوجكس للعام 2027 بمستوى 6.3297 تريليون وون، بنمو 14% عن السنة السابقة، مع توقع أرباح تشغيلية تبلغ 2.6203 تريليون وون، بنمو 11%، وبهامش ربح تشغيلي متوقع بنسبة 41%.
أوضح الباحث أن "المصانع من الأول إلى الرابع قد دخلت بالفعل مرحلة الإنتاج الكامل في عام 2026، وبالتالي فإن نمو الأرباح المستقبلي سيتحقق من خلال زيادة معدلات تشغيل المصنع الخامس وتشغيل المصنع الأمريكي".
من المتوقع أن يعمل المصنع الأمريكي بمعدل تشغيل بنسبة 50%، مما يعني العمل عند نقطة التعادل. أما المصنع الخامس فسيبدأ الإنتاج التجاري للمنتجات من النصف الثاني من العام القادم، بمعدل تشغيل متوقع 16% وإيرادات بقيمة 289 مليار وون. ومن المتوقع أن تظهر آثار نمو الأرباح الحقيقية بدءاً من عام 2028.
تم تقييم إمكانية توسع النتائج المالية الناجمة عن استحواذ مجموعة بوليبيبتايد بشكل إيجابي أيضاً. تخطط سامسونغ بايولوجكس لإكمال عملية الإصدار النقدي والاستحواذ على مجموعة بوليبيبتايد بنهاية العام الحالي.
من المتوقع أن تستفيد الشركة أيضاً من نمو سوق العقاقير المخصصة لعلاج السمنة. أنتجت مجموعة بوليبيبتايد 57% من إيراداتها في عام 2025 من خلال إنتاج الببتيدات المتعلقة بالأمراض الأيضية. من بين 37 مشروعاً حالياً للأمراض الأيضية، يوجد 7 منها في المرحلة الثالثة من التجارب السريرية، مما يشير إلى احتمالية الحصول على طلبيات إضافية مع التسويق التجاري المستقبلي.
توقع الباحث أن هامش الربح التشغيلي للعام 2028 على أساس منفصل قد يصل إلى 20% في حالة تحقيق تسويق تجاري لمجموعة بوليبيبتايد وتوسع الطلبيات المتعلقة بالأمراض الأيضية في المراحل المتقدمة من التجارب السريرية وتحسن الكفاءة التشغيلية.
غير أن الباحث أشار إلى أن النزاعات العمالية واحتمالية تأخر الطلبيات تشكل عوامل خطر. وأوضح أن عمليات التصنيع بالعقد (CMO) تعتمد على استقرار سلسلة الإمداد والعلاقات العمالية كعوامل تقييم رئيسية لدى العملاء، وبالتالي فإن حل النزاعات قد يؤثر على الطلبيات الجديدة.
تشكل عدم اليقين التنظيمي الأمريكي حول شركة أوسيفارما الصينية متغيراً إضافياً. أشار الباحث إلى أن خبر استبعاد أوسيفارما من قائمة الشركات العسكرية الصينية أثر بشكل سلبي جزئي على سعر سهم سامسونغ بايولوجكس. وأضاف أن قرار مكتب الإدارة والموازنة الأمريكي (OMB) بتاريخ 18 ديسمبر بشأن تعيين الشركات المثيرة للقلق قد يؤثر أيضاً على معنويات الاستثمار.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.