
معدل الخسارة المتوسط للتأمين الشامل لدى بي واي دي بلغ 168%… بينما السيارات الكهربائية الكورية 110%
تكلفة تأمين السيارة المتوقعة: هيونداي أيونك 5 بـ 2.84 مليون وون، بي واي دي سيراي7 بـ 2.18 مليون وون
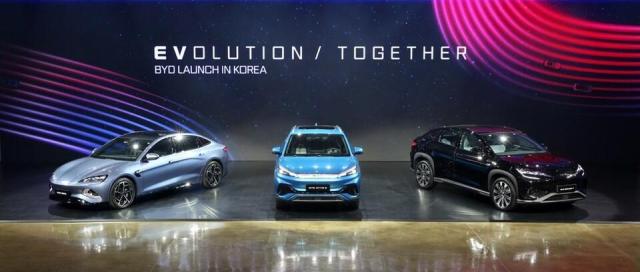
تبين أن أقساط تأمين السيارات الكهربائية للعلامة الصينية بي واي دي، رغم أن معدل خسارة حوادثها يزيد بمقدار 1.5 مرة عن السيارات الكهربائية الكورية، تكون أرخص بعشرات آلاف الوون. وبينما تُحدد أقساط أقل نسبياً للسيارات ذات المخاطر والتكاليف الإصلاحية الكبيرة، برزت مسألة المساواة في تأمين السيارات. يشير الخبراء إلى أن معدلات الخسارة حسب نوع السيارة لم تنعكس بشكل كافٍ في الأقساط، مما يعني أن سائقي السيارات الكهربائية الكورية يتحملون أقساطاً أعلى نسبياً.
وفقاً لقطاع التأمين في 16 من الشهر الجاري، أظهرت نتائج عروض الأسعار لتأمين السيارات التي قدمتها شركة A للحريق، بتطبيق شروط الاشتراك نفسها، أن القسط السنوي للتأمين كان كالتالي: سيارة تسلا موديل Y بـ 2,855,790 وون، وهيونداي أيونك 5 بـ 2,843,680 وون، وكيا EV6 بـ 2,312,860 وون، وبي واي دي سيراي7 بـ 2,182,450 وون. كان قسط سيراي7 أرخص بـ 660 ألف وون من أيونك 5 وبـ 130 ألف وون على الأقل من EV6.
على النقيض من ذلك، أظهر معدل الخسارة للتأمين الشامل، الذي يعكس العبء الفعلي لدفعات التأمين بعد الحوادث، اتجاهاً معاكساً تماماً. بلغ معدل الخسارة المتوسط لسيارات بي واي دي 168%، وهو 1.5 مرة أعلى من المتوسط للسيارات الكهربائية الكورية (110%) و1.6 مرة أعلى من متوسط السيارات الكهربائية المستوردة (103%). وحسب الموديلات، كان معدل الخسارة الأعلى لموديل دولفين بـ 185.5%، يليه سيراي7 بـ 184.9% وسيل بـ 174.8%.
تسلا أيضاً تظهر فجوة بين تكاليف الإصلاح بعد الحوادث والأقساط المحددة فعلياً. بحسب تصنيف نماذج السيارات لدى مركز تطوير التأمين، يُصنّف موديل Y من تسلا في الفئة 8، وهي أقل من تصنيف هيونداي أيونك 5 وكيا EV6 (كل منهما في الفئة 16). يعكس تصنيف نموذج السيارة مؤشرات درجة الضرر والسهولة في الإصلاح عند وقوع حادثة، حيث أن الفئة الأقل تؤدي إلى ارتفاع قسط التأمين للأضرار التي تلحق بالسيارة ذاتها.
في الواقع، بلغت تكاليف الإصلاح المتوسطة لكل حادثة لدى تسلا 3.01 مليون وون، أي ضعف تكاليف هيونداي (1.51 مليون وون) وكيا (1.44 مليون وون). غير أن الفرق في القسط السنوي بين موديل Y والأيونك 5 بلغ فقط 12,110 وون. وعند الأخذ في الاعتبار أن قيمة سيارة موديل Y تبلغ 66.99 مليون وون، وهي أعلى بـ 12.49 مليون وون من الأيونك 5 (54.50 مليون وون)، فإن الفارق في تكاليف الإصلاح وسعر السيارة لم ينعكس بوضوح على إجمالي القسط المحدد.
يشير قطاع التأمين إلى أن عدم تراكم إحصائيات كافية عن حوادث السيارات الكهربائية المستوردة كأحد الأسباب الرئيسية. حيث أن تسلا وبي واي دي تتمتعان بعينة أصغر من السيارات المسجلة محلياً مقارنة بالسيارات الكورية، مما يحد من القدرة على حساب معدلات الخسارة بشكل مستقر حسب نوع السيارة. بالإضافة إلى ذلك، تختلف طريقة تطبيق تصنيفات نماذج السيارات لدى مركز تطوير التأمين بين شركات التأمين، مما قد يؤدي إلى اختلافات في مستوى انعكاسها على الأقساط الفعلية.
المشكلة تكمن في أن هذا الفارق في معدلات الخسارة لا ينعكس بشكل صحيح في الأقساط الفعلية. فإذا ظل السائقون الذين يقودون سيارات بمعدلات خسارة منخفضة يدفعون أقساطاً عالية، والسائقون الذين يقودون سيارات بمعدلات خسارة عالية يدفعون أقساطاً منخفضة لفترات طويلة، فإن هذا سيثير حتماً جدلاً حول عقلانية تحديد الأقساط.
في ضوء التوقعات بتوسع دخول السيارات الكهربائية الصينية إلى السوق المحلية، يشير المحللون إلى ضرورة بناء نظام إحصائي وتقييم مخاطر أكثر دقة وتطوراً يُستخدم في حساب الأقساط. والسبب هو الحاجة إلى تجميع بيانات تاريخ الحوادث والتكاليف الفعلية للإصلاح وتكاليف توفير قطع الغيار للعلامات الناشئة بشكل مستمر، وانعكاس هذه البيانات في الأقساط المحددة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.