
مخاوف من تداعيات الصدمات المالية الأمريكية... قيود محتملة على تنفيذ السياسة النقدية
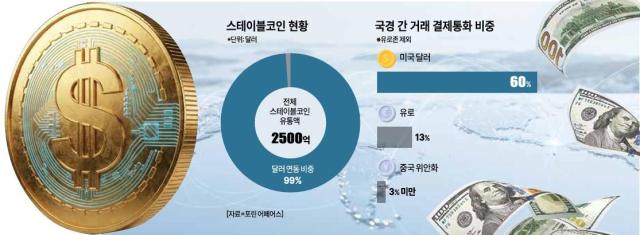
كشفت تحليلات جديدة أن التطور السريع للتكنولوجيا المالية الرقمية، خاصة العملات المستقرة (ستيبل كوين)، قد يرفع درجة اعتماد الأسواق المالية العالمية على الدولار بدلاً من تضعيفها. وأشارت التحليلات إلى أن توسع المدفوعات والمعاملات المالية المرتكزة على الدولار قد يؤدي إلى تقلبات أكبر في أسعار الصرف وتحركات رأس المال استجابة لتغييرات السياسة النقدية الأمريكية، الأمر الذي قد يفرض ضغوطًا إضافية على عمليات السياسة النقدية للبنك المركزي الكوري.
ووفقًا لمجلة «فورين أفيرز» المتخصصة بالشؤون الدولية في السابع عشر من الشهر الجاري، أشار ثلاثة اقتصاديين هم جوردون ليا وإسوار براساد وتوني جانغ في مقال مشترك بعنوان «مفارقة هيمنة الدولار» إلى أن الابتكار المالي الرقمي قد يقوي سيطرة الدولار بدلاً من إضعافها.
ويعود السبب في ذلك إلى أن القدرة التنافسية للعملات الدولية لا تعتمد فقط على سرعة المدفوعات وتكاليفها، بل أيضًا على حجم الأسواق المالية والسيولة المتاحة وحرية تحريك رأس المال والثقة المؤسسية. وحتى لو تقدمت تكنولوجيا المدفوعات في دول أخرى، فإن غياب الأسواق المالية الكافية والمؤسسات الداعمة يجعل من الصعب تعويض الدولار.
ووفقًا للأرقام التي قدمها هؤلاء الاقتصاديون، تتجاوز العملات المستقرة المتداولة عالميًا 250 مليار دولار، وأكثر من 99 بالمائة منها مرتبطة بقيمة الدولار. والعملات المستقرة هي أصول رقمية صُممت لتكون مرتبطة بقيمة عملات قانونية مثل الدولار. وكلما زاد استخدام هذه العملات، أصبح من السهل الاحتفاظ بالدولار والتعامل به خارج نطاق البنوك التقليدية، مما يوسع نطاق الاستخدام الدولي للدولار. كما يتوقع أن يترتب على احتفاظ شركات الإصدار بأصول احتياطية توسيع قاعدة الطلب على السندات الحكومية الأمريكية.
وأشار معهد أبحاث أسواق رأس المال بشكل خاص إلى احتمالية تعمق ظاهرة «الدولرة»، أي الاحتفاظ بالدولار والتعامل به بدلاً من العملة الوطنية، خاصة في الدول الناشئة التي تتسم بتقلبات عالية في أسعار الصرف وإمكانية محدودة للوصول إلى الخدمات المالية.
ورغم الديون الحكومية الضخمة في الولايات المتحدة والعقوبات المالية والجدل حول استقلالية الاحتياطي الفيدرالي، لا توجد عملة بديلة واضحة للدولار. وفعلاً، انخفضت نسبة الدولار في احتياطيات النقد الأجنبي للبنوك المركزية الأجنبية من 71 بالمائة عام 2000 إلى 57 بالمائة حاليًا، لكن الدولار لا يزال يلعب دور العملة المركزية في النظام المالي الدولي.
كما يمكن للابتكار المالي الرقمي أن يرفع سهولة الوصول للاستثمار في الأصول المالية الأمريكية. فعندما تنخفض تكاليف الاستثمار بين الدول والحواجز أمام المعاملات من خلال توكنة الأصول، يصبح من الأسهل دخول رؤوس الأموال للأسواق المالية الأمريكية الكبيرة والغنية بالسيولة.
لكن المشكلة تكمن في أن توسع المدفوعات والتمويل المرتكز على الدولار قد يزيد تأثر الاقتصادات الأخرى بتغييرات السياسة النقدية الأمريكية. فعندما يؤدي الاختلاف في أسعار الفائدة الأمريكية إلى تحركات رؤوس الأموال وتقلبات أسعار الصرف والأسواق المالية، تضطر البنوك المركزية في كل دول إلى الأخذ بعين الاعتبار ليس فقط التضخم والنشاط الاقتصادي المحلي، بل أيضًا تدفقات رأس المال وعدم الاستقرار في أسعار الصرف.
ومن الأمثلة البارزة على ذلك حالة عام 2013، عندما أدى احتمال تقليص الاحتياطي الفيدرالي للتيسير النقدي إلى انهيار قيم عملات البرازيل والهند وإندونيسيا وتركيا. ففي تلك الفترة، توقع المستثمرون ارتفاع العوائد على الأصول الأمريكية فقاموا بسحب أموالهم من الدول الناشئة، مما أدى إلى اهتزاز الأسواق المالية. وقد تؤدي توسيع المعاملات المرتكزة على الدولار إلى تقوية هذه قنوات نقل الصدمات.
وحلل البنك المركزي الكوري في تقرير صادر عام 2025 النظام المالي الدولي المرتكز على الدولار كعامل في نقل الصدمات المالية الأمريكية وتضخيمها اقتصاديًا محليًا. وأظهرت التقديرات أن تحويل عملة تسديد الصادرات من الدولار إلى الوون الكوري قد يقلل الانخفاض في الإنتاج المحلي الناجم عن الصدمات المالية الأمريكية بحوالي ربع. وفي نماذج المحاكاة التي تستبعد وظائف الدولار كأصل آمن عالميًا ووسيط لتمويل العمليات، انخفض الانخفاض في الإنتاج بأكثر من الثلثين.
وهذه ليست تقديرات مباشرة لتأثير انتشار العملات المستقرة بالدولار، لكنها تُظهر كيف أن المدفوعات والتمويل المرتكز على الدولار قد يضخم الصدمات الخارجية.
ومحليًا، يثير انتشار العملات المستقرة بالدولار قلقًا بشأن تأثيرها على السياسة النقدية المرتكزة على الوون. فإذا توسع استخدام الدولار ليتجاوز مجرد الوصول إلى الأصول بالدولار إلى مستوى يحل فيه الدولار محل الوون في الادخار والمدفوعات، فقد يضعف تأثير السياسة النقدية للبنك المركزي الكوري في التحكم بالاستهلاك والاستثمار من خلال تعديل أسعار الفائدة المحلية.
وقال الأستاذ لي جونغ-هوان من جامعة هانيانغ: «أكثر ما يثير القلق هو صعوبة تنفيذ السياسة النقدية». وأضاف: «عندما يبدأ التعامل بالعملات المستقرة بالدولار محليًا، يصبح من السهل الوصول إلى الأصول المالية بالدولار. وهذا له نفس تأثير تخفيض تكاليف الوصول إلى الودائع بالدولار». وأشار إلى أن ضعف تأثير السياسة النقدية قد يسبب صعوبات إضافية في إدارة السياسة الصرفية.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.