
بنك كوريا المركزي ينشر بيانات الائتمان الأسري للربع الثالث
انخفاض القروض الأخرى بـ 4.9 تريليون وون بعد تراجع مؤشر كوسبي
رصيد قروض السكن يتجاوز 1200 تريليون وون للمرة الأولى في التاريخ
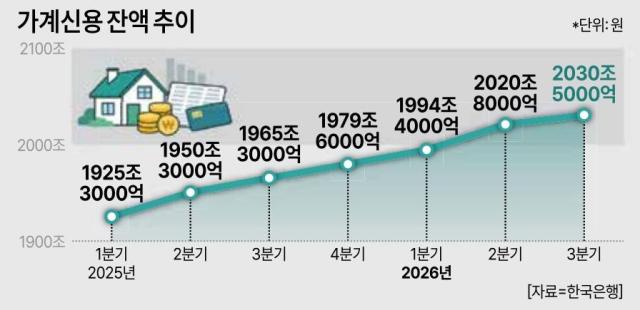
تراجع نمو الديون الأسرية في الربع الثالث إلى أضيق مستوياته منذ 18 شهراً، مع انخفاض القروض الائتمانية بفعل تصحيح سوق الأسهم. غير أن قروض السكن واصلت نموها، ما أدى إلى تسجيل إجمالي الديون الأسرية مستويات قياسية جديدة. وفي وقت أعلن بنك كوريا المركزي عن رفع سعر الفائدة الأساسي مرتين، لا تزال مخاوف الاستقرار المالي قائمة، مع تركيز الأنظار على ما إذا كانت لجنة السياسة النقدية بالبنك ستقدم على رفع إضافي في الاجتماع المقرر هذا الشهر.
وفقاً لبيانات "الائتمان الأسري للربع الثالث (أولية)" التي أعلنها بنك كوريا المركزي في 18 من الشهر الجاري، بلغ رصيد الائتمان الأسري نهاية سبتمبر 2030.5 تريليون وون، بزيادة قدرها 9.8 تريليونات وون عن الربع السابق. وتمثل الزيادة انخفاضاً بمقدار 16.6 تريليون وون مقارنة بالربع السابق (26.4 تريليون وون)، وهي الأصغر منذ الربع الأول من 2025. ويشمل الائتمان الأسري مؤشراً شاملاً للديون الأسرية يجمع بين القروض من المؤسسات المالية وأرصدة المشتريات بالتقسيط مثل بطاقات الائتمان.
كان الانخفاض الرئيسي في القروض الأخرى هو السبب في تراجع وتيرة النمو. فقد ارتفعت القروض الأخرى، التي تشمل القروض الائتمانية، بمقدار 13.1 تريليون وون في الربع الثاني، لكنها انخفضت بـ 4.9 تريليونات وون في الربع الثالث. وقد انعكس ذلك بفعل تراجع القروض الائتمانية من البنوك التجارية وعودة المبالغ المقدمة من شركات الأوراق المالية إلى الانخفاض (من زيادة قدرها 4.2 تريليون وون في الربع الثاني إلى انخفاض قدره 3.1 تريليونات وون في الربع الثالث). وقد انهار مؤشر كوسبي، الذي تجاوز لأول مرة حاجز التسعة آلاف نقطة في الربع الثاني، إلى مستويات الستة آلاف نقطة في الربع الثالث، محققاً انخفاضاً نسبته 18.54 بالمئة.
قال كيم سونغ-جون، مدير فريق الإحصائيات المالية بالبنك: "في الربع الثاني، كان الأداء جيداً في سوق الأسهم لذلك ارتفعت القروض الأخرى بشكل كبير، لكن في الربع الثالث، أدى التصحيح في السوق إلى انخفاض حاد في القروض الائتمانية من البنوك التجارية وعادت المبالغ المقدمة من شركات الأوراق المالية إلى الانخفاض."
من جهة أخرى، تجاوز رصيد قروض السكن والقروض ذات الصلة 1202.3 تريليون وون، متخطياً حاجز 1200 تريليون وون للمرة الأولى في التاريخ. وحققت قروض السكن زيادة قدرها 9.6 تريليونات وون خلال الربع الثالث، أقل من الربع السابق (12.2 تريليون وون)، لكن الطلب على هذه القروض استمر. وعزا ذلك إلى انخفاض عدد عمليات بيع المنازل على المستوى الوطني من 205 آلاف وحدة في الربع الثاني إلى 161 ألف وحدة في الربع الثالث، وانخفاض عروض الشقق السكنية الجديدة من 74 ألف وحدة إلى 62 ألف وحدة. وأوضح كيم أن تراجع وتيرة نمو قروض السكن كان تأثره بالقروض الجماعية أكبر من تأثره بالقروض العقارية الفردية.
من حيث القنوات الائتمانية، ارتفعت القروض الأسرية من البنوك التجارية بـ 8.1 تريليونات وون، أقل من الربع السابق (13.3 تريليون وون). غير أن زيادة القروض المتعلقة بالسكن من البنوك توسعت بالفعل من 6.8 تريليونات وون إلى 9 تريليونات وون. وانخفضت القروض الأسرية من المؤسسات المالية غير البنكية بمقدار تريليون وون.
رفع بنك كوريا المركزي سعر الفائدة الأساسي من 2.50 بالمئة إلى 3.00 بالمئة في يوليو وأغسطس الماضيين. وعلى الرغم من أن أسعار الفائدة بالسوق وأسعار الفائدة على قروض السكن ارتفعت بعدئذٍ، فإن التصحيح في سوق الأسهم وانخفاض عمليات المعاملات العقارية كان لهما تأثير كبير على تباطؤ نمو ديون الأسر. وبلغ إجمالي نمو الائتمان الأسري خلال الأرباع الثلاثة الأولى من هذا العام 51 تريليون وون، قريباً من إجمالي الزيادة السنوية للعام الماضي (56.9 تريليون وون). وقال كيم: "صحيح أن وتيرة النمو في الربع الثالث تباطأت، لكن الحجم الإجمالي للزيادة هذا العام ليس صغيراً."
من المتوقع أن تكون ديون الأسر والاتجاهات في أسعار المسكن متغيرات أساسية في قرار لجنة السياسة النقدية بشأن أي رفع إضافي للأسعار في اجتماعها المقرر في 26 من الشهر الجاري. فإجراءات الحكومة لإدارة القروض وانخفاض عمليات المعاملات العقارية تعملان على احتواء نمو الديون الأسرية، لكن لا تزال هناك عوامل قلق تشمل التوقعات برفع أسعار المسكن وتوسع الوحدات السكنية المقرر إطلاقها في الربع الرابع. كما قد تعود القروض الائتمانية إلى النمو بفعل تطورات سوق الأسهم. وفي الواقع، ارتفعت القروض الأسرية من البنوك بأكثر من 6 تريليونات وون في أكتوبر، مما يترك عدم اليقين بشأن استمرار تراجع وتيرة النمو المسجل في الربع الثالث.
توقع خبراء اقتصاديون رفع سعر الفائدة الأساسي هذا الشهر استناداً إلى نمو اقتصادي أفضل من المتوقع وضغوط تضخمية عالية مستمرة. قالت أو هاي-يونغ، محللة في شركة إل إس للأوراق المالية: "مع تأكد نمو أفضل من التوقعات العامة وتوسع ضغوط ارتفاع الأسعار، يتوقع حدوث رفع للسعر الأساسي في نوفمبر."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.