
نيكاي تستطلع آراء 14 متخصصًا بأسواق الصرف.. الجميع يتوقع رفع البنك المركزي الياباني السعر الأساسي إلى 1.25%
تصريحات أويدا والتصويت بين الأعضاء محط الأنظار.. حتى مع الرفع فإن إشارات حذرة قد تؤدي لضعف الين
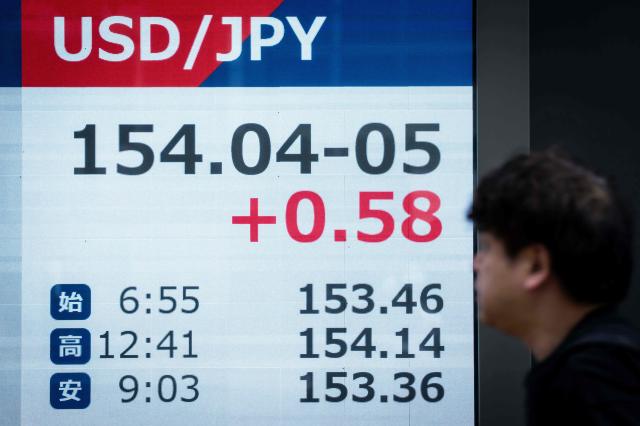
وسط عقد لجنة السوق المفتوحة الفيدرالية الأمريكية (FOMC) واجتماع البنك المركزي الياباني (BOJ) لاتخاذ القرارات المالية هذا الأسبوع، توقع معظم متخصصي أسواق الصرف الأجنبي أن الارتفاع الأخير للين سيواجه صعوبة في الاستمرار حتى نهاية العام. وحيث أن جزءًا كبيرًا من رفع البنك المركزي الياباني لأسعاره قد انعكس بالفعل في السوق، فإن كيفية الإشارة إلى سرعة الرفع الإضافي ستكون محددة أساسية لاتجاه سعر الصرف. فحتى لو تم رفع الأسعار، فإن الموقف الحذر من الرفع الإضافي قد يؤدي إلى ارتفاع سعر الصرف الين/دولار مجددًا.
أوردت صحيفة نيكاي (اليابانية الاقتصادية) أن استطلاعًا شمل 14 متخصصًا بأسواق الصرف أظهر أن حوالي 80% منهم (11 شخصًا) يتوقعون أنه حتى لو تواصل ارتفاع الين على المدى القريب، فإن سعر الصرف الين/دولار سيصل بحلول نهاية العام إلى مستويات أعلى من الحد الأدنى الأخير عند 152 ين، وذلك بحسب ما أوردته الصحيفة في الرابع عشر. وتحرك سعر الصرف الين/دولار في سوق طوكيو للصرف الأجنبي في ذلك اليوم حول مستوى 154 ين. علاوة على ذلك، توقع جميع المستجوبين أن يرفع البنك المركزي الياباني السعر الأساسي من 1% الحالي إلى 1.25% بزيادة 0.25 نقطة مئوية خلال اجتماع السياسة المالية في الفترة من 17 إلى 18 من هذا الشهر.
وعليه، تركزت اهتمامات السوق على موعد الرفع الإضافي بدلاً من مسألة الرفع نفسه. قال كازوو أويدا، محافظ البنك المركزي الياباني، في مؤتمر صحفي في الأول من هذا الشهر بشأن رفع الأسعار: "سنناقش هذا الموضوع بشكل كافٍ في كل اجتماع لاتخاذ القرارات المالية". وفي اليوم التالي، أفاد هاجيمي تاكاتا، وهو عضو بلجنة صنع السياسة، في محاضرة: "يتعين على البنك أن يتحرك بمرونة دون الالتزام بفترات زمنية محددة أو نسب معينة للرفع". استقبلت السوق هذا التصريح كإشارة إلى احتمال الخروج عن الأسلوب السابق الذي كان يرفع الأسعار بمقدار 0.25 نقطة مئوية كل ستة أشهر، واحتمالية تسريع وتيرة الرفع.
غير أن البعض أشار إلى أن تصريحات أويدا نفسها لم تكن جديدة. وأوضحت صحيفة نيكاي أن هذا التصريح من نائب محافظ تاكاهيرو هيمينو في الأسبوع السابق بنفس المضمون لم يؤدِّ إلى ارتفاع الين. وتحلل الصحيفة أن السوق استجابت لتصريحات أويدا بشراء الين، خاصة بعد أن أعلن وزير المالية الأمريكي سكوت بيسينت عن دعمه القوي لاتخاذ اليابان إجراءات حازمة على الصعيدين السوقي والسياسة النقدية لتصحيح الانخفاض المفرط في قيمة الين.
يرى إينو ديتبي، محلل كبير في بنك ميتسوبيشي يو إف جيه، أنه إذا ذكر أويدا في مؤتمره الصحفي أن قرار الرفع الإضافي سيتم الحكم عليه "في كل اجتماع بما في ذلك الاجتماع القادم"، فإن التوقعات بالرفع الإضافي في أكتوبر ستزيد، مما يؤدي إلى شراء الين. من جانب آخر، يشير هيروفومي سوزوكي، كبير استراتيجيي الصرف الأجنبي في بنك سوميتومو ميتسوي، إلى أن إظهار موقف حذر تجاه الرفع الإضافي كما في السابق قد يؤدي إلى عودة ضعف الين. وفي الواقع، بعد إلغاء الفائدة السالبة في مارس 2024 ورفع الأسعار في ديسمبر 2025، فُسّرت تصريحات أويدا في المؤتمرات الصحفية على أنها تميل نحو التيسير النقدي، مما أدى إلى ارتفاع سعر الصرف الين/دولار.
يشكل التصويت بين أعضاء لجنة السياسة أيضًا نقطة مراقبة مهمة. ويتوقع أكيرا موروغا، كبير استراتيجيي السوق في بنك أوزورا، أنه إذا اقترح تاكاتا أو ناوكي تامورا، وهما عضوا لجنة يؤيدان بقوة الرفع، زيادة بمقدار 0.5 نقطة مئوية (ضعف التوقعات السوقية)، فإن سعر الصرف الين/دولار قد ينخفض بحوالي 1 ين. على العكس من ذلك، يرى تايساكو أويينو، كبير استراتيجيي الصرف الأجنبي في ميتسوبيشي يو إف جيه مورغان ستانلي سيكيوريتيز، أن سعر الصرف قد يرتفع إذا لم تظهر اقتراحات برفع كبير وزادت الأصوات المعارضة للرفع. وفي الاجتماع السابق في يونيو، عارض دويتشيرو أسادا، عضو اللجنة الذي يفضل التيسير المالي والسياسة المالية التوسعية، الرفع.
رغم توقعات ارتفاع أسعار البنك المركزي الياباني، يرتكز السبب وراء توقع ضعف الين بحلول نهاية العام على مخاوف من أن ارتفاع الأسعار بسبب أسعار النفط الحالية قد يفوق وتيرة رفع البنك المركزي الياباني لأسعاره. يرى توورو ساساكي، كبير الاستراتيجيين في مجموعة فوكووكا المالية، أنه إذا استمرت ضغوط الأسعار بسبب أسعار النفط المرتفعة، ستزيد المخاوف من تأخر رفع البنك المركزي الياباني، وستبرز مسألة توسع العجز التجاري. وبناءً على ذلك، يشير إلى احتمالية وصول سعر الصرف الين/دولار إلى 160 ين مع انكسار الارتفاع الأخير للين.
كما طُرحت تحليلات تشير إلى أن قوة الين نفسها قد تحد من مزيد من الارتفاع. يشير جونيا تاناسي، كبير استراتيجيي الصرف الأجنبي في بنك جي بي مورغان تشيس، إلى أن الارتفاع في قيمة الين يقلل من عبء أسعار الواردات، مما قد يؤدي إلى تراجع التوقعات بتسريع رفع البنك المركزي الياباني لأسعاره. وحيث تقل الحاجة إلى الإسراع برفع الأسعار، قد تضعف القوة الدافعة التي كانت تقود شراء الين مؤخرًا.
تشكل لجنة السوق المفتوحة الفيدرالية التي ستعقد جلساتها في 15 و16 من هذا الشهر متغيرًا آخر. وبحسب صحيفة نيكاي، بعد إعلان مؤشر أسعار المستهلك الأمريكي، ارتفعت احتمالية رفع الاحتياطي الفيدرالي الأمريكي للأسعار في سبتمبر من حوالي 70% إلى أكثر من 90% في أسواق العقود الآجلة للأسعار. وكانت توقعات الرفع سائدة أيضًا بين المستجوبين. غير أن شينيتشيرو كادوتا، رئيس قسم الصرف الأجنبي والبحوث في الأوراق المالية في باركليز، يرى أن السوق قد انعكست فيها بالفعل التوقعات برفع الفائدة الأمريكية إلى حد كبير، وبالتالي فإن تأثيره على سعر الصرف الين/دولار سيكون محدودًا.
أعاد وزير المالية بيسينت، في الثامن من هذا الشهر أيضًا، التحذير من بيع الين بقوله: "أملك معلومات غير متماثلة"، مما يعني أنه الآن يتحكم باللعبة. استقبلت السوق هذا التصريح على أنه يعني أنه يمتلك معلومات لا يعرفها الآخرون، وقد دعم هذا التصريح عمليات شراء الين. أشار المتخصصون إلى احتمالات تتعلق برفع البنك المركزي الياباني لأسعاره عدة مرات أو توسيع نسبة الأصول بالين من قبل صندوق المعاشات العام الياباني (GPIF)، غير أنه لم يتم التأكد من نوع المعلومات التي قصدها وزير المالية.
على الجانب الآخر، هناك توقعات بالاستمرار في ارتفاع الين. يتوقع شوسوكي يامادا، كبير استراتيجيي الصرف الأجنبي والأسعار الياباني في بنك أوف أمريكا سيكيوريتيز، أن يصل سعر الصرف الين/دولار بحلول نهاية العام إلى 149 ين. ويرى أن اختلالات الميزان الدولي لليابان في تحسن مستمر، مما يخفف من العوامل الهيكلية لضعف الين، وأن تسريع البنك المركزي الياباني لرفع الأسعار سيؤدي إلى انخفاض إضافي في سعر الصرف.
طُرحت سيناريوهات أخرى لارتفاع الين على أساس انهيار حاد في أسعار الأسهم. يشرح أوساموا تاكاشيما، استراتيجي العملات في بنك سيتي غروب سيكيوريتيز، كيف اشترى المستثمرون الأجانب الأسهم اليابانية مع تحوط الصرف، مما أدى ارتفاع الأسهم إلى ضعف الين. ويعتبر احتمالية انعكاس هذا الاتجاه عند انهيار حاد بالأسهم، مما يؤدي إلى قوة شراء قوية للين وهبوط سعر الصرف الين/دولار دون 150 ين، كسيناريو للمخاطر.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.