
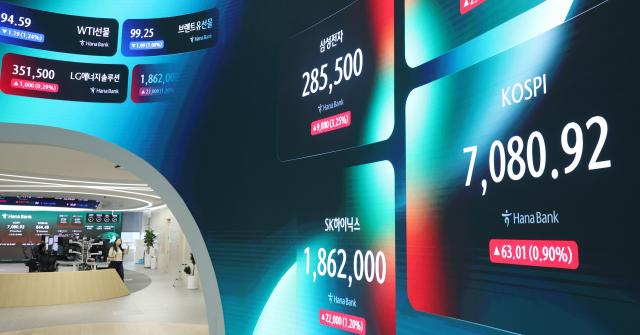
رغم أن مؤشر كوسبي حقق قفزات قوية حول مستوى 7000 نقطة، إلا أن سجل الأداء الاستثماري للمستثمرين الأفراد ظهر باهتاً نسبياً. فقد تكررت ظاهرة ما يُعرف بـ "عدم التناسق في توقيت المعاملات"، حيث يشترى المستثمرون الأسهم بعد ارتفاعها، ثم يسحبون أموالهم عند بدء التصحيح.
وفقاً لبيانات البيع والشراء الصافي من البورصة الكورية بتاريخ 24 سبتمبر، سجلت "فجوة توقيت المعاملات" للمستثمرين الأفراد منذ بداية العام وحتى 22 سبتمبر مستوى -4.5%. وهذا يمثل ثاني أسوأ مستوى منذ بدء تجميع الإحصائيات ذات الصلة في عام 1998، بعد مستوى -4.65% الذي سُجل في عام 1999.
تُعرّف فجوة توقيت المعاملات بأنها الفرق بين متوسط مؤشر كوسبي في أيام البيع الصافي للمستثمرين الأفراد ومتوسطه في أيام الشراء الصافي، مقسوماً على متوسط المؤشر السنوي. كلما انخفضت هذه القيمة (أي أصبحت أكثر سلبية)، دل ذلك على أن المستثمرين الأفراد اشتروا عند مستويات مؤشر نسبياً أعلى، وباعوا عند مستويات أقل.
يُعزى هذا الأداء الضعيف إلى تركيز المستثمرين الأفراد على المتابعة والشراء المتأخر خلال فترة الارتفاع الحاد في السوق هذا العام. وعلى وجه التحديد، اشترى المستثمرون الأفراد أسهماً بقيمة 89.9 تريليون وون عندما كان مؤشر كوسبي يتداول بمتوسط 7224.8 نقطة. وخلال شهري مايو ويونيو، توسعوا بشكل كبير من عمليات الشراء، حيث اشتروا 77.5 تريليون وون عندما بلغ المتوسط 7994.9 نقطة.
المشكلة تكمن في أن الأموال الفردية تتدفق بسرعة من السوق مع بدء التصحيح الأخير. وفقاً لشركة شين يونغ للأوراق المالية، شهد سوق الأسهم المحلي في أغسطس تدفقاً خارجياً صافياً قدره 13.546 تريليون وون. وحتى 18 سبتمبر، تدفق 9.83 تريليون وون إضافي. بمعنى آخر، غادرت أموال بقيمة تزيد على 23 تريليون وون السوق في أقل من شهرين.
الأموال المحيطة بسوق الأسهم تتراجع أيضاً. وفقاً لجمعية الاستثمار المالي، انخفضت أموال الودائع التي يحتفظ بها المستثمرون إلى 98.334 تريليون وون بتاريخ 18 سبتمبر، مقابل ذروة سنوية بلغت 139.695 تريليون وون في 4 يونيو، أي انخفاض قدره حوالي 41 تريليون وون.
"اشتروا عند الارتفاع وغادروا عند الهبوط"
عادة ما يُظهر المستثمرون الأفراد نمطاً من التدفقات المتأخرة بعد ارتفاع السوق. وفي المراحل الأولى من التصحيح، غالباً ما يستمر تدفق رؤوس الأموال مع سعيهم لخفض متوسط سعر الشراء، وهي ممارسة تُعرف باسم "تحسين متوسط التكلفة".لكن هذه المرة، ظهرت صورة مختلفة تماماً: غادرت الأموال السوق في نفس الوقت الذي بدأ فيه التصحيح. التحليل يشير إلى أن المستثمرين الأفراد الذين اشتروا عند الذروة تحولوا إلى الخروج من السوق بدلاً من الشراء الإضافي مع توسع التقلبات.
قال كيم هاك-جيون، رئيس مركز البحوث بشركة شين يونغ للأوراق المالية، في جلسة نقاش عقدتها البورصة الكورية مؤخراً، إن خروج الأموال فور بدء التصحيح يُعتبر ظاهرة غير عادية، مقارنة بالأنماط التاريخية حيث تتدفق الأموال بشكل متأخر خلال فترات الارتفاع وتستمر في الدخول حتى في المراحل الأولى من التصحيحات.
مع تقلص القدرة الاستثمارية للأفراد، يزداد احتمال أن تصبح تأثيرات المستثمرين الأجانب أكثر أهمية في معادلة العرض والطلب في السوق المحلية. من جهة أخرى، هناك قلق متزايد من أن تكون هناك خسائر كبيرة للمستثمرين الأفراد في حالة توسع التقلبات، خاصة وأن أرصدة التمويل بالهامش لا تزال عند مستويات مرتفعة رغم الانخفاض في السيولة النقدية المتاحة.
ينصح الخبراء بالحذر من عمليات الشراء المتابعة للأسهم التي ارتفعت بسرعة خلال فترة القوة. فحتى لو ارتفع المؤشر على المدى الطويل، قد تختلف عوائد الفرد الفعلية بشكل كبير حسب نقطة الشراء والأسهم المختارة.
قال مسؤول من صناعة الأوراق المالية: "كلما ارتفع السوق بسرعة، زاد عدد المستثمرين الذين يأتون متأخرين مطاردين العوائد. لكن بدلاً من محاولة توقع حركات السوق على المدى القصير، من المهم اتباع استراتيجية استثمار متنوعة تتناسب مع أفق الاستثمار ومستوى تحمل المخاطر الشخصي."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.