
اختصار فترة الإعفاء الضريبي للمسكنين المؤقتين من 3 إلى سنتين... يسري اعتباراً من الأول من أكتوبر
تحديد مدة لاستثناء الضريبة الإضافية للشقق الملتقطة بغرض الإيجار... إطالة الدعم للمباني غير المباعة خارج العاصمة
أقرّ مجلس الوزراء تعديلات تشريعية جديدة تقضي بأن أصحاب المسكن الواحد في المناطق المشمولة بتنظيم الأسعار، الذين يشترون مسكناً آخر ضمن نفس المنطقة ويصبحون حاملي مسكنين مؤقتاً، يجب عليهم بيع مسكنهم القديم خلال سنتين من شراء المسكن الجديد للاستفادة من إعفاء ضريبة أرباح البيع للمسكن الواحد. كما سيتم تقليص فترة الإعفاء الضريبي لضريبة الثروة العقارية للمسكنين المؤقتين من ثلاث سنوات إلى سنتين.
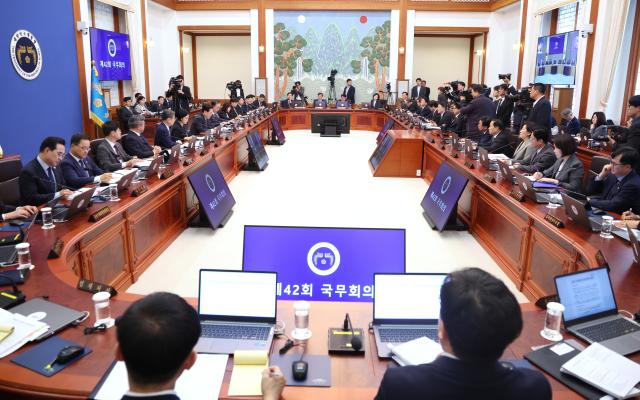
وافق مجلس الوزراء أمس على تعديلات الأنظمة التنفيذية لقانون ضريبة الدخل وقانون الشركات وقانون ضريبة الثروة العقارية وقانون الضرائب على الوصايا والهدايا. تأتي هذه التعديلات كإجراء لاحق لخطة إصلاح النظام الضريبي لعام 2026 التي أُعلنت في أغسطس الماضي، وستصدر وتسري ابتداءً من الأول من أكتوبر.
تتضمن التعديلات اختصار فترة الإعفاء الضريبي لحاملي المسكنين المؤقتين ضمن المناطق المشمولة بتنظيم الأسعار. في حالة استيفاء الشروط، يحصل الفرد على إعفاء من الضريبة على الأرباح التي لا تتجاوز 1.2 مليار وون، بالإضافة إلى خصم خاص للحفاظ على المسكن لفترة طويلة قد يصل إلى 80%.
ينطبق التعديل على ضريبة أرباح البيع على المشتريات التي تمت بعد الرابع من أغسطس من هذا العام والتي يتم بيعها بعد تاريخ السريان وهو الأول من أكتوبر. أما بالنسبة لضريبة الثروة العقارية، فتنطبق على المشتريات التي تمت بعد الرابع من أغسطس، وتسري من تاريخ استحقاق الالتزام الضريبي المقرر في الأول من يونيو من السنة المقبلة.
غير أن الأشخاص الذين اشتروا المسكن قبل الثالث من أغسطس أو الذين وقّعوا عقد البيع ودفعوا العربون قبل هذا التاريخ سيظلون خاضعين للأنظمة السابقة.
كما حدّدت التعديلات مدة لتطبيق الإعفاء من الضريبة الإضافية على أرباح البيع والإعفاء من الضرائب الإضافية على الشركات بشأن شقق الإيجار الملتقطة ضمن المناطق المشمولة بتنظيم الأسعار. حالياً، يتم تطبيق هذه الاستثناءات دون حد زمني حتى بعد إلغاء تسجيل العقار؛ لكن اعتباراً من الآن فصاعداً، يجب بيع العقار في الموعد المحدد للاستفادة من هذه المزايا.
ستحافظ التعديلات بشكل أساسي على الاستثناءات الحالية حتى الحادي والثلاثين من ديسمبر 2027. إذا لم ينته الحد الأدنى لفترة الإيجار الإلزامي بحلول الأول من يناير من السنة المقبلة، فسيتم تطبيق الاستثناء من تاريخ إلغاء التسجيل (نهاية فترة الإيجار الإلزامي) لمدة سنة واحدة.
في حالات إعادة التطوير، يتم تطبيق الاستثناء لمدة سنة واحدة من تاريخ الإعلان عن إعادة التوطين، بشرط الحصول على إقرار خطة التوزيع أو موافقة تأسيس جمعية إعادة البناء. إذا انطبق كلا الشرطين، يتم استخدام التاريخ الأبعد.
تقتصر هذه التعديلات على شقق الإيجار العام والقصير الأجل الملتقطة ضمن المناطق المشمولة بتنظيم الأسعار. أما الممتلكات غير السكنية ضمن هذه المناطق والشقق خارجها، بالإضافة إلى المباني الملتقطة للإيجار من قبل المقاولين أو تلك المدعومة من الحكومة، فستظل تحت الاستثناءات القديمة.
سيتم الحفاظ على إعفاء ضريبة أرباح البيع للمسكن الواحد للمسكن الذي يشغله المقاول العقاري كما هو. استجابة للآراء الواردة خلال مرحلة الإخطار التشريعي، قررت الحكومة تطبيق الاستثناء لمدة خمس سنوات من تاريخ إلغاء التسجيل.
تم تعديل استثناء شرط الإقامة في بيوت الإيجار المتآزرة. سيتم إنهاء استثناء الحد من زيادة الإيجار بنسبة 5% أو أقل كما هو مخطط أصلاً نهاية هذا العام، مع تطبيق الإعفاء من شرط الإقامة على المسكن المباع خلال سنة واحدة بعد انتهاء فترة الإيجار المتآزر. يبلغ الموعد النهائي للتطبيق نهاية عام 2029. إذا انتهت فترة الإيجار بموجب عقد الإيجار المتآزر قبل نهاية هذا العام، سيتم تطبيق الاستثناء حتى نهاية عام 2027.
تم إطالة الدعم الضريبي للمباني غير المباعة بعد الانتهاء من البناء خارج منطقة العاصمة. تم تمديد فترة تطبيق الاستثناء الذي يستثني هذه المباني من عدد المسكن عند حساب ضريبة أرباح البيع وضريبة الثروة العقارية بمدة سنة واحدة حتى نهاية عام 2027. سيتم إطالة مدة الإعفاء من استثناء الضريبة الإضافية على الشركات والإعفاء من الضرائب الإضافية على الشركات بشأن المباني المكتسبة من خلال صناديق إعادة هيكلة المشاريع أيضاً.
علاوة على ذلك، تقرر إدراج صندوق الاستثمار الاستراتيجي الكوري الأمريكي، المُنشأ في شركة الاستثمار الاستراتيجي الكوري الأمريكية، ضمن الكيانات المعفاة من الضريبة على الهدايا، حيث لن يتم فرض ضريبة على المساهمات في هذا الصندوق.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.