
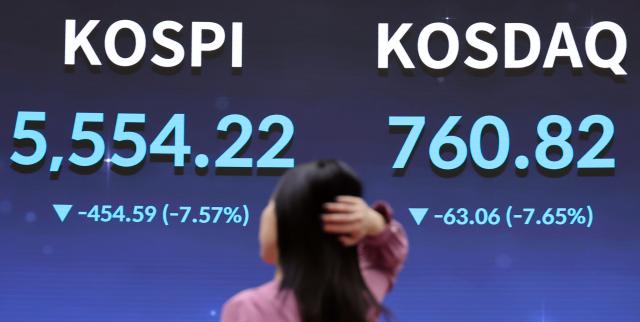
حالة من الذعر والفوضى تسيطر على سوق الأسهم الكوري. شهد السوق المحلي انهياراً حاداً بنسبة تزيد على 20% خلال سبعة أيام تداول فقط، مما أدى إلى تبخر ما يقارب 1200 تريليون وون من القيمة السوقية للشركات في طرفة عين. يمثل هذا الانهيار أسرع تراجع منذ انتهاء جائحة فيروس كورونا قبل ستة أعوام وسبعة أشهر تقريباً. مؤشر كوسبي الذي كان يحتفل بتجاوزه حاجز 9000 نقطة في يونيو/حزيران، انهار إلى مستويات 5500 نقطة خلال ثلاثة أشهر فقط. يعكس هذا الانهيار تلاشي العوامل الإيجابية التي كانت تدعم السوق وتفضح الضعف البنيوي في هيكل العرض والطلب في سوق الأسهم المحلية.
وفقاً لبيانات بورصة كوريا الجنوبية في الخامس عشر من أكتوبر، استمر مؤشر كوسبي في الانخفاض المستمر لمدة سبعة أيام تداول متتالية منذ السادس من الشهر. بلغ حجم الانخفاض في هذا اليوم وحده 454.59 نقطة (7.57%)، حيث انخفض المؤشر بمجموع 1449.52 نقطة (20.70%) خلال فترة حوالي عشرة أيام. انخفض المؤشر من 7003.74 نقطة في الثاني من الشهر إلى منتصف 5000 نقطة خلال أقل من أسبوع.
سرعة الانهيار تضاهي الأزمات المالية السابقة. بناءً على تحليل بيانات مؤشر كوسبي اليومية منذ أبريل/نيسان 2003، هذه هي المرة الأولى منذ مارس/آذار 2020 (خلال جائحة فيروس كورونا) التي يتجاوز فيها معدل الانخفاض المتراكم على مدى سبعة أيام تداول 20%. في ذلك الوقت، انخفض مؤشر كوسبي من 1962.93 نقطة في العاشر من مارس إلى 1457.64 نقطة في التاسع عشر، بانخفاض إجمالي بلغ 25.74% خلال سبعة أيام تداول. خلال الأزمة المالية العالمية في أكتوبر 2008، انخفض المؤشر بنسبة 29.96% في سبعة أيام تداول بين الخمسة عشر والرابع والعشرين من الشهر.
حجم انخفاض القيمة السوقية كبير جداً. وفقاً لبيانات بورصة كوريا الجنوبية، انخفضت القيمة السوقية الإجمالية لمؤشر كوسبي من حوالي 5775 تريليون وون في الثاني من الشهر إلى حوالي 4581 تريليون وون في الخامس عشر. وهذا يعني أن القيمة الإجمالية للشركات المدرجة انخفضت بمقدار حوالي 1194 تريليون وون خلال سبعة أيام تداول.
كان انهيار أسهم الشركات الكبرى العاملة في قطاع أشباه الموصلات هو المحرك الرئيسي لانخفاض القيمة السوقية الإجمالية. انخفضت أسهم سامسونج إلكترونيكس من 276000 وون في الثاني من الشهر إلى 210000 وون في الخامس عشر، بانخفاض يبلغ حوالي 24%. في نفس الفترة، انخفضت أسهم إسكي هاينيكس من 1841000 وون إلى 1262000 وون، بانخفاض يقارب 31%. في يوم واحد فقط، انخفضت أسهم سامسونج وإسكي هاينيكس بنسبة 9.48% و11.06% على التوالي.
إجمالي القيمة السوقية المتبخرة من الشركتين يبلغ حوالي 809 تريليون وون. انخفضت القيمة السوقية لسامسونج إلكترونيكس من حوالي 1614 تريليون وون إلى 1228 تريليون وون، بخسارة حوالي 386 تريليون وون. كما انخفضت قيمة إسكي هاينيكس من حوالي 1345 تريليون وون إلى 922 تريليون وون، بخسارة حوالي 423 تريليون وون. وهذا يعني أن حوالي 68% من إجمالي الانخفاض في القيمة السوقية تركز في هاتين الشركتين.
ساهم الانسحاب الكبير للأموال الأجنبية في تعميق انخفاض المؤشر. خلال سبعة أيام تداول من السادس إلى الخامس عشر من الشهر، قام المستثمرون الأجانب ببيع صاف قدره حوالي 18 تريليون وون في مؤشر كوسبي. بالمقابل، اشترى المستثمرون الأفراد حوالي 11 تريليون وون والمستثمرون المؤسسيون حوالي 1.6 تريليون وون، إلا أن هذا لم يكن كافياً لإيقاف الانخفاض.
ركزت المبيعات الأجنبية بشكل خاص على أسهم شركات أشباه الموصلات الكبرى. من بداية الشهر حتى الرابع عشر، قام المستثمرون الأجانب ببيع صاف قدره حوالي 3.4 تريليون وون من أسهم سامسونج إلكترونيكس وحوالي 8.2 تريليون وون من أسهم إسكي هاينيكس. إجمالي المبيعات من الشركتين يبلغ حوالي 11.6 تريليون وون. مع ضعف التوقعات بتحسن أداء قطاع أشباه الموصلات، أضافت عمليات الانسحاب الأجنبية للأموال مزيداً من الضغط الهبوطي على الأسعار.
السبب المباشر للانهيار الحاد في السوق اليوم هو صدمة الأسعار الأمريكية. ارتفعت ضغوط التضخم في الولايات المتحدة أكثر من التوقعات، مما أضعف التوقعات بخفض أسعار الفائدة من قبل مجلس الاحتياطي الفيدرالي (Fed). بالإضافة إلى ذلك، أدى ارتفاع أسعار الفائدة في السوق إلى زيادة عبء التقييمات على الأسهم.
إلا أن السبب الجذري يكمن في تراجع الثقة في دورة الاستثمارات في الذكاء الاصطناعي. شركات أشباه الموصلات للذاكرة، التي حققت أكبر المكاسب من توسع الاستثمارات في الذكاء الاصطناعي، تظهر حساسية عالية تجاه المخاوف من تباطؤ الاستثمارات.
يقول لي جين وو، مدير مركز البحوث بشركة ميريتز للأوراق المالية: "السبب الأساسي هو الشك في دورة الذكاء الاصطناعي، بينما مؤشرات التضخم مثل مؤشر أسعار المستهلكين (CPI) متغيرات ثانوية". ويضيف: "في الماضي، كانت قضية استرجاع الاستثمارات الكبيرة في الذكاء الاصطناعي محل نقاش، أما الآن فقد انتقل النقاش إلى ما إذا كان بإمكان هذه الشركات تمويل عملياتها واستمرار الاستثمارات في الذكاء الاصطناعي".
تتسع المخاوف من أن الضغوط المالية المتزايدة على شركات البنية التحتية للذكاء الاصطناعي الأمريكية قد تؤدي إلى تباطؤ أسرع من المتوقع في نمو الطلب على أشباه الموصلات. على عكس شركات التكنولوجيا الكبرى مثل جوجل وأمازون ومايكروسوفت، فإن شركات البنية التحتية للذكاء الاصطناعي الأصغر التي اعتمدت على الاقتراض لتوسيع استثماراتها الرأسمالية بدأت تشكل عامل خطر مالي جديد.
تقول تشوي هيون جاي، مديرة مركز البحوث بشركة يوانتا للأوراق المالية: "على عكس جوجل وأمازون ومايكروسوفت التي تمتلك تدفقات نقدية كافية لتمويل الاستثمارات في الذكاء الاصطناعي، فإن شركات فرط التوسع الأصغر تواجه وضعاً مختلفاً". وتضيف: "مع تصعوبة الحصول على التمويل، تزداد التوقعات بأن الطلب المرتبط بالذكاء الاصطناعي قد يكون أقل من المتوقع".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.