
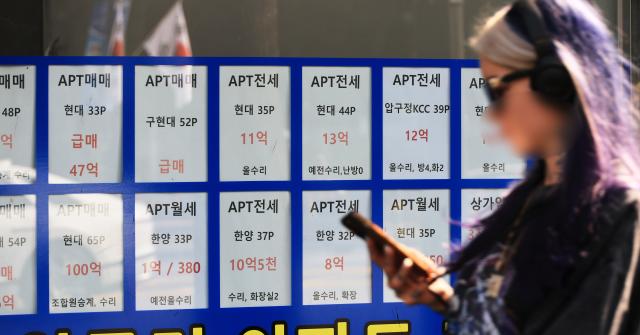
وبحسب تقارير من القطاع المالي، ارتفع مؤشر تكلفة التمويل (كوفيكس)، وهو المعيار المرجعي لحساب أسعار القروض ذات الفائدة المتغيرة في القطاع المصرفي، إلى 3.43% سنوياً بناءً على أساس المبالغ المدفوعة حديثاً في شهر سبتمبر، مقابل 3.18% في الشهر السابق، بارتفاع قدره 0.25 نقطة مئوية. وكانت هذه أكبر نسبة ارتفاع منذ ثلاث سنوات وعشرة أشهر. ونتيجة لذلك، ارتفعت أسعار الفائدة على قروض الإسكان المضمونة ذات الفائدة المتغيرة لمدة ستة أشهر لدى البنوك الكبرى الخمس (بنك كيه بي الوطني، وبنك سينهان، وبنك هانا، وبنك وري، والمصرف الزراعي إن إتش) إلى مستوى 4.68% إلى 6.48% سنوياً.
ويشكل ارتفاع أسعار قروض الإسكان المضمونة عاملاً يزيد من أعباء تجميع الأموال للأسر التي لا تملك سكناً والراغبة في الانتقال من التأجير المضمون إلى الشراء. وحيث أن ارتفاع أسعار التأجير المضمون يزيد من أعباء تجميع المبالغ المالية المطلوبة كضمان، يجد المستأجرون صعوبة متزايدة إما في الحفاظ على عقود التأجير المضمون أو في الشروع برحلة شراء منزل.
ووفقاً لمسح اتجاهات أسعار الإسكان الذي أجرته شركة كيه بي للعقارات، بلغ متوسط سعر التأجير المضمون للشقق السكنية في سيول في سبتمبر 722 مليون و530 ألف وون كوري، بارتفاع قدره 10.43% مقارنة بنفس الفترة من العام السابق. وهذا يعني أنه حتى عند الرغبة في الحفاظ على نفس مستوى السكن، يتعين على المستأجرين تجميع مبالغ مالية أكبر عند تجديد العقد أو الانتقال.
ويؤدي تزايد أسعار التأجير المضمون والأعباء المالية للقروض إلى تضييق نطاق الخيارات السكنية المتاحة للمستأجرين. فالاعتماد على القروض لتغطية المبالغ المالية المضمونة المتزايدة يؤدي إلى زيادة عبء الفوائد، وعند عدم توفر الموارد المالية الكافية، يضطر المستأجرون للانتقال إلى الإيجار الشهري. وسواء اختار المستأجر الحفاظ على التأجير المضمون فسيتحمل مبالغ إضافية وفوائد قروض، أو اختار الإيجار الشهري فسيتحمل دفعات شهرية منتظمة، الأمر الذي قد يجعل من الصعب عليه تجميع الأموال اللازمة لشراء منزل خاص به.
وحتى عند اللجوء إلى قرض إسكان مضمون بهدف شراء منزل خاص، فإن أسعار الفائدة المرتفعة تزيد من الأعباء الشهرية للسداد. فعلى سبيل المثال، المقترض الذي يحصل على قرض بقيمة 500 مليون وون بفائدة متغيرة بنسبة 4.2% سنوياً لمدة 40 سنة، سيتعين عليه سداد حوالي 2.15 مليون وون شهرياً بموجب نظام السداد بالتساوي. وإذا ارتفعت الفائدة بمقدار 0.25 نقطة مئوية، ستزداد الدفعة الشهرية إلى حوالي 2.23 مليون وون، مما يعني زيادة عبء السداد بنحو 800 ألف وون شهرياً، أي حوالي 9.6 مليون وون سنوياً.
ويشكل الاتجاه المستقبلي للأسعار عاملاً إضافياً يزيد القلق. فهناك توقعات بأن بنك كوريا الوسطي قد يحافظ على معدل الفائدة الأساسي دون تغيير في اجتماع لجنة السياسة النقدية والمالية المقرر عقده في الثاني والعشرين من الشهر الحالي، إلا أن احتمالية رفعه لاحقاً تبقى قائمة. وذلك لأن أسعار النفط العالمية تحتفظ بمستويات مرتفعة، وبسبب زيادة الرواتب والمكافآت لدى الشركات الكبرى المتخصصة في الصناعات الإلكترونية، مما قد يؤدي إلى استمرار الضغوط التضخمية على المدى الطويل. وإذا انتقل ارتفاع أسعار الفائدة السوقية إلى زيادة أسعار الفائدة على القروض البنكية، فقد يزداد العبء المالي على من يسعون لشراء منزل. وكذلك، لن يتمكن المستأجرون الذين يعتمدون على قروض تأجير مضمون من الهروب من زيادة أعباء الفوائد.
سيو جي-يونغ، أستاذ بكلية الإدارة في جامعة سنغمونغ، يقول: "إن الاتجاه الحالي نحو ارتفاع الفائدة وزيادة تكاليف التمويل يؤديان إلى تزايد الأعباء المالية على المقترضين الأكثر ضعفاً"، ويضيف: "نظراً لأن أسعار الفائدة على أوراق البنك تستمر في الارتفاع، قد تزداد أسعار الفائدة على القروض بشكل أكبر، لذلك من الضروري تحسين هيكل الديون الأسرية من خلال الاستفادة من القروض بأسعار فائدة متوسطة."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.