
الأوراق المالية المُصدرة ذات آجال سنة واحدة تشكل نقطة ضعف... عدم حماية المودعين يمثل متغيراً إضافياً
البنك المركزي: توقعات بظهور منتجات ودائع عالية العائد في حال رفع سعر الفائدة الأساسي
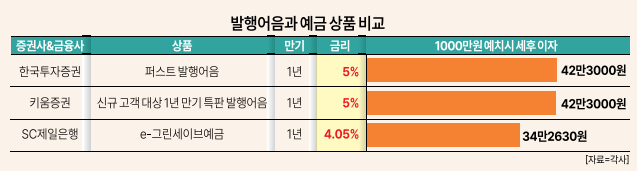
يشكل التنافس على أسعار الفائدة بين البنوك وشركات الأوراق المالية في كوريا الجنوبية فرصة إيجابية للمستثمرين. فقد ارتفعت الأسعار بشكل تنافسي من حدود 3% سنوياً التي ظلت قائمة لفترة طويلة، مما يوفر خيارات استثمارية أكثر تنوعاً. فحسب نوع المنتج، قد يختلف صافي الفائدة على استثمار مبلغ 10 ملايين وون بشكل كبير جداً.
وفقاً لمصادر في القطاع المالي والاستثماري في السادس والعشرين من أكتوبر، بدأت البنوك وشركات الأوراق المالية بطرح منتجات حصرية متتالية مؤخراً. يهدف هذا الإجراء إلى جذب رؤوس الأموال الاستثمارية العائمة. ارتفعت أسعار الفائدة من 3% تقريباً إلى أكثر من 4% حالياً.
تطرح شركة كوريا إنفستمنت سيكيوريتيز منتج أوراق مالية مُصدرة حصري للعملاء الذين يستوفون شروطاً معينة مثل إيداع أموال جديدة، بمعدل فائدة سنوي 5% لآجل سنة واحدة و4.7% لآجل ستة أشهر، وتستمر مبيعات هذا المنتج حتى نهاية الشهر الجاري. من جهة البنوك، أطلقت بنك إس سي الأول بنك منتج ودائع حصري بأقصى معدل فائدة سنوي 4.05% لآجل سنة واحدة، حيث يتم تطبيق معدل فائدة أساسي 3.85% مع إضافة معدل فائدة تفضيلي عند استيفاء الشروط.
عند المقارنة من حيث العائد الفائدي البحت، تبدو الأوراق المالية المُصدرة بنوع الحساب الجاري أكثر ملاءمة من ودائع البنك. فإذا تم إيداع 10 ملايين وون لمدة سنة واحدة مع تطبيق ضريبة عامة بنسبة 15.4%، فإن صافي الفائدة من الأوراق المالية بمعدل 5% سنوياً يبلغ 423000 وون. وبافتراض معدل فائدة الودائع البنكية بـ 4.05% سنوياً، يكون صافي الفائدة 342630 وون. بمعنى آخر، صافي الفائدة من الأوراق المالية يزيد بمقدار 80370 وون، أي بنسبة 23.5% أكثر.
تمثل السلامة والأمان عنصراً مهماً آخر في المقارنة. تحمي الجهات المسؤولة عن الودائع البنكية رصيد كل عميل حتى مبلغ 100 مليون وون يضم رأس المال والفائدة المقررة لكل مؤسسة مالية. بالمقابل، الأوراق المالية المُصدرة لا تندرج ضمن نطاق حماية المودعين، وقد يترتب على إفلاس أو انهيار شركة الأوراق المالية المُصدِرة حدوث خسارة في رأس المال. لهذا السبب، يجب الانتباه إلى مستوى سعر الفائدة بالتوازي مع حد أقصى للاشتراك، وشروط السحب المبكر، والمخاطر الائتمانية للشركة المُصدِرة.
يمكن أن يؤثر نوع منتج الأوراق المالية المُصدرة أيضاً على متغيرات إدارة الأموال. يرجع ذلك إلى فرق كبير في أسعار الفائدة بين النوع المرن الذي يسمح بالسحب عند الحاجة والنوع ذو الأجل المحدد الذي يتطلب إيداع الأموال لفترة معينة. في حالة الأوراق المالية المُصدرة من النوع المرن، تتراوح أسعار الفائدة بين 3.0% سنوياً لدى شركة سينهان إنفستمنت سيكيوريتيز و2.85% لدى شركة كوريا إنفستمنت سيكيوريتيز و2.60% لدى شركة كي بي سيكيوريتيز، وهي مستويات أقل من أسعار النوع ذي الأجل المحدد.
يجب أيضاً الأخذ في الاعتبار الحد الأقصى للاشتراك. تأتي معظم منتجات الأوراق المالية المُصدرة الحصرية بحدود مشترك محدودة. حالياً، أعلى معدل فائدة للأوراق المالية المُصدرة هو منتج حصري بمناسبة يوم الحروف الكورية لدى شركة كيوم سيكيوريتيز، لكن الحد الأقصى للاشتراك يبلغ مليون وون فقط، وعند إدارة الأموال لمدة ثلاثة أشهر، يمكن الحصول على صافي فائدة يبلغ حوالي 12267 وون. وحتى منتج الإطلاق الحصري لمنصة التداول الجديدة لدى شركة هانا سيكيوريتيز الذي يتمتع بأعلى معدل فائدة لآجل سنة واحدة، يحد الاشتراك لكل شخص بمبلغ 5 ملايين وون.
على الجانب الآخر، في حالة الاستثمارات طويلة الأجل، تظهر الودائع البنكية كخيار أكثر استقراراً. تعد ودائع جيه الدورية من بنك جيجو مثالاً على ذلك، حيث تضمن معدل فائدة 4% عند آجل 24 شهراً. في هذه الحالة، يصل صافي الفائدة إلى 676800 وون.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.