
محدودية أجل الأوراق المالية سنة واحدة كنقطة ضعف... وعدم حماية المودعين يشكل متغيراً إضافياً
البنك المركزي يتوقع ظهور منتجات ودائع ذات عوائد أعلى مع رفع سعر الفائدة الأساسي
وبحسب ما أفادت به الأوساط المالية والاستثمارية في 26 من الشهر الجاري، فإن ثماني شركات متخصصة في الخدمات المالية الشاملة، بما فيها شركة Korea Investment Securities وFuture Asset Securities، تقوم حالياً بطرح وبيع الأوراق المالية المصدرة. والأوراق المالية المصدرة عبارة عن سندات ديون تصدرها شركات الأوراق المالية بناءً على جدارتها الائتمانية الخاصة، وتقوم بسداد أصل المبلغ والفائدة عند الاستحقاق. يُسمح ببيع هذه الأوراق فقط للشركات ذات رأس مال يبلغ أربعة تريليونات وحدة نقدية أو أكثر والحاصلة على ترخيص منفصل من لجنة الخدمات المالية بـ "ترخيص الأعمال المالية قصيرة الأجل".
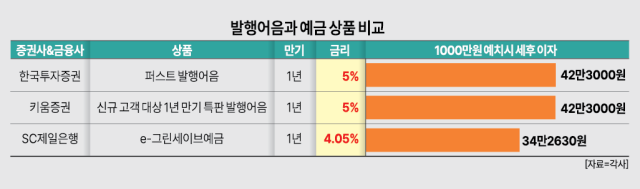
مع ارتفاع معدلات الفائدة على الودائع من المستويات التي ظلت تدور حول 3% سنوياً، بدأ ظهور موجة من منتجات عالية الفائدة. فشركة Korea Investment Securities تقدم عرضاً خاصاً لعملائها الذين يفون بشروط معينة مثل إيداع رؤوس أموال جديدة، حيث توفر فائدة سنوية بنسبة 5% لأجل سنة واحدة وفائدة 4.7% لأجل ستة أشهر على الأوراق المالية المصدرة. وفي القطاع المصرفي، طرحت بنك SC الأول عرضاً خاصاً على الودائع برعاية سنوية بنسبة 4.05% كحد أقصى لأجل سنة واحدة. يتم تطبيق الفائدة الأساسية بنسبة 3.85% مع إضافة مكافآت بناءً على استيفاء شروط معينة.
من حيث العائد على الفائدة وحده، يُعتبر الأوراق المالية المصدرة ذات النوع الثابت أكثر جاذبية من ودائع البنوك. فإذا أودعت شخص مليون وحدة نقدية لمدة سنة واحدة مع تطبيق ضريبة عامة بنسبة 15.4%، فإن الفائدة الصافية على ورقة مالية مصدرة برعاية 5% سنوياً ستبلغ 423 ألف وحدة نقدية. وإذا افترضنا أن فائدة ودائع البنك تبلغ 4.05% سنوياً، فإن الفائدة الصافية ستصل إلى حوالي 342 ألف وحدة نقدية و630 وحدة. وبذلك تكون الفائدة الصافية للأوراق المالية المصدرة أعلى بـ 80 ألف وحدة و370، أي بنسبة تقارب 23.5%.
وتُعتبر السلامة والأمان أحد المعايير الأساسية للمقارنة. فالودائع المحمية من قبل البنوك يتم الحماية من قبل الشركات المالية بحد أقصى مائة مليون وحدة نقدية للفرد الواحد، يشمل أصل المبلغ والفائدة المستحقة معاً. أما الأوراق المالية المصدرة فلا تندرج تحت نظام حماية المودعين، وقد يحدث فقدان أصل المبلغ في حالة إفلاس أو انهيار شركة الأوراق المالية المُصدِّرة. وتكمن أهمية النظر في مستوى الفائدة إلى جانب حد الالتحاق، وشروط السحب المبكر، والمخاطر الائتمانية للشركة المُصدِّرة.
كما يجب الأخذ في الاعتبار طريقة استخدام شركات الأوراق المالية للأموال المجمعة من الأوراق المالية المصدرة. تُستخدم هذه الأموال عادة في الاستثمار في قروض الشركات أو سندات الشركات أو تمويل الاستحواذ والاندماج، مما يُدِر فائدة ودخلاً من المتاجرة، إلا أن الاستراتيجيات تختلف من شركة إلى أخرى. فشركة Korea Investment Securities تركز على استخدام الأموال المجمعة بشكل أساسي في تمويل الاستحواذ، بينما تستثمر Shinhan Investment Securities في القروض الموجهة للشركات والسندات.
قد تشكل أنواع الأوراق المالية المصدرة متغيراً إضافياً في استراتيجية الاستثمار. حيث يوجد فرق كبير في الفائدة بين الأوراق المصدرة ذات النوع المرن (التي يمكن السحب منها في أي وقت) والأوراق ذات فترة محددة. فالأوراق المصدرة المرنة توفر فائدة أقل، حيث تبلغ حوالي 3.0% سنوياً لدى Shinhan Investment Securities و2.85% لدى Korea Investment Securities و2.60% لدى KB Securities، وهي أقل من الفائدة المعروضة على الأوراق ذات الأجل المحدد.
يجب أيضاً مراعاة حدود الالتحاق بالمنتج. فالعروض الخاصة على الأوراق المالية المصدرة غالباً ما تأتي بحدود التحاق محدودة. حالياً، أعلى فائدة على الأوراق المصدرة هي في العرض الخاص لـ Kiwoom Securities بمناسبة عيد الأبجدية الوطنية، لكن حد الالتحاق به يبلغ مليون وحدة فقط، وبعد استثمار ثلاثة أشهر يمكن الحصول على فائدة صافية تبلغ حوالي 12 ألف و267 وحدة. كما أن العرض الخاص لإطلاق منصة تداول جديدة من Hana Securities والذي يحمل أعلى فائدة على أساس سنة واحدة يقتصر على حد التحاق يبلغ خمسة ملايين وحدة للفرد الواحد.
على الجانب الآخر، يُعتبر الاستثمار طويل الأجل في الودائع البنكية أكثر استقراراً وأماناً. فودائع J العادية المقدمة من بنك Jeju توفر فائدة بنسبة 4% عند استحقاق 24 شهراً. في هذه الحالة، ستبلغ الفائدة الصافية حوالي 676 ألف و800 وحدة نقدية. علاوة على ذلك، في حالة المتابعة برفع سعر الفائدة الأساسي من البنك المركزي في النصف الثاني من السنة الجارية، يُتوقع ظهور منتجات ودائع توفر عوائد أعلى.
وأفاد متخصص بالأوساط المالية والاستثمارية قائلاً: "تم تعزيز الإشراف والرقابة على شركات الأوراق المالية بعد أزمة بنوك الادخار، ولم تشهد هذه الفترة حالات إفلاس أو انهيار." لكنه أضاف: "مع ذلك، يتعين على المستهلكين أن يأخذوا في الاعتبار عدم كون الأوراق المالية المصدرة ضمن نطاق حماية المودعين، وأن يتخذوا قراراً عقلانياً ومدروساً."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.