
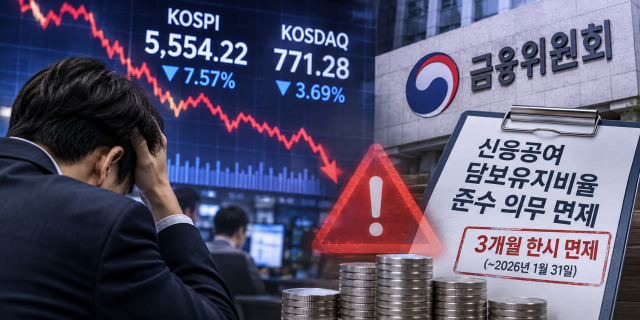
تزايد التشكك حول التدابير التي اتخذتها السلطات المالية لمنع الانهيار الحاد للأسواق المالية، وتحديداً قرار إعفاء شركات الأوراق المالية من الالتزام بالحفاظ على نسبة ضمانات القروض الائتمانية. ينظر المراقبون إلى هذا الإجراء كحل مؤقت ينقل مخاطر الخسائر المحتملة وأعباء المخصصات إلى شركات الأوراق المالية والمساهمين فيها.
وفقاً لمصادر في قطاع الاستثمار المالي، أصدرت لجنة الخدمات المالية وهيئة الإشراف المالي، اعتباراً من التاسع من الشهر الجاري وحتى الحادي والثلاثين من يناير من العام المقبل، قراراً بإعفاء مؤقت لمدة ثلاثة أشهر من شرط الالتزام بنسبة ضمانات القروض الائتمانية للأسهم المحلية البالغة 140 بالمائة (بإصدار رسالة عدم الممانعة)، مما دفع شركات الأوراق المالية إلى تطبيق خطط تفصيلية متباينة.
اختلفت آليات الاستجابة من شركة أوراق مالية إلى أخرى. خفضت شركتا "فيوتشر أسيت" و"كي بي" نسبة ضمانات الأسهم المحلية من 140 بالمائة إلى 130 بالمائة، بينما طبقت شركة "ديتشينغ" تعديلاً بنسبة 10 نقاط مئوية لكل سهم لمدة شهر واحد. قررت "إن إتش" تطبيق نسبة 130 بالمائة فقط على الحسابات التي تحصل على موافقة مسبقة.
من جهة أخرى، أدرجت شركات "كوريا إنفستمنت" و"كيوم" و"شينهان إنفستمنت" و"إل إس" نظام تأجيل البيع العكسي للعملاء الذين يقدمون طلبات بذلك. اختارت "ميريتز" إطالة فترة تعويض الضمانات بمدة يوم واحد للحسابات ذات النسبة 120 بالمائة فأكثر. تعتزم "سامسونغ" خفض نسبة الضمانات بمقدار 10 نقاط مئوية ليوم واحد، ثم تشغيل نظام طلبات التأجيل.
طبقت "هانا" نموذجاً مدمجاً من خفض النسبة والتأجيل لمرة واحدة، بينما طبقت "هانوا" خفض النسبة إلى 130 بالمائة مع زيادة معدل الضمان الأدنى (من 40 بالمائة إلى 50 بالمائة) وتقليص معدل الخصم على كميات البيع العكسي (من 30 بالمائة إلى 20 بالمائة) كإجراءات إدارة مخاطر ذاتية.
يكمن السبب وراء هذه الاستجابات المختلفة في القطاع في القيود الهيكلية للنظام نفسه. يقتصر قرار السلطات المالية بإصدار رسالة عدم الممانعة على إعفاء المخالفات الإدارية لقاعدة 140 بالمائة فحسب. وفي حالة فشل الأسعار في الارتداد الموجب وانخفضت بشكل إضافي، وعجز المستثمرون عن سداد ديونهم، ستتحمل شركات الأوراق المالية بمفردها عبء تكوين المخصصات للخسائر المحتملة.
يشار أيضاً إلى أن تأجيل البيع العكسي لا يشكل حلاً حقيقياً فعالاً. في ظروف توسيع تقلبات الأسواق بسبب تداعيات الانتخابات الأمريكية وشواغل من تنظيم مراكز البيانات الصناعية، فإن تأخير توقيت البيع العكسي قد يؤدي فقط إلى استنزاف أكبر لرؤوس أموال المستثمرين وتضخيم خسائرهم النهائية.
يؤكد المراقبون في السوق أن هذا الإجراء يؤدي إلى "اجتماعية الخسائر" بحيث ينقل مخاطر فشل المستثمرين الأفراد في إدارة استثماراتهم بذاتية إلى شركات الأوراق المالية والمساهمين والموظفين بحجة السياسة العامة.
قال أحد المسؤولين في القطاع المالي: "إذا لم تتحسن الأسعار خلال فترة التأجيل، فإن خسائر المستثمرين الأفراد ستزداد بمقدار التأجيل، وستتحمل شركات الأوراق المالية والمساهمون والموظفون في الخطوط الأمامية هذه الخسائر - وهذا هيكل يعكس سياسة شعبوية نموذجية حيث يحقق المستثمرون الأرباح الخاصة بهم بينما تتحمل الدولة والمؤسسات المسؤولية عن الخسائر".
علاوة على ذلك، أدى تطبيق معايير تأجيل مختلفة وطرق طلب متباينة بين شركات الأوراق المالية إلى زيادة الضغط على موظفي نوافذ الخدمة، الذين لا يقتصر دورهم على شرح إجراءات التأجيل فحسب، بل يتحملون أيضاً عبء التعامل مع شكاوى العملاء المتوقعة من أي انخفاض إضافي في الأسعار.
حذر مسؤول سوق آخر قائلاً: "تأجيل تنفيذ البيع العكسي دون معالجة جذرية لعوامل العرض والطلب يشبه تبطيء حركة عقرب قنبلة موقوتة. عند نهاية فترة التأجيل، قد تنهمر كميات أكبر بكثير من البيع العكسي إلى السوق، مما يزيد من التقلبات".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.