
ارتفاع سعر التمويل بمقدار 0.25 نقطة مئوية يفرض عبئاً إضافياً بقيمة 2.5 مليار وون سنوياً على المشاريع التي تقترض تريليون وون
زيادة فائدة القروض العقارية وقروض التأجير طويلة الأجل تثير مخاوف تأخير التمويل الإعادي والبدء بالمشاريع
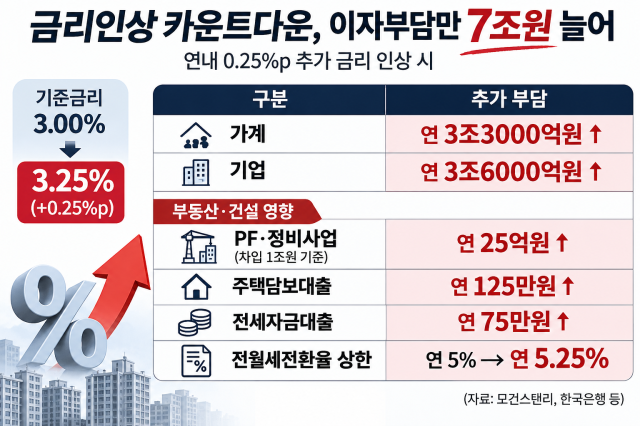
يشهد قطاع البناء والعقارات تصاعداً في التوتر بسبب احتمال رفع البنك المركزي الكوري لسعر الفائدة الأساسي. فارتفاع أسعار الإقراض سيؤدي إلى زيادة أعباء إعادة تمويل مشاريع الهندسة المالية العقارية (بي إف) وتكاليف مشاريع التجديد، مما قد يقلل من قدرة المشترين على اقتناء المساكن. وتحذر المخاوف من أن زيادة التكاليف المالية قد تنتقل إلى أعضاء الجمعيات من خلال رسوم إضافية وتأخير انطلاق المشاريع.
وفقاً لمصادر من القطاع المالي في الحادي عشر من الشهر الجاري، توقعت شركة مورجان ستانلي أن يرفع البنك المركزي الكوري سعر الفائدة الأساسي من 3.00 في المئة إلى 3.25 في المئة خلال الشهر الحالي، وأن يصل إلى 3.50 في المئة خلال الربع الأول من العام المقبل. وقد قدّر البنك المركزي الكوري في جلسة شرح الاستقرار المالي التي عقدها في سبتمبر الماضي أن كل ارتفاع بمقدار 0.25 نقطة مئوية في سعر الفائدة الأساسي سيزيد من الأعباء السنوية للفائدة على الأسر والشركات بحوالي سبعة تريليونات وون.
بافتراض استقرار رصيد القروض وارتفاع السعر بمقدار 0.25 نقطة مئوية، فإن العبء السنوي الإضافي للفائدة على المقترض الذي يقترض 500 مليون وون سيبلغ 1.25 مليون وون. أما المستأجر الذي يحصل على قرض تأجير طويل الأجل بقيمة 300 مليون وون فسيضطر إلى دفع 750 ألف وون إضافي سنوياً، أي ما يعادل 62500 وون شهرياً. ويمكن لزيادة الأعباء الفائدية أن تقلل من قدرة الأسر على شراء المساكن وتشكل عبئاً على عمليات بيع الوحدات السكنية للمقاولين.
إذا ارتفع سعر الفائدة الأساسي إلى 3.25 في المئة، فإن الحد الأقصى القانوني لمعدل تحويل الإيجار من التأجير طويل الأجل إلى الإيجار الشهري سيرتفع من 5.00 في المئة إلى 5.25 في المئة. غير أن الإيجارات الشهرية الموجودة حالياً لن ترتفع تلقائياً. قال شيم هيونغ-سوك، مدير معهد إس إي إيه للأبحاث العقارية، إن "الإيجارات الشهرية مرتبطة بسعر الفائدة، لذلك سيرتفع معدل التحويل أيضاً وستتزايد ضغوط الارتفاع".
يشعر قطاع البناء والتطوير العقاري بالقلق إزاء أعباء تمويل المشاريع وإعادة تمويل القروض. وفقاً للجنة الخدمات المالية، بلغ إجمالي قروض الهندسة المالية العقارية لدى المؤسسات المالية في نهاية شهر يونيو من هذا العام 115.8 تريليون وون. بافتراض استقرار هذا الرصيد وارتفاع أسعار الإقراض بمقدار 0.25 نقطة مئوية بشكل موحد، فإن التكاليف الفائدية السنوية الإضافية ستبلغ حوالي 289.5 مليار وون.
إن الأعباء الفعلية تختلف حسب ما إذا كانت الفائدة ثابتة أم متغيرة وحسب تاريخ الاستحقاق وشروط إعادة التمويل. غير أن المشاريع الجديدة أو تلك التي تقترب تواريخ استحقاق قروضها قد تتعرض لمخاطر ارتفاع أسعار السوق. في حالة مشروع تجديد أو هندسة مالية عقارية يقترض تريليون وون، فإن ارتفاع سعر التمويل بمقدار 0.25 نقطة مئوية سيزيد من التكاليف الفائدية السنوية بحوالي 2.5 مليار وون.
قد تتحمل المشاريع في المناطق النائية والشركات الإنشائية والعقارية متوسطة الحجم منخفضة الجدارة الائتمانية أعباءً أكبر. قد تواجه المشاريع منخفضة الربحية شروطاً أقل ملائمة لإعادة التمويل أو قد تفشل في الحصول على تمويل إضافي، مما قد يؤدي إلى تأخير بدء العمل وإعادة النظر في المشروع نفسه. يثير تأخر سداد القروض نتيجة تأخر التسليم عبئاً متزايداً من التكاليف المالية، وهو ما يشكل دورة حلقية سلبية.
تؤثر زيادة التكاليف المالية أيضاً على نفقات مشاريع التجديد. عندما يرتفع سعر الفائدة على قروض المشروع الخاصة بالجمعية، تزداد التكاليف الفائدية، وكلما طالت مدة المشروع، تراكمت الأعباء بشكل أكبر. قد تؤدي هذه الزيادات إلى فرض رسوم إضافية على أعضاء الجمعية. في المشاريع التي يصعب فيها نقل هذه التكاليف إلى سعر البيع بسبب القيود التنظيمية وظروف الطلب، قد تتدهور الجدوى الاقتصادية للمشروع.
قال مسؤول في شركة إنشائية متوسطة الحجم: "في ظل الظروف الحالية المنخفضة للقطاع الإنشائي، فإن أي ارتفاع إضافي في أسعار الفائدة سيزيد من ضغوط التمويل بشكل كبير، الأمر الذي لا بد أن يؤثر سلباً على المشاريع الموجودة".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.