
معدل الفائدة القياسي يتجاوز حد نفسي بنسبة 5% لأول مرة منذ 3 سنوات... الانتظار لقرار الفائدة الأمريكي في 17 سبتمبر
الأسواق المحلية تتعرض لصدمة متسلسلة وارتفاع أسعار سندات الشركات... ندرة السيولة بدءاً من الشركات منخفضة الجودة الائتمانية
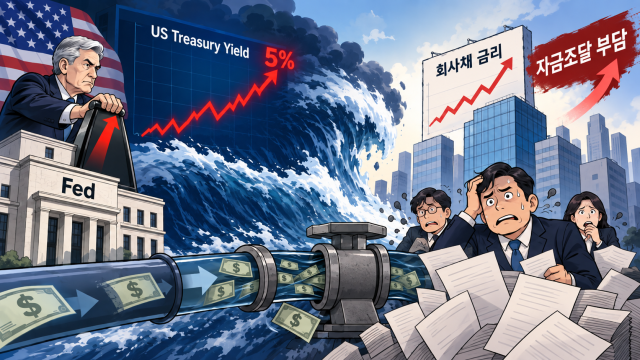
تتسع موجة صدمة أسعار الفائدة الأمريكية لتشمل سوق السندات المحلية. مع تجاوز أسعار السندات الحكومية الأمريكية حدود نفسية حاسمة، يساور المسؤولين والمحللين قلق متزايد من تضاعف تكاليف تمويل الشركات. وفي ظل تركز كبير لاستحقاقات سندات الشركات حتى نهاية السنة، تتفاقم أعباء إعادة التمويل بشكل ملحوظ. وحتمياً ستتعمق الفجوة في السيولة بين الشركات بناءً على مستويات جودتها الائتمانية.
وفقاً لمنصة المعلومات المالية العالمية «إنفستينغ دوت كوم» بتاريخ 14 سبتمبر (بالتوقيت المحلي الأمريكي)، ارتفعت عائدات السندات الحكومية الأمريكية لآجال 10 سنوات إلى 5.012% في ذلك اليوم. يأتي هذا كأول مرة يتجاوز فيها العائد حاجز الـ 5% منذ سنة 2023. يعكس هذا الارتفاع تقاطع عوامل متعددة تشمل: تصاعد التوترات في منطقة الشرق الأوسط وارتفاع أسعار النفط الخام عالمياً، والمخاوف المتجددة من تسارع التضخم، بالإضافة إلى الضغوط الناجمة عن العجز المالي الأمريكي وحجم الإصدارات الجديدة من السندات الحكومية.
يضاف إلى ذلك احتمال رفع الاحتياطي الفيدرالي الأمريكي (البنك المركزي) معدل الفائدة القياسي، الأمر الذي يعزز ضغوط الارتفاع الإضافية. سيعقد الاحتياطي الفيدرالي لجنة السياسة النقدية الفيدرالية (FOMC) يوم 17 سبتمبر لاتخاذ قراره بشأن معدل الفائدة القياسي. رغم أن المعدل الحالي يتراوح بين 3.50% و3.75% سنوياً، إلا أن السوق تقدّر احتمالية رفعه بمقدار 0.25 نقطة مئوية بنسبة حوالي 90%. في حال تحقق هذا الرفع فعلياً، فسيكون أول ارتفاع للمعدل منذ نحو 3 سنوات (منذ سنة 2023).
مع ارتفاع معدل الفائدة القياسي، ستزداد لا محالة أعباء التمويل على الشركات المحلية. وذلك لأن أسعار السندات الحكومية الأمريكية تعتبر المعيار العالمي للأسواق المالية، مما يعني أن سوق السندات المحلية ستتعرض للصدمة بالتسلسل. حتى عندما تحافظ الشركة على نفس تصنيفها الائتماني، فإن ارتفاع أسعار السندات الحكومية يترجم إلى ارتفاع مباشر في أسعار الفائدة المطبقة على إصدارات سندات الشركات الجديدة وإعادة تمويل السندات الحالية.
قد بدأت الصدمة بالفعل بالانعكاس على السوق المحلية. ففي يوم 13 سبتمبر، ارتفع عائد السندات الحكومية لآجال 3 سنوات بمقدار 12.5 نقطة أساس (النقطة الأساسية = 0.01%) خلال أسبوع واحد ليصل إلى 4.025% سنوياً. بينما ارتفع عائد آجال 10 سنوات بمقدار 15.1 نقطة أساس في نفس الفترة ليبلغ 4.536% سنوياً. كما ارتفعت عائدات سندات الشركات بتصنيف AA- وآجال 3 سنوات بمقدار 11.3 نقطة أساس في نفس الفترة لتصل إلى 4.690% سنوياً. يمثل هذا ارتفاعاً حاداً بنحو 20 نقطة أساس مقارنة بنهاية أغسطس (4.516%).
تكمن المشكلة الرئيسية في تركز كبير جداً لاستحقاقات سندات الشركات في النصف الثاني من السنة الحالية. حيث تبلغ حجم استحقاقات سندات الشركات المقررة من الآن وحتى نهاية ديسمبر 18 تريليون و255 مليار وون (حوالي 19 تريليون وون). يمثل هذا زيادة قدرها 3 تريليونات و224 مليار وون (بنسبة 20.5%) مقارنة بنفس الفترة من العام السابق. الأمر الأكثر إلحاحاً هو أن ما يتبقى من شهر سبتمبر سيشهد استحقاقات بقيمة 3 تريليونات و422 مليار وون، يليها شهر أكتوبر بـ 7 تريليونات و73 مليار وون، وشهر نوفمبر بـ 5 تريليونات و367 مليار وون، وشهر ديسمبر بـ 2 تريليون و392 مليار وون. بمعنى آخر، على الشركات سداد أو إعادة تمويل ما يزيد على 10 تريليون وون خلال الشهرين القادمين فقط.
بالنسبة للشركات التي تسعى لإعادة تمويل سنداتها المستحقة عن طريق إصدار سندات جديدة، فلا مفر من تحملها أعباء تمويلية أكبر بكثير من السابق. عند إعادة إصدار السندات بأسعار فائدة حالية أعلى من السابق، سترتفع الفوائد المستحقة عليها. يتوقع أن تلجأ بعض الشركات إلى استخدام احتياطياتها النقدية للسداد المباشر، أو اللجوء إلى وسائل تمويل بديلة مثل القروض المصرفية. غير أنه في حالة استمرار ارتفاع أسعار الفائدة في السوق لفترة طويلة، فإن الوسائل البديلة ستواجه أيضاً تأثر مباشر من موجة الرفع.
تتسع الفجوة في إمكانيات التمويل بين الشركات بشكل ملحوظ. الشركات الممتازة التي تتمتع بهياكل مالية قوية وتدفقات نقدية صحيحة ستتمكن من الاستمرار في إصدار السندات حتى في بيئة أسعار الفائدة العالية. بالمقابل، الشركات ذات التصنيفات الائتمانية المنخفضة لن تتمكن من جمع السيولة الكافية حتى لو قدمت عوائد أعلى على سنداتها. في فترات ارتفاع الأسعار، يميل المستثمرون للتركيز على السندات الآمنة نسبياً من الشركات الممتازة، مما يعني أن الشركات الصغيرة والمتوسطة ستعاني من شح حاد في السيولة (ما يعرف بـ «تصلب الشرايين المالي»).
قالت جو هاي-كيونغ مديرة معهد الدراسات المالية والاقتصادية: "مع انتقالنا إلى عصر جديد من أسعار الفائدة المرتفعة، ستستمر أسعار السوق في الارتفاع، مما يجعل سوق إصدار السندات شبه مشلول تقريباً. وعندما ترتفع أسعار السندات الحكومية، فإن أسعار السندات الخاصة سترتفع أكثر، الأمر الذي سيؤدي إلى زيادة كبيرة جداً في تكاليف التمويل للشركات".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.