
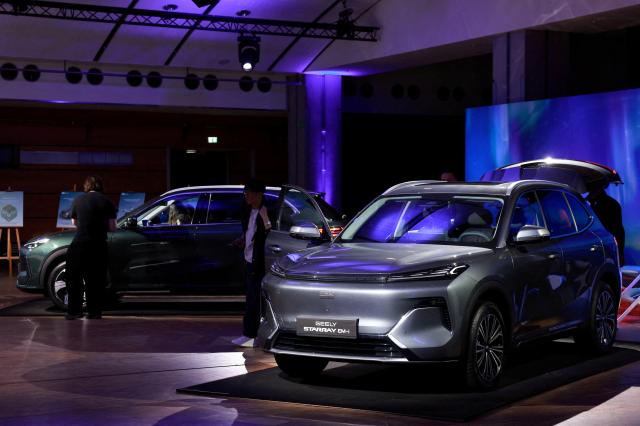
بدأت شركات السيارات الصينية، منذ حوالي عام 2020، تسارع خطاها لاختراق السوق الأوروبية. واعتمدت على التكنولوجيا المتقدمة في المركبات الكهربائية والقدرة التنافسية على الأسعار التي راكمتها في السوق المحلية الصينية لاستقطاب المستهلكين الأوروبيين. غير أن الاتحاد الأوروبي، في أكتوبر 2024، فرض رسوماً جمركية إضافية مقابلة تصل إلى 35.3 في المائة كحد أقصى حسب الشركة المصنعة على السيارات الكهربائية الصينية الخالصة، مما شكّل الأزمة الأولى.
وجدت الشركات الصينية منفذاً للخروج من الأزمة عبر السيارات الهجينة القابلة للشحن (PHEV). وذلك لأن الاتحاد الأوروبي استثنى السيارات الهجينة القابلة للشحن من نطاق الرسوم الجمركية المرتفعة. وفعلاً، ارتفعت واردات الاتحاد الأوروبي من السيارات الهجينة الصينية القابلة للشحن من 3800 وحدة في أكتوبر 2024 إلى 50 ألف وحدة في يوليو 2026، أي بما يعادل نحو 13 ضعفاً. كما ارتفعت واردات الاتحاد الأوروبي من السيارات الهجينة الصينية خلال السنة حتى سبتمبر 2026 بنسبة 86 في المائة على أساس سنوي. وبذلك، عملت الحواجز الجمركية على السيارات الكهربائية الخالصة على تعزيز النمو السريع للسيارات الهجينة.
طبّق الاتحاد الأوروبي الكوابح مجدداً. ففي العاشر من الشهر الحالي، اتفقت الصين على تقليل صادرات السيارات الهجينة على مدى السنوات الأربع القادمة بما يتجاوز النصف عما كان متوقعاً وفقاً للاتجاه الحالي. غير أن الأمر لا يتعلق بتقليص صريح بالنصف من حجم الصادرات الحالي. فطبقاً لما نقلته وكالة فايننشيال تايمز، فإن الحد الأقصى للصادرات في 2027 يبدأ من 350 ألف وحدة ويزيد بنسبة 6 في المائة سنوياً. وإذا استمر هذا الاتجاه، يمكن تصدير حوالي 420 ألف وحدة بحلول عام 2030. وبينما تتطلب تفاصيل التنفيذ مزيداً من التشاور، فإن الوضع لا يعني الانسحاب الكامل للشركات الصينية من السوق الأوروبية.
تقييد الصادرات لا يعني بالضرورة خسائر وحسب. فقد خاضت شركات السيارات الصينية منافسة حادة على الأسعار في السوق المحلية، وقبلت بمنافسة الإغراق السعري في الخارج لاكتساب حصة سوقية. ويمكن لتقييد حجم الصادرات أن يخفف من المنافسة السعرية المفرطة ويعزز الربحية.
الأهم من ذلك هو الإنتاج المحلي. تسعى شركات صينية مثل بيد (BYD) وتشيري أوتوموتيف إلى بناء مصانع أوروبية وتوسيع الإنتاج المحلي. فالمركبات المنتجة محلياً تتجنب قيود تصدير الكميات، مما يخلق حافزاً قوياً لتحويل هيكل الأعمال من التركيز على الصادرات إلى التركيز على الإنتاج المحلي. وإذا نقلت الشركات الصينية مراكز الإنتاج وسلاسل الإمداد بالقطع إلى أوروبا، فيمكنها تعزيز إمكانية الوصول إلى السوق مع الحصول على الثقة المحلية والاستثمار في التوظيف المحلي.
الأزمة الثانية التي تواجهها صناعة السيارات الصينية في أوروبا ليست خفيفة بأي حال من الأحوال. ومن المتوقع أن تستجيب صناعة السيارات الصينية عبر تعديل حجم الصادرات وفي الوقت ذاته تعزيز التوطين المحلي.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.