
الشركات الكبرى في قطاع الخدمات الجنائزية تؤكد امتلاكها لآليات رقابة داخلية...انتقادات بشأن ثغرات إدارة الشركات الصغيرة
مبادئ توجيهية غير ملزمة للدفعات المقدمة...أول تنظيم لسلامة الاستقرار المالي يطال الشركات الصغيرة
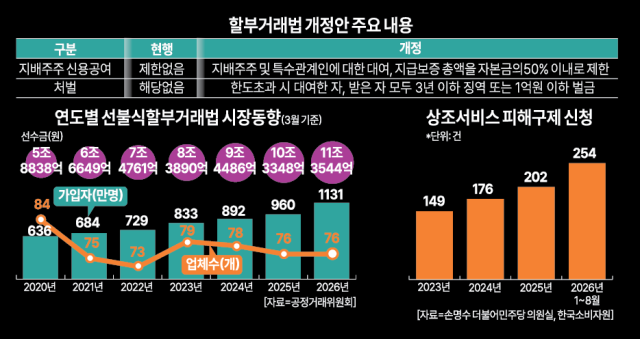
تطورت صناعة الخدمات الجنائزية بصورة ملحوظة حتى بلغت الدفعات المقدمة من العملاء حوالي 11 تريليون وون، لكن هذا النمو يخفي جانباً آخر مثيراً للقلق. بينما تتمتع نصف أموال العملاء بحماية قانونية، فإن النصف الآخر يُترك تحت سيطرة الشركات بشكل شبه كامل. يفتقر القانون الحالي إلى قيود على طرق استثمار الدفعات المقدمة ولا يوجد تنظيم يحظر الإقراض للمالكين الرئيسيين والشركات ذات الصلة، مما دفع البعض إلى وصف الوضع بأنه "إسناد الأسماك إلى القطة للحراسة". علاوة على ذلك، يفتقر عدد كبير من الشركات إلى القدرة المالية على استرجاع جميع الأموال المودعة لديها عند إغلاق أبوابها، بينما توجد العديد من الشركات التي لم تنضم بعد إلى جمعيات التأمين المتبادل المسؤولة عن تعويض خسائر المستهلكين في حالة وقوع حوادث.
وفقاً لتقرير "الكتاب الأبيض للمنافسة العادلة لعام 2026" الصادر عن لجنة المنافسة العادلة في الثالث عشر من الشهر الحالي، بلغ عدد قضايا التعويضات التي تعاملت معها جمعية التعاون المتبادل للخدمات الجنائزية وجمعية التأمين المتبادل لضمان الخدمات الجنائزية خلال الفترة من 2021 إلى 2025 حوالي 126,803 قضية، برصيد تعويضات يقارب 130.8 مليار وون. حسب بيانات مارس من العام الماضي، من أصل 76 شركة تعمل في مجال المعاملات الموزعة بالدفع الآجل، كانت 31 شركة (40.8%) عضواً في جمعيات التأمين المتبادل، وتمثل دفعاتهم المقدمة 3.18 تريليون وون أي ما يعادل نحو 30.8% من إجمالي الدفعات. تقوم هذه الجمعيات بسداد 50% من الدفعات المقدمة كتعويضات للمستهلكين عند إغلاق الشركة أو إلغاء تسجيلها وفقاً لقانون المعاملات الموزعة بالدفع الآجل.
يواجه المستهلكون الذين يشتركون في خدمات شركات جنائزية صغيرة غير عضو في جمعيات التأمين المتبادل أو تفتقر إلى القدرة المالية الكافية خطراً حقيقياً من التعرض لخسائر مالية. وبحسب القطاع، في الربع الأول من هذا العام، كانت 36 شركة لديها نسبة قدرة السداد أقل من 100%، وتمثل دفعاتهم المقدمة حوالي 4.6476 تريليون وون. كلما انخفضت نسبة القدرة على السداد، قلّت قدرة الشركة على التصدي لمخاطر الإعسار والإغلاق والأزمات المالية الأخرى.
تعتمد صناعة الخدمات الجنائزية على الدفعات المقدمة التي يسددها العملاء على مدار سنوات أو حتى عقود لتقديم خدماتها كالدفن والحفريات والمراسم، لذا فإن الاستقرار المالي والأمان في استثمار الأموال يعتبران عاملين حاسمين. غير أن إدارة الدفعات المقدمة ظلت لفترة طويلة في منطقة رمادية تفتقر إلى الإشراف، مما زاد من القلق بشأن خسائر المستهلكين والخدمات الناقصة. وكمثال على ذلك، قامت شركة "بوموساران" (الترتيب السابع في القطاع) بتحويل 59.5 مليار وون من رأس المال التشغيلي إلى صناديق مؤشرات متداولة برافعة مالية تتابع شركة "بيتماين إميرجنس تكنولوجيز" الأمريكية المتخصصة في تعدين العملات الرقمية بمعامل 2، فخسرت نتيجة لذلك حوالي 45 مليار وون.
يشير متخصصون في القطاع إلى أن المشاكل برزت عندما استغلت بعض الشركات متوسطة الحجم والشركات الصغيرة (ذات الدفعات المقدمة أقل من 100 مليار وون) ثغرات الإدارة والإشراف. تضمن قانون المعاملات الموزعة بالدفع الآجل المعدل الذي أُعلن الشهر الماضي مواداً تطالب بإجراء دراسات شاملة قبل الاستثمارات عالية المخاطر والإقراض للأطراف ذات الصلة، كما تحث الشركات التي تفوق دفعاتهم المقدمة 100 مليار وون على تأسيس لجان متخصصة لمراجعة استثمارات الدفعات المقدمة. وقال مسؤول بالقطاع: "بما أن طاقم لجنة المنافسة العادلة محدود، فإن الإشراف ينصب في الغالب على أكبر 10 شركات التي تسيطر على 80 إلى 90% من إجمالي الدفعات المقدمة، مما خلّف ثغرات كبيرة في إدارة الشركات الصغيرة."
تؤكد الشركات الكبرى في القطاع أنها امتثلت بالفعل للآليات الرقابية الداخلية التي اقترحتها التعديلات التشريعية. قال متحدث باسم "ونجين فريدلايف" (الشركة الأولى في القطاع): "لدينا قسم متخصص لإدارة الأصول يضم خبراء في المجال، وتخضع جميع القرارات الرئيسية المتعلقة بأموال الدفعات المقدمة إلى مراجعة لجنة الاستثمار. يتم فحص كل استثمار فردي من قبل لجنة الاستثمار ومجلس الإدارة، وبخصوص المعاملات الحساسة والاستثمارات في أصول عالية المخاطر، نتأكد من الحصول على آراء خارجية متخصصة من شركات المحاسبة والمكاتب القانونية."
يركز الخبراء على أهمية حقيقة أن هذا التعديل سيشكل أول تنظيم لسلامة الأصول ينطبق على الشركات الصغيرة في القطاع. أوضحت تشوي سو-جونغ، باحثة مساعدة في معهد أبحاث المشاريع الصغيرة والمتوسطة: "نظراً لأن قطاع الخدمات الجنائزية يضم في الغالب شركات صغيرة ومتوسطة الحجم فيما عدا عدد قليل من الشركات الكبرى، فإن هذا التعديل سيمثل أول تنظيم حقيقي لسلامة الأصول المالية ينطبق على هذه الشركات." وأضافت: "يجب الانتباه إلى أن الجانب المُقرض والجانب المُقترض كلاهما قد يواجه عقوبات، لذا من الضروري أن تبادر الشركات الصغيرة بفحص تسهيلات القروض الممنوحة للمالكين الرئيسيين والشركات التابعة، وأن تعمل بسرعة على بناء أنظمة رقابية داخلية خلال فترات السماح الممنوحة."
من جانب آخر، مع نمو صناعة الخدمات الجنائزية وتزايد المنتجات المدمجة التي تجمع بين الخدمات الجنائزية والسلع الأخرى كالأجهزة الكهربائية، تشهد طلبات تعويضات المستهلكين ارتفاعاً مطرداً. وفقاً لبيانات قدمتها مكتبة الوثائق البرلمانية بناءً على معلومات من "مركز حماية المستهلكين الكوري"، بلغ عدد طلبات التعويضات المتعلقة بخدمات الجنائز خلال الفترة من يناير إلى أغسطس من هذا العام 254 طلباً، أي بزيادة 25.7% مقارنة بإجمالي 202 طلب في العام الماضي بكامله. شهدت طلبات التعويضات ارتفاعاً تدريجياً: من 149 قضية عام 2023 إلى 176 قضية عام 2024 وإلى 202 قضية عام 2025. أما المشاورات المتعلقة بالمنتجات المدمجة، فقد ارتفعت من 16 استفسار عام 2021 إلى 121 استفسار العام الماضي، وتجاوزت بالفعل الرقم إلى 141 استفسار بحلول أغسطس من هذا العام.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.