
رصيد الحسابات الجارية يصل إلى أعلى مستوى في 4 سنوات و3 أشهر...خلال 12 يوماً من الشهر الحالي يتجاوز زيادة الشهر الماضي
قروض مضمونة بالودائع والتوفيرات بلغت 7.143 تريليون وون...ارتفاع الطلب على تمويل المعيشة والاستثمار
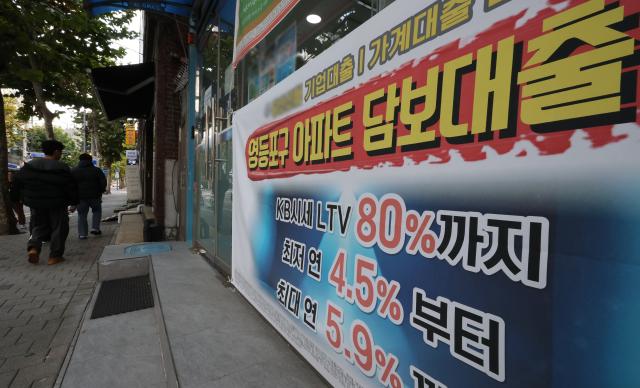
لافتة إعلامية عن خدمات القروض تظهر في مؤسسة مالية بحي يونغديونغبو في سيئول. [الصورة من وكالة يونهاب]
# المستثمر الفردي "أ" قام مؤخراً بشراء أسهم إضافية عندما انخفضت أسعار السوق، بهدف خفض متوسط سعر شرائه والتعويض عن الخسائر عند الارتفاع. لكن مع استمرار انخفاض الأسعار، احتاج إلى أموال إضافية للشراء، فلجأ إلى السحب من حسابه الجاري (الماينس أكاونت) لمواصلة الاستثمار.
# ربة البيت "ب"، التي كانت تعتمد على راتب زوجها لتغطية نفقات المعيشة والفائدة على الديون السابقة، احتاجت فجأة إلى مبلغ كبير عندما دخل أحد أفراد أسرتها المستشفى. لم تكن لديها أموال كافية في الحال الراهن، لكنها فضلت عدم إغلاق حساب التوفير المتراكم، فلجأت بدلاً من ذلك إلى قرض مضمون بالودائع. قالت "ب": "كنت أفكر في العمل بدوام جزئي لتغطية النفقات الإضافية، لكن لم أجد من يعتني بأطفالي، فكان الحل الأسهل هو البحث عن قرض."
# ارتفع رصيد الحسابات الجارية إلى أعلى مستوى في 4 سنوات و3 أشهر، وتجاوزت القروض المضمونة بالودائع والتوفيرات حاجز 7 تريليون وون. يعكس هذا الارتفاع اللجوء المتزايد للقروض بهدفين متوازيين: تمويل الاستثمارات في الأسهم بأسعار منخفضة، ومواجهة احتياجات حتمية مثل نفقات الرعاية الصحية والمعيشة الأساسية.
# وفقاً لمعطيات القطاع المالي حتى يوم 12 من الشهر الجاري، بلغ رصيد الحسابات الجارية في البنوك الخمسة الكبرى (كي بي، شينهان، هانا، وري، وإن إتش كيوبيانك) 44.2632 تريليون وون، وهو الأعلى منذ نهاية أغسطس 2022 (44.7699 تريليون وون). شهد الرصيد زيادة بمقدار 668.2 مليار وون (بنسبة 1.5%) مقارنة بنهاية الشهر الماضي، مما يعني أن الزيادة في أول 12 يوماً من الشهر الحالي (668.2 مليار وون) تجاوزت إجمالي زيادة شهر أكتوبر كاملاً (611.5 مليار وون).
# الحساب الجاري هو منتج قرض ائتماني يسمح للعملاء بسحب الأموال حسب الحاجة ضمن حد أقصى محدد مسبقاً. ارتفع معدل الاستخدام (نسبة الرصيد المستخدم إلى الحد الأقصى المتفق عليه) بشكل ملحوظ. ارتفع معدل الاستخدام في البنك "أ" من 43.0% في نهاية السنة الماضية إلى 47.3% في نهاية أكتوبر، ثم إلى 48.0% في 12 من الشهر الحالي. وشهد البنك "ب" نفس الاتجاه، بارتفاع من 40.2% إلى 45.1% ثم 46.1% خلال الفترة ذاتها.
# ترى البنوك أن التذبذب الحالي في سوق الأسهم بين الانخفاض والارتفاع يدفع المستثمرين للبحث عن أموال لشراء الأسهم بأسعار منخفضة، وهو ما يؤثر مباشرة على زيادة استخدام الحسابات الجارية. يسعى المستثمرون إلى خفض متوسط سعر شرائهم للأسهم المملوكة أو تجهيز رؤوس أموال لاستثمارها عند توقع ارتفاع الأسعار، مما يدفعهم للاستفادة من حدود الائتمان المتاحة.
# ارتفع الطلب على القروض المضمونة بالودائع والتوفيرات كذلك. بلغ رصيد هذه القروض في البنوك الخمسة الكبرى (شاملاً قروض سندات الاكتتاب العقاري) 7.143 تريليون وون في نفس التاريخ. شهدت هذه القروض زيادة من 6.2836 تريليون وون في نهاية مارس من هذا العام إلى 6.8508 تريليون وون في نهاية سبتمبر، قبل أن تتخطى حاجز 7 تريليون وون.
# يسمح هذا المنتج للعملاء بالحصول على أموال بدون الحاجة لإغلاق حساب التوفير أو الودائع. يتم استخدامه لتجنب خسائر الفائدة الناجمة عن السحب المبكر أو المحافظة على فترة الاكتتاب في سندات الاكتتاب العقاري والمساهمات المدفوعة. بالإضافة إلى ذلك، فإن هذه القروض لا تخضع لقيود نسبة العبء الكلي لسداد ديون الأسرة (دي إس آر)، مما يجعلها خياراً متاحاً عندما تكون حدود الاقتراض الأخرى غير كافية.
# وراء هذا الاتجاه المتنامي في الاستدانة تقف عوامل تتجاوز الدوافع الاستثمارية. أوضح متخصص في القطاع المالي أن "هناك طلباً متزايداً على القروض لمواجهة النفقات غير المتوقعة التي لا يستطيع الدخل وحده تغطيتها، وتجسير الفجوات المالية المؤقتة."
# غير أن الاعتماد على القروض المضمونة بالودائع يحمل مخاطر حقيقية. إذا تعذر السداد، قد يتم تسوية الحساب بطرح المبلغ المستحق من الودائع، مما يؤدي إلى إغلاق الحساب وفقدان الفائدة المستحقة عند الاستحقاق. في حالة سند الاكتتاب العقاري، قد يؤدي إغلاق الحساب إلى فقدان فترة الاكتتاب والمساهمات المدفوعة. أوصى متخصص بنكي بأهمية "مقارنة الفوائد المفقودة من السحب المبكر مع الفوائد التي ستُدفع على القرض طوال المدة المتوقعة قبل اللجوء إلى هذا الخيار."
# يثير الاعتماد المتنامي على القروض مخاوف حول الآثار طويلة الأجل على الاستهلاك الأسري. قال البروفيسور الفخري في قسم الاقتصاد بجامعة ميونغجي جي دونغ-كون: "عندما يرتفع الاعتماد على الاقتراض، تتراجع القدرة على الاستهلاك، وهذا بدوره قد يؤدي إلى انخفاض المبيعات بين أصحاب الأعمال الصغيرة والعاملين بحسابهم الخاص."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.