
نسبة القروض الشخصية تصل إلى 33% في نهاية أكتوبر، متفوقة على القروض العقارية والقروض الأخرى المضمونة
ارتفاع الطلب بسبب تشديد الإقراض المصرفي مع توقعات بمزيد من الزيادة العام المقبل بعد التخفيف من القيود التنظيمية
سعى الموظف أ للحصول على التمويل اللازم بسرعة، فتقدم بطلب قرض إضافي من المؤسسات المالية التقليدية، لكنه لم يتمكن من الحصول على الحد الائتماني المطلوب. بحثاً عن خيارات تمويل بديلة، تعرّف الموظف أ على خدمات التمويل من نظير إلى نظير (P2P)، وتمكن مؤخراً من الحصول على قرض شخصي من إحدى شركات هذا المجال لسد احتياجاته المالية.
في الوقت الذي تشهد فيه البنوك الخمسة الكبرى زيادة في استخدام الحسابات الجارية المكشوفة والقروض المضمونة بالودائع والادخارات، يشهد قطاع التمويل من نظير إلى نظير خارج القطاع المصرفي التقليدي نمواً سريعاً في القروض الشخصية الفردية. ويعزي المحللون هذا النمو إلى تشديد حدود الإقراض في المؤسسات المالية التقليدية، والطلب المتزايد على إعادة تمويل القروض عالية الفائدة، وتوسع المعروض من الأموال نتيجة زيادة الاستثمارات المرتبطة ببنوك الادخار.
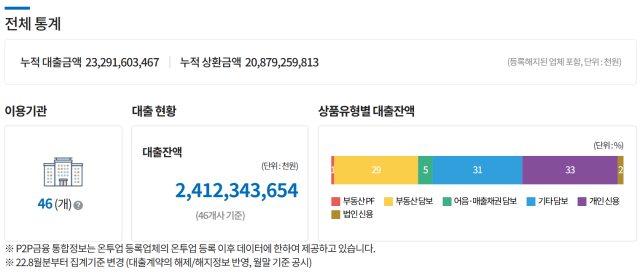
وفقاً لمركز P2P في 15 من هذا الشهر، بلغ الرصيد المتبقي من القروض الشخصية الفردية لدى 46 شركة تمويل من نظير إلى نظير محلية في نهاية أكتوبر 786.7 مليار وون كوري، بزيادة قدرها 99.3 مليار وون (14.4%) عن الشهر السابق. وبالمقارنة مع العام الماضي (79.4 مليار وون)، فإن هذا يمثل ارتفاعاً بمعدل 9.9 مرات تقريباً. أما إجمالي رصيد القروض القائمة فقد بلغ 2.412 تريليون وون.
ارتفعت نسبة القروض الشخصية الفردية من إجمالي القروض من 6% في أكتوبر من العام الماضي إلى 33% في أكتوبر من هذا العام، متفوقة بذلك على القروض العقارية المضمونة (29%) والقروض الأخرى المضمونة (31%). وتمثل هذه المرة الأولى منذ أن بدأ جمع هذه الإحصائيات في يونيو 2021 التي تحتل فيها القروض الشخصية الفردية أعلى نسبة من إجمالي القروض.
بالنسبة للمقترضين الذين يواجهون صعوبة في الحصول على حدود إقراض من المؤسسات المالية التقليدية، فإن شركات التمويل من نظير إلى نظير تشكل منفذاً بديلاً لجمع الأموال. تقيّد البنوك الرئيسية حدود القروض الشخصية، منذ سياسة 27 يونيو من العام الماضي، إلى مستوى الدخل السنوي للمقترض في معظم الحالات. كما أن قروض بطاقات الائتمان تندرج أيضاً ضمن الأهداف المنظمة لنسبة خدمة الدين الإجمالية (DSR) للمقترض، مما يحد من المبلغ الإضافي الذي يمكن للمقترض اقتراضه بناءً على ديونه الموجودة ودخله.
بالإضافة إلى الحصول على تمويل جديد، يسعى المقترضون إلى تخفيض عبء الفائدة على القروض عالية الفائدة الموجودة من خلال إعادة تمويل تلك القروض. وفقاً للبيانات المتاحة عن ستة شركات تمويل رئيسية من نظير إلى نظير تشارك في الاستثمارات المرتبطة بالمؤسسات المالية، بلغ متوسط سعر الفائدة السنوي للقروض الشخصية الفردية في نهاية سبتمبر 11.72%، بينما بلغ متوسط درجة الائتمان للمقترضين حسب معيار مؤسسة كوريا كريديت بيورو (KCB) 686 نقطة. وكانت نسبة العرض الموجهة للمقترضين في أسفل 10% من درجات الائتمان 45%.
زادت الاستثمارات المرتبطة ببنوك الادخار، التي بدأت في مايو من العام الماضي، من إمكانيات توفير القروض الشخصية الفردية. حيث تقوم شركات التمويل من نظير إلى نظير بتجنيد المقترضين وإجراء عمليات التقييم الائتماني، بينما تقدم بنوك الادخار التمويل للقروض. ومع تزامن الطلب من المقترضين مع توسع استثمارات المؤسسات المالية، ارتفع عدد القروض الشخصية الفردية الصادرة.
وفقاً لرابطة التمويل من نظير إلى نظير، ارتفع حجم الإصدار الشهري للقروض الشخصية الفردية لدى ستة شركات رئيسية تشارك في الاستثمارات المرتبطة من 2.75 مليار وون في مايو من العام الماضي إلى 99.94 مليار وون في سبتمبر من هذا العام. وبحلول نهاية سبتمبر من هذا العام، بلغ إجمالي الإصدار المتراكم 811.4 مليار وون، مع 530,380 مقترضاً جديداً.
وسيتم توسيع الدعم المؤسسي أيضاً. تعمل لجنة الخدمات المالية على تقديم حوافز استثمارية لشركات التمويل من نظير إلى نظير التي تتمتع بسجل قوي في إقراض المقترضين متوسطي وضعيفي الائتمان، وقدرات عالية في تقييم الائتمان، واستقرار إداري وتشغيلي قوي. يتضمن هذا الإجراء توسيع حد الاستثمار من الأموال الذاتية للشركات المتميزة في القروض الشخصية والقروض الشخصية للعاملين بحسابهم الخاص للمقترضين متوسطي وضعيفي الائتمان من 20% من المبلغ المجمع إلى 40%. وتستهدف لجنة الخدمات المالية الربع الأول من العام المقبل لاستقبال والبدء في فحص طلبات خدمات التمويل المبتكرة ذات الصلة.
قال مسؤول كبير في قطاع التمويل من نظير إلى نظير: "القروض العقارية المضمونة لا تترك مجالاً كبيراً لتطبيق تقنيات جديدة لأن قيمة الضمان محددة بشكل كبير بالفعل، لكن القروض الشخصية الفردية توفر فرصة كبيرة لتطوير وتحسين تقنيات تقييم الائتمان. وبما أن دور شركات التمويل من نظير إلى نظير هو استكشاف المقترضين الذين لا تستطيع المؤسسات المالية التقليدية خدمتهم، فإننا سنعمل على زيادة القروض الشخصية الفردية بشكل مستمر".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.