
الأسواق المالية العالمية تقف على أعتاب عاصفة. حيث تنتظر قرارات البنك الاحتياطي الفيدرالي الأمريكي وبنك اليابان المركزي بشأن رفع أسعار الفائدة خلال الفترة من 16 إلى 18 من الشهر الجاري. وفي الوقت الذي تسيطر على السوق توقعات بأن كلا البنك المركزيين سيقدمان على رفع الأسعار، يتركز الاهتمام أيضاً على الآثار المحتملة لهذه القرارات على الأسواق المالية المحلية. وقد بلغت تدفقات رؤوس الأموال المرتبطة بتجارة الين المرتفع التي دخلت السوق الكورية خلال السنة الماضية حوالي 10 تريليونات won. وهناك مخاوف من أن اقتران رفع أسعار الفائدة من قبل بنك اليابان بتقوية الين قد يؤدي إلى بدء عمليات نقل واسعة النطاق لرؤوس الأموال الاستثمارية اليابانية.
وبحسب ما أفادت به الصناعة المالية والاستثمارية في 16 من الشهر، سيقرر الاحتياطي الفيدرالي الأمريكي في 16 من الشهر (بالتوقيت المحلي) بنك اليابان المركزي في 18 من الشهر، كل منهما بشأن رفع سعر الفائدة الأساسي. والسوق يركز على احتمالية رفع كلا البنك المركزيين بمقدار 25 نقطة أساس (النقطة الواحدة = 0.01 نقطة مئوية). وهناك توقعات خاصة بأن بنك اليابان المركزي قد يرفع سعر الفائدة الأساسي بشكل حاد إلى 1.75% بحلول الربع الثاني من السنة القادمة.
ومع توقعات بقيام البنكين بدعم رفع الأسعار معاً، تركز السوق انتباهها على اتجاه قيمة الين. وذلك لأن التأثيرات المترتبة على الأسواق المالية العالمية تكون كبيرة بناءً على ما إذا كان هذا الرفع المتزامن للأسعار سيؤدي إلى استمرار قوة الين أم انقلابها إلى الضعف. وفي حالة استمرار ارتفاع قيمة الين، التي أظهرت اتجاهاً قوياً منذ يوليو الماضي، هناك توقعات بإمكانية تصفية ما يسمى بـ "تجارة الين المرتفع" التي يبلغ حجمها تريليون دولار.
وفي الأسواق المالية العالمية، تظهر مؤشرات رائدة تنذر بتصفية تجارة الين المرتفع. وطبقاً لتقرير مواقع المستثمرين (COT) الصادر عن لجنة تداول السلع الآجلة الأمريكية (CFTC)، فإن صافي المراكز المستقبلية المضاربة (غير التجارية) على الين قد بلغ 10796 عقد موجب حسب بيانات 8 سبتمبر الجاري. وبمقارنة هذا مع صافي المراكز البالغ سالب 92227 عقد في 1 سبتمبر، يتضح أن هناك تحركاً نحو الشراء بصافي 103023 عقد في أسبوع واحد. ويُحلل ذلك على أن الفئات المضاربة التي كانت تراهن على ضعف الين قد حولت مراكزها إلى شراء صافٍ تحضراً لتقوي الين.
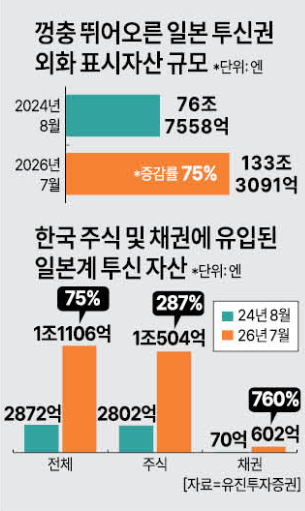
وهناك تصاعد في الشعور بالتوتر في السوق المالية المحلية. وتتمحور المخاوف حول احتمالية إعادة تمثيل الموقف الذي حدث عندما قام بنك اليابان المركزي برفع مفاجئ لأسعار الفائدة في أغسطس 2024، مما أطلق تصفية تجارة الين المرتفع. وحسب بيانات شركة يوجين للاستثمارات، فإن الأصول الخارجية مقومة بالعملات الأجنبية للصناديق الاستثمارية اليابانية (حسب بيانات يوليو) بلغت 133 تريليون و309 مليارات ين و100 مليون ين (حوالي 1167 تريليون و180 مليار won)، وهو ما يمثل زيادة بنسبة 75% مقارنة بأغسطس 2024 (76 تريليون و755 مليار و800 مليون ين). وخلال نفس الفترة، ارتفعت حجم رؤوس الأموال الاستثمارية اليابانية المتدفقة إلى كوريا الجنوبية من 287 مليار ين (حوالي 2 تريليون و500 مليار won) إلى تريليون و110 مليار و600 مليون ين (حوالي 9 تريليونات و670 مليار won)، بزيادة نسبتها 287%.
وأشار متخصص في قطاع الأوراق المالية إلى أن "هناك اتجاهاً سائداً بين المتخصصين يرون أن مخاطر تصفية تجارة الين المرتفع قد تم تسعيرها بالفعل في السوق، إلا أنه لا يجب استبعاد احتمالية أن تؤدي الانتعاشة في مؤشر كوسبي إلى سحب سريع للسيولة اليابانية التي دخلت السوق المحلية بكميات كبيرة".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.