
بنك اليابان المركزي يقرر رفع سعر الفائدة الأساسي بمقدار 18 نقطة أساس
سوق الأسهم المحلي مكبل منذ أكثر من شهر في "صندوق 6000 نقطة" وسط اقتراب متغير حاسم: رفع أسعار الفائدة المتزامن من جانب الولايات المتحدة واليابان. ستقرر كل من مجلس الاحتياطي الفيدرالي الأمريكي يوم 16 من هذا الشهر (بتوقيت محلي) وبنك اليابان المركزي في 18 من الشهر الجاري بشأن رفع سعر الفائدة الأساسي على التوالي. ويرى السوق أن كلا البنك المركزيين سيعمدان إلى رفع بمقدار 25 نقطة أساس (النقطة الأساسية الواحدة تعادل 0.01% من نقطة مئوية).
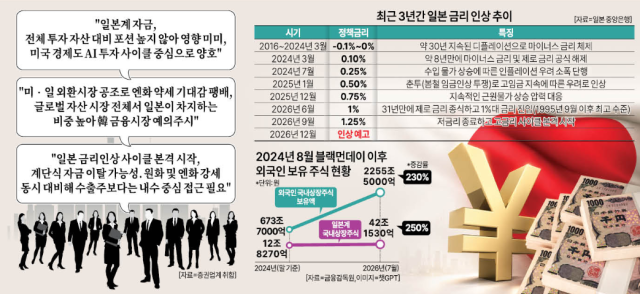
محل اهتمام بالغ هو كيفية تحرك الأموال الأجنبية المتواجدة حاليا في السوق المحلي بعد رفع الفائدة. بشكل خاص، هناك قلق كبير من تصفية استراتيجيات تمويل الين المرتبطة برفع أسعار الفائدة في البلدين. يُقدّر حجم أموال استراتيجية تمويل الين العالمية بحوالي تريليون دولار، ومن بينها تقدر الأموال التي دخلت السوق المالي الكوري بحوالي 10 تريليونات وون. بشكل خاص، شهدت هذه الأموال زيادة حادة خلال السنة الماضية في مرحلة ازدهار مؤشر كوسبي. لهذا السبب، لا تقل مخاوف من تكرار "الكابوس" الذي حدث عندما تمت تصفية كميات ضخمة من أموال استراتيجية تمويل الين خلال رفع بنك اليابان المركزي لسعر الفائدة في يوليو وأغسطس 2024، مما أدى إلى انهيار حاد في مؤشر كوسبي.
صدمة "يوم الإثنين الأسود" في 2024
وفقا لمصادر صناعية متعلقة في 16 من هذا الشهر، سيقوم بنك اليابان المركزي برفع سعر الفائدة السياسي بمقدار 0.25 نقطة مئوية ليصل إلى 1.25% في اجتماع اللجنة المالية يوم 18. يُتوقع أيضا رفع إضافي حاد للفائدة في المستقبل. كان الرئيس السابق لبنك اليابان المركزي هيديو هاياكاوا قد توقع أن اليابان ستقوم برفع الفائدة مرتين إضافيتين ليصل السعر إلى 1.5% في النصف الأول من 2027. يثير هذا المعدل من الرفع مخاوف من أن يؤدي ليس فقط إلى تصفية أموال الصناديق الاستثمارية اليابانية، بل أيضا تصفية استراتيجيات تمويل الين من الصناديق العالمية من أمريكا وأوروبا وجنوب شرق آسيا.
استراتيجية تمويل الين هي مصطلح مركب من "الين" و"التمويل". الاستراتيجية تقوم على الاستفادة من أسعار الفائدة المنخفضة في اليابان بالاقتراض بالين الياباني ثم تحويل تلك الأموال إلى سندات حكومية أو منتجات استثمارية في دول ذات أسعار فائدة أعلى، مما يسمح بتحقيق أرباح بسهولة من خلال الاستفادة من فارق أسعار الفائدة. لكي تنجح استراتيجية تمويل الين، يجب أن تكون أسعار الفائدة منخفضة وسعر الصرف مستقرا. حتى لو كانت العائدات العالية مضمونة، فإن ارتفاع حاد في قيمة الين قد يؤدي إلى خسائر صرفية عند سداد الين المقترض لاحقا، مما يترتب عليه خسائر اقتصادية للمستثمرين.
عندما تبدأ قيمة الين بالارتفاع، يسارع المستثمرون إلى تصفية مراكزهم للتقليل من الخسائر الصرفية، وفي هذه العملية تبدأ تصفية استراتيجيات تمويل الين. إذا تحرك عدد كبير من المستثمرين في نفس الاتجاه وفي نفس الوقت تقريبا، تنخفض الأصول بشكل حاد، والانخفاض الحاد في الأسعار يزيد التقلبات ويشجع على مزيد من التصفيات بسبب الرافعة المالية. كانت هذه الحلقة المفرغة أكثر وضوحا في أغسطس 2024. في ذلك الوقت، انهار مؤشر كوسبي بنحو 9%، بينما انهار مؤشر كوسداك بنحو 11%.
زيادة حادة في الأموال اليابانية المتدفقة محليا
في الآونة الأخيرة، ترتفع قيمة الين بشكل حاد. بعد أن قام حكم كل من الولايات المتحدة واليابان في يوليو بتدخل مشترك لمنع ضعف الين، تحول الاتجاه نحو القوة. في مثل هذه الظروف، إذا قام بنك اليابان المركزي برفع سعر الفائدة، قد ترتفع قيمة الين أكثر. غير أن رفع الولايات المتحدة لسعر الفائدة الأساسي أيضا يشكل عاملا قد يؤثر على التطورات.
وسط عدم وضوح اتجاه قيمة الين بعد رفع الفائدة، يثير البعض احتمالية تصفية استراتيجيات تمويل الين مثل 2024. والسبب هو الزيادة الحادة الأخيرة في الأموال اليابانية المتدفقة للداخل. وفقا لتحليل شركة يوجين للاستثمارات الأمنية، ارتفعت الأموال المرتبطة باستراتيجية تمويل الين المتدفقة إلى السوق المحلي للأسهم خلال السنة الماضية بنسبة 198%، بينما ارتفعت الأموال المتدفقة إلى سوق السندات بنسبة 793%.
هناك إحصائية أخرى أيضا. وفقا لهيئة الإشراف المالي، بلغت قيمة الأسهم المدرجة محليا التي تحتفظ بها الأموال الأجنبية من أصل ياباني في نهاية يوليو من هذا العام 42.153 تريليون وون، مقابل 24.556 تريليون وون في نهاية السنة الماضية، أي بزيادة بلغت 75%. وعند المقارنة مع 2024 (12.827 تريليون وون) عندما كان هناك خوف من تصفية استراتيجية تمويل الين، تمثل الزيادة 250%. بينما تشكل الأموال اليابانية فقط 1.9% من إجمالي الأموال الأجنبية المحتفظ بها، فإن الزيادة في القيمة المطلقة تعني أن المخاطر أصبحت أكبر، حسب ما يشير إليه المختصون في الصناعة.
توقعات متباينة بشأن تصفية استراتيجيات تمويل الين
تختلف التوقعات في أوساط شركات الأوراق المالية. حاليا، الرأي السائد نسبيا هو أن الخوف من تصفية استراتيجيات تمويل الين بالحجم الذي حدث في 2024 يعتبر مبالغا فيه. السبب هو أن مخاطر رفع سعر الفائدة من قبل بنك اليابان المركزي قد انعكست بالفعل على السوق، وبما أن الأموال اليابانية تشكل أقل من 2% من إجمالي الأموال المحتفظ بها، فإن تأثيرها على السوق سيكون محدودا. وتقول باحثة في شركة كيوم للأوراق المالية، كيم يو-مي: "خلافا لعام 2024، يتواصل بنك اليابان المركزي حاليا بشكل كاف مع السوق بشأن احتمالية رفع الفائدة، والاقتصاد الأمريكي أيضا يظهر اتجاهات إيجابية حول دورة الاستثمار في الذكاء الاصطناعي، مما يجعل احتمالية تصفية حادة واسعة النطاق لاستراتيجيات تمويل الين منخفضة الاحتمال".
غير أن هناك تحليلات تشير إلى ضرورة التنبه لأن هذا الرفع للفائدة يشكل إشارة انطلاق لدورة تشديد نقدي من قبل اليابان. يقول سونج مين-كي، الباحث الأول في معهد كوريا للبحوث المالية: "في وضع حيث تعزز التوقعات بضعف الين بعد التدخل المشترك في سوق الصرف الأجنبي في يوليو بين أمريكا واليابان، إذا أدى رفع الفائدة الياباني إلى زيادة التقلبات في السوق، فقد ينجم عن ذلك تصفية استراتيجيات تمويل الين ويجعل سوق الصرف الأجنبي عرضة للقلق الحاد. بينما احتمالية تكرار صدمة التصفية الواسعة النطاق التي حدثت في أغسطس 2024 منخفضة هذا العام، فإن حجم الأموال اليابانية الأكبر يعني أن الآثار الانتشارية على السوق المالي الكوري قد تكون كبيرة إذا حدثت تعديلات في الأصول العالمية".
هناك تحليلات أخرى تتنبأ بـ "تصفية تدريجية على مراحل" على مدى عدة أشهر بدلا من انهيار حاد قصير الأجل. ويقول بحاث في شركة يوجين للاستثمارات الأمنية، هيو جاي-فان: "بما أن الأموال العالمية المتدفقة خلال فترة ضعف الين قادت ارتفاع الأسهم التقنية في أمريكا وكوريا، فإن ارتفاع حاد في قيمة الين قد يشكل عبئا على الأسهم التقنية". ويضيف: "في ظل جو من ارتفاع متزامن للين واليوان الكوري، من المتوقع أن تظهر القطاعات المتعلقة بالاقتصاد المحلي مثل البتروكيماويات والمستحضرات التجميلية والاستهلاك الأساسي والمصارف قوة نسبية أكبر من أسهم التصدير".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.